El contrato social a debate: ¿Para qué sirven realmente los impuestos de sucesiones?
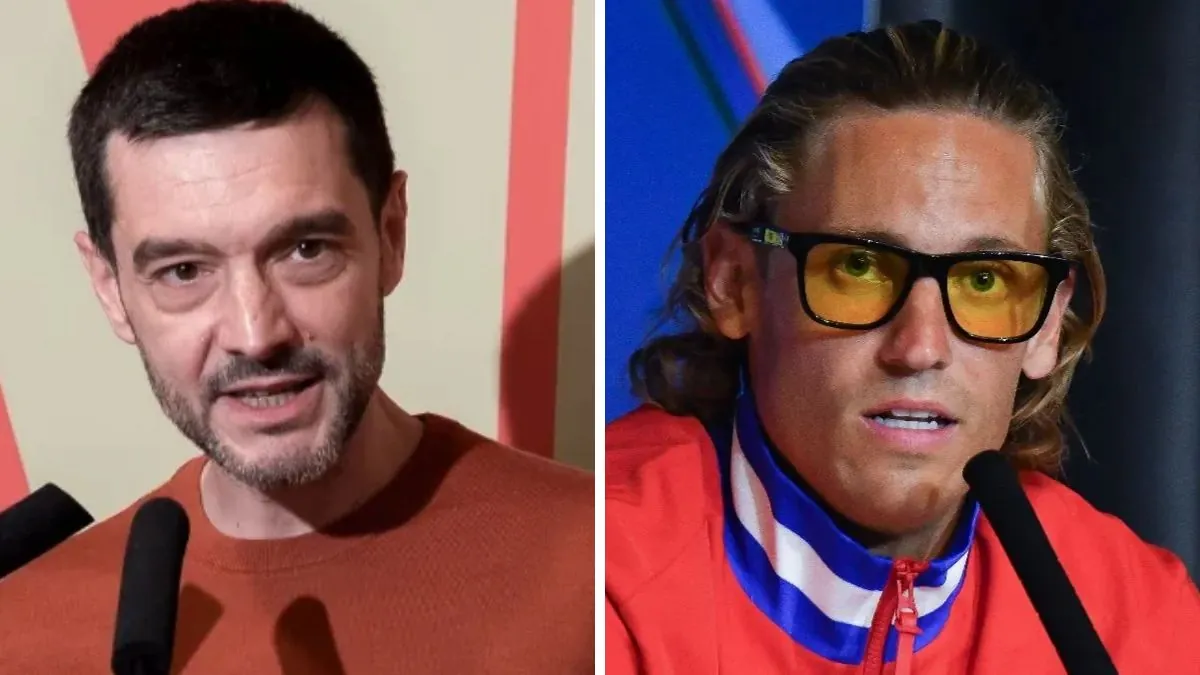
El reciente intercambio de posturas entre el ministro de Derechos Sociales, Consumo y Agenda 2030, Pablo Bustinduy, y el futbolista profesional Marcos Llorente ha trascendido la anécdota para reabrir un dilema estructural en la sociedad española: la tensión entre la propiedad privada y la financiación de los servicios esenciales. La controversia, originada por las críticas del deportista hacia la carga fiscal que supone heredar el patrimonio familiar, ha recibido una respuesta contundente desde el Ejecutivo, donde se defiende este tributo como un pilar fundamental para la redistribución de la riqueza.
Desde una perspectiva analítica, este debate no solo trata de porcentajes o cifras macroeconómicas, sino de la propia concepción del Estado de Bienestar. Bustinduy sostiene que la fiscalidad sobre las sucesiones es la herramienta que permite corregir las desigualdades de origen, evitando que la acumulación de capital en unas pocas familias perpetúe brechas sociales insalvables. En este sentido, la respuesta ministerial vincula directamente la recaudación de estos impuestos con la capacidad del Estado para sostener infraestructuras que todos los ciudadanos, independientemente de sus ingresos, utilizan de forma cotidiana.
La sanidad pública como beneficiaria directa de la progresividad fiscal
El argumento central del Ministerio frente a las críticas de figuras públicas con altos ingresos se centra en la sanidad pública. Para el Gobierno, cuestionar los impuestos que gravan las grandes transmisiones de bienes supone, de manera indirecta, poner en riesgo la calidad asistencial y el acceso universal a tratamientos médicos. Bustinduy ha enfatizado que el coste de servicios como la atención oncológica, las urgencias pediátricas o la investigación médica no se sufraga de manera espontánea, sino a través de una fiscalidad progresiva y justa.
Este enfoque plantea una visión donde el éxito individual de perfiles como el de Llorente es posible gracias a un entorno social estable y protegido. Por ello, se argumenta que la contribución a través de impuestos como el de sucesiones no es un castigo al ahorro, sino una inversión en la paz social y en la igualdad de oportunidades para las futuras generaciones.
Impacto y percepción de los modelos tributarios en el deporte de élite
El posicionamiento de deportistas e influencers sobre temas de política fiscal tiene una repercusión masiva en la opinión pública, especialmente entre los más jóvenes. Sin embargo, los expertos en arquitectura económica advierten que simplificar la tributación a una pérdida de patrimonio personal oculta los beneficios sistémicos. Entre los puntos clave que el sistema público defiende para mantener estos gravámenes se encuentran:
- Garantía de estabilidad presupuestaria para los centros de salud de atención primaria.
- Financiación de becas y servicios de dependencia que fomentan la movilidad social.
- Mantenimiento de un sistema de protección que actúa como red de seguridad ante crisis económicas imprevistas.
- Reducción de la brecha de desigualdad que genera la transmisión masiva de capitales no generados por el esfuerzo laboral.
Hacia un consenso sobre la solidaridad y el bien común
En conclusión, el choque dialéctico entre Bustinduy y Llorente es el reflejo de dos visiones contrapuestas sobre el deber ciudadano y el papel del Estado. Mientras que una parte ve en el impuesto de sucesiones una injerencia sobre el esfuerzo de una vida, la visión institucional lo eleva a la categoría de mecanismo de justicia social. La sostenibilidad del sistema sanitario español parece estar intrínsecamente ligada a esta capacidad de recaudación, planteando un desafío ético: decidir si el patrimonio debe ser un legado puramente privado o una semilla para el bienestar de toda la comunidad.
El desenlace de este debate marcará, sin duda, la dirección de las futuras reformas fiscales en España, donde la cohesión social y la protección de lo público siguen siendo los activos más valiosos frente a las demandas de reducir la presión sobre las rentas y patrimonios más elevados.