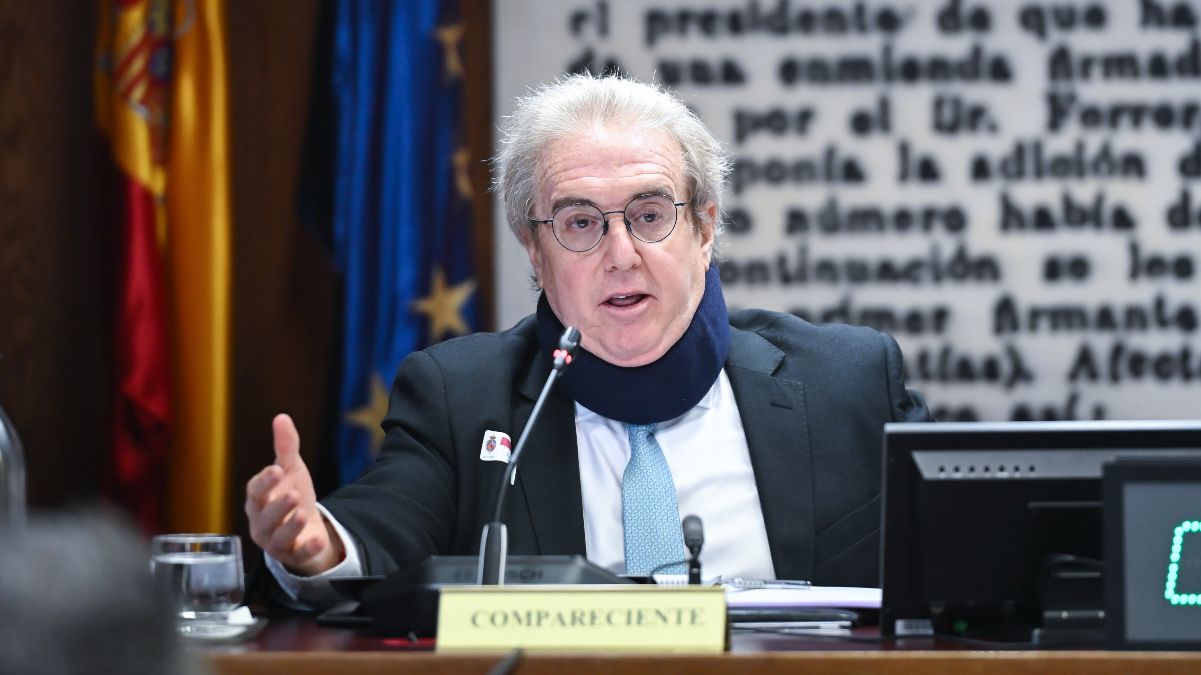
La comisión de investigación en el Senado sobre la gestión de la Sociedad Estatal de Participaciones Industriales (SEPI) ha arrojado nuevas sombras sobre la legitimidad del rescate financiero a Plus Ultra. Durante su reciente comparecencia, el experto forense Pedro Martín Molina ha desgranado una serie de «coincidencias» y maniobras técnicas que, a su juicio, facilitaron la inyección de dinero público en una compañía cuya situación de crisis previa a la pandemia sigue siendo el epicentro del debate legal.
Anomalías procesales: Grabaciones inexistentes y magistrados de paso
Uno de los puntos más críticos del testimonio de Martín Molina fue el relato de las irregularidades procedimentales detectadas durante la fase de instrucción judicial. El perito calificó como un hecho sin precedentes en su dilatada trayectoria profesional que una de las vistas clave —un interrogatorio pericial de dos horas— no fuera grabada por los sistemas del juzgado. Esta ausencia de registro oficial permitió que, en sesiones posteriores, las partes implicadas acudieran con una ventaja estratégica al conocer de antemano el sentido de sus conclusiones.
A esta situación se suma la controversia por el desbloqueo de 34 millones de euros. El experto mostró su estupefacción ante el hecho de que el pago final del rescate fuera autorizado por un juez sustituto, aprovechando la ausencia por vacaciones de la magistrada titular. Esta decisión revocó la medida cautelar que mantenía los fondos paralizados, una maniobra que Martín Molina describió con ironía como parte de las curiosas «casualidades» que han rodeado este expediente administrativo.
El rompecabezas contable: ¿Solvencia real o maquillaje financiero?
El núcleo de la pericia se centró en determinar si la aerolínea cumplía realmente con el marco normativo de la Unión Europea para acceder al Fondo de Apoyo a Empresas Estratégicas. Según el análisis de Martín Molina, la empresa se encontraba en una situación de insolvencia técnica a finales de 2019, lo que teóricamente la inhabilitaba para recibir ayudas destinadas exclusivamente a compañías solventes golpeadas por el COVID-19.
- Préstamos participativos: El uso de instrumentos financieros para alterar el patrimonio neto.
- Provisiones estratégicas: Ajustes en las reservas que modificaban el resultado final del ejercicio.
- Interpretación normativa: Un margen de discrecionalidad contable que permitió a la SEPI validar la operación.
A pesar de no utilizar explícitamente el término «maquillaje contable» para evitar valoraciones penales fuera de su competencia, el perito admitió que las decisiones financieras adoptadas por Plus Ultra transformaron sustancialmente la imagen de sus balances, permitiendo encajar las cuentas en los requisitos exigidos por la administración pública.
Implicaciones institucionales y la sombra de la UDEF
El testimonio también puso el foco en el papel de la fiscalía. El cambio de postura de la fiscal María Luisa Llop, quien pasó de apoyar la paralización de los pagos a consentir el desembolso total, coincide con investigaciones de la UDEF que mencionan posibles vínculos de amistad entre los abogados de la aerolínea y altos cargos del ministerio público. Estas menciones han derivado en la apertura de expedientes gubernativos contra la fiscal jefe provincial de Madrid.
En conclusión, el análisis pericial presentado en la Cámara Alta refuerza la tesis de que el rescate de Plus Ultra no fue un proceso administrativo estándar, sino una operación marcada por la excepcionalidad jurídica y la ingeniería contable. La falta de transparencia en las vistas y el momento elegido para la liberación de los fondos públicos continúan alimentando las sospechas sobre una gestión política que, según el perito, podría haber llevado a la aerolínea a la quiebra inminente de no haber mediado el auxilio estatal.