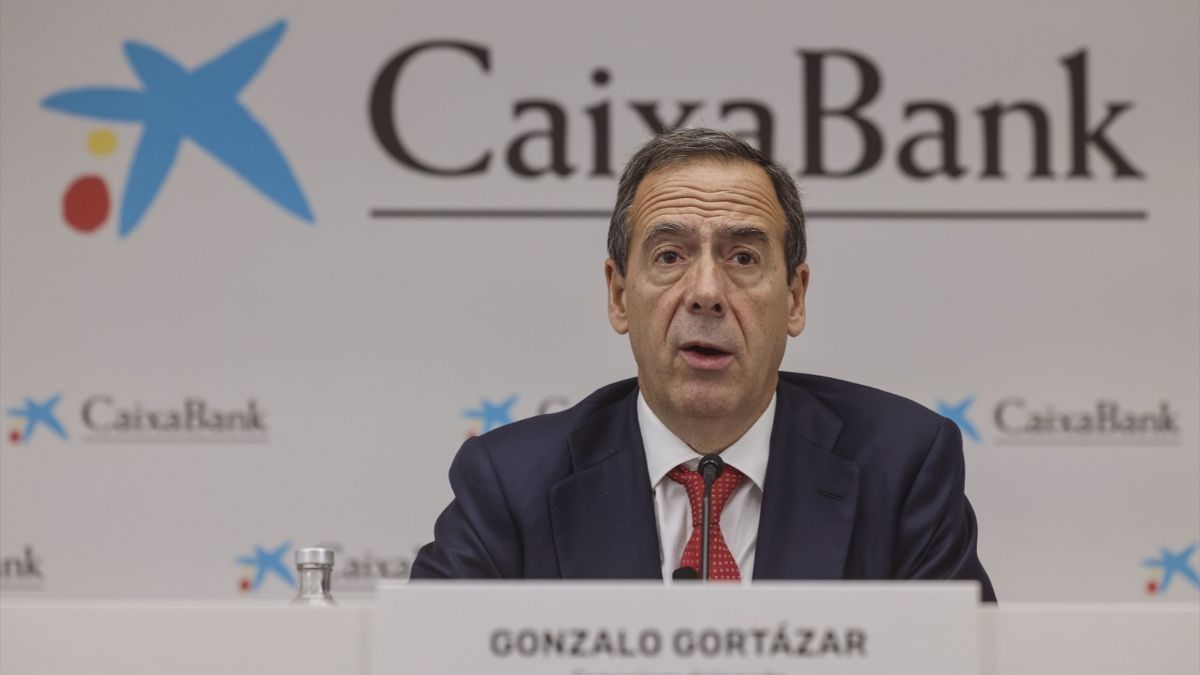
La consolidación del sector bancario en el ámbito del crédito al consumo vive un momento de máxima tensión. El proceso de venta de Cetelem, la joya de financiación minorista de BNP Paribas, ha entrado en una fase de estancamiento estratégico. Mientras la entidad vendedora aspira a duplicar su valoración, CaixaBank ha trazado una línea roja inamovible en los 500 millones de euros, priorizando la solvencia sobre el crecimiento agresivo en un mercado marcado por la incertidumbre.
El pulso por la valoración: 500 millones frente a las expectativas francesas
La discrepancia económica es el principal escollo en esta operación. BNP Paribas busca rentabilizar la salida de su filial de préstamos rápidos, pero se ha topado con una realidad de mercado muy distinta a sus previsiones iniciales. La cúpula de CaixaBank, bajo la dirección de Gonzalo Gortázar, mantiene una postura de prudencia financiera extrema. Para el banco español, el valor real de Cetelem no puede superar los 500 millones de euros, considerando la necesidad de fondear un negocio que actualmente afronta retos de rentabilidad significativos.
Esta diferencia de precios no es solo una cuestión de números, sino de visión estratégica. CaixaBank no parece dispuesta a entrar en una guerra de pujas irracional. Su mensaje es claro: a su precio se quedan con el activo; si las pretensiones de BNP no descienden, la entidad no tendrá inconveniente en retirarse del proceso, dejando el camino libre a otros competidores o forzando un cambio en las condiciones de venta.
Blindaje contra la morosidad: La condición sine qua non
Más allá del montante final, el punto de fricción reside en la gestión del riesgo. El crédito al consumo, que engloba desde la financiación de vehículos hasta pequeños préstamos para electrodomésticos o viajes, carece de garantías reales en caso de impago. Aunque este riesgo se compensa habitualmente con tipos de interés más elevados, la volatilidad económica actual ha encendido las alarmas en las sedes bancarias.
- Exigencia de esquemas de protección contra pérdidas en la cartera heredada.
- Análisis exhaustivo de la calidad de los activos vinculados al consumo minorista.
- Mantenimiento de los estándares de control de riesgos históricos de la entidad.
CaixaBank ha solicitado formalmente garantías específicas que protejan su balance ante un posible repunte de la morosidad en la cartera de Cetelem. Esta exigencia responde a una filosofía de negocio donde el crecimiento no puede comprometer la estabilidad a largo plazo del grupo.
ING: El último competidor en el tablero de juego
Con la retirada de actores relevantes como Unicaja, Crédit Agricole y Cofidis, el escenario se ha reducido a un duelo entre dos. ING emerge ahora como la única alternativa real para BNP Paribas. El banco naranja debe decidir si asume el precio que CaixaBank rechaza o si, por el contrario, se alinea con la tendencia de cautela que impera en el mercado español.
La salida de otros pretendientes no es casual. Unicaja, por ejemplo, ha preferido desviar sus recursos hacia la adquisición de Wizink, una operación valorada entre 300 y 400 millones de euros. No obstante, el Banco de España ya ha impuesto condiciones estrictas para estos movimientos, exigiendo que los negocios de crédito al consumo se gestionen como filiales segregadas para evitar el uso de depósitos minoristas en activos de alto riesgo.
Perspectivas del mercado de crédito al consumo
El desenlace de la venta de Cetelem marcará un antes y un después en el sector de las financieras de consumo en España. La postura de CaixaBank refleja una tendencia global donde los grandes bancos priorizan la calidad crediticia sobre el volumen. En un entorno de tipos de interés fluctuantes y con el consumo de los hogares bajo la lupa, el éxito de la operación dependerá de quién sea capaz de absorber el riesgo sin penalizar sus ratios de capital.
En conclusión, el futuro de Cetelem está en el aire. Si BNP Paribas mantiene sus pretensiones de mil millones de euros, es probable que la operación se dilate o que el perfil del comprador cambie radicalmente. Por ahora, el mercado observa cómo la prudencia bancaria se impone al deseo de expansión en uno de los segmentos más volátiles del sistema financiero.