Categoría: Economía

  • España perderá su liderazgo económico en Europa para 2028

    España perderá su liderazgo económico en Europa para 2028

    Durante los últimos ejercicios, la economía de España ha operado como uno de los principales motores de la Eurozona, registrando tasas de crecimiento que triplicaban la media regional. Sin embargo, este ciclo de excepcionalismo parece tener fecha de caducidad. Los informes más recientes sugieren un cambio de paradigma para el año 2028, momento en el que el país perdería su posición de vanguardia para mimetizarse con el ritmo pausado del resto del continente.

    El fin del ciclo expansivo: Hacia una convergencia con la media europea

    Las proyecciones macroeconómicas actuales dibujan un escenario de normalización a la baja. Según el análisis detallado de Santander en su informe «The Year Ahead 2027», el avance del producto interior bruto (PIB) español sufrirá una erosión progresiva: de un sólido 2,6% previsto para 2026, la cifra caerá hasta el 1,8% en 2028. Esta trayectoria implica que la histórica ventaja competitiva de España se reducirá a apenas medio punto por encima de la zona euro.

    Desde instituciones como Funcas, se corrobora esta tendencia hacia la convergencia. Raymond Torres señala que este fenómeno no responde únicamente a un debilitamiento interno, sino también a una reactivación de potencias que habían permanecido estancadas, como es el caso de Alemania. El país germano, bajo nuevas estrategias de inversión masiva, está recortando distancias, lo que reduce el margen de liderazgo que España ostentaba cómodamente hasta ahora.

    El mapa del ‘sorpasso’: Portugal y Francia ganan terreno

    El dato más preocupante para la competitividad nacional no es solo la ralentización, sino la capacidad de otros estados para mantener un dinamismo superior en el medio plazo. En el horizonte de 2028, se espera que varias economías superen el ritmo de crecimiento español:

    • Portugal: Con una previsión de crecimiento del 2,1%, el país luso se posiciona como el líder de la península.
    • Francia: Aunque con cifras modestas, su estabilidad proyectada le permitiría ganar tracción frente al frenazo español.
    • Potencias Americanas: Países como México, Colombia, Chile y Uruguay están en la senda de superar los registros de crecimiento de la economía española.
    • China y EE.UU.: Mantendrán ritmos de expansión más agresivos, alejándose de los niveles de actividad que España podrá sostener.

    Cuellos de botella: El agotamiento del modelo actual

    La desaceleración no es un evento fortuito, sino la consecuencia de síntomas de agotamiento en los pilares tradicionales de la economía ibérica. El turismo, que ha sido el salvavidas durante años tras alcanzar la cifra de 100 millones de visitantes, parece haber llegado a un techo físico. La presión sobre las infraestructuras actuales (redes de transporte, sanidad y gestión hídrica) es máxima, y la falta de inversión en mantenimiento está empezando a pasar factura a la eficiencia logística del país.

    Además, el crecimiento poblacional reciente —con un aumento de tres millones de personas en un periodo breve— ha tensionado los servicios públicos y la movilidad. Este fenómeno se traduce en lo que los analistas denominan una «España apretada», donde el colapso de las grandes urbes dificulta la operatividad económica y reduce la calidad de vida percibida, distanciando los datos macroeconómicos de la realidad financiera de las familias.

    Productividad y vivienda: Los frenos del dinamismo español

    Uno de los mayores obstáculos para mantener el pulso económico es el estancamiento de la productividad. Hasta ahora, el crecimiento español se ha basado principalmente en la incorporación masiva de mano de obra en sectores de bajo valor añadido, en lugar de apostar por una transformación tecnológica profunda. A esto se suma la grave crisis de la vivienda, que no solo es un conflicto social, sino un lastre económico que impide la movilidad laboral interna y la atracción de talento internacional.

    Para evitar que este escenario de estancamiento se vuelva irreversible, los expertos subrayan la necesidad de reactivar la inversión privada y reorientar el modelo productivo. La dependencia de los fondos públicos europeos ha sido un alivio temporal, pero sin una base sólida de productividad que permita subir salarios y mejorar la eficiencia, España corre el riesgo de quedarse rezagada en una Europa que empieza a despertar de su letargo inversor.
  • CaixaBank ofrece 500 millones por Cetelem frente a BNP

    CaixaBank ofrece 500 millones por Cetelem frente a BNP

    La consolidación del sector bancario en el ámbito del crédito al consumo vive un momento de máxima tensión. El proceso de venta de Cetelem, la joya de financiación minorista de BNP Paribas, ha entrado en una fase de estancamiento estratégico. Mientras la entidad vendedora aspira a duplicar su valoración, CaixaBank ha trazado una línea roja inamovible en los 500 millones de euros, priorizando la solvencia sobre el crecimiento agresivo en un mercado marcado por la incertidumbre.

    El pulso por la valoración: 500 millones frente a las expectativas francesas

    La discrepancia económica es el principal escollo en esta operación. BNP Paribas busca rentabilizar la salida de su filial de préstamos rápidos, pero se ha topado con una realidad de mercado muy distinta a sus previsiones iniciales. La cúpula de CaixaBank, bajo la dirección de Gonzalo Gortázar, mantiene una postura de prudencia financiera extrema. Para el banco español, el valor real de Cetelem no puede superar los 500 millones de euros, considerando la necesidad de fondear un negocio que actualmente afronta retos de rentabilidad significativos.

    Esta diferencia de precios no es solo una cuestión de números, sino de visión estratégica. CaixaBank no parece dispuesta a entrar en una guerra de pujas irracional. Su mensaje es claro: a su precio se quedan con el activo; si las pretensiones de BNP no descienden, la entidad no tendrá inconveniente en retirarse del proceso, dejando el camino libre a otros competidores o forzando un cambio en las condiciones de venta.

    Blindaje contra la morosidad: La condición sine qua non

    Más allá del montante final, el punto de fricción reside en la gestión del riesgo. El crédito al consumo, que engloba desde la financiación de vehículos hasta pequeños préstamos para electrodomésticos o viajes, carece de garantías reales en caso de impago. Aunque este riesgo se compensa habitualmente con tipos de interés más elevados, la volatilidad económica actual ha encendido las alarmas en las sedes bancarias.

    • Exigencia de esquemas de protección contra pérdidas en la cartera heredada.
    • Análisis exhaustivo de la calidad de los activos vinculados al consumo minorista.
    • Mantenimiento de los estándares de control de riesgos históricos de la entidad.

    CaixaBank ha solicitado formalmente garantías específicas que protejan su balance ante un posible repunte de la morosidad en la cartera de Cetelem. Esta exigencia responde a una filosofía de negocio donde el crecimiento no puede comprometer la estabilidad a largo plazo del grupo.

    ING: El último competidor en el tablero de juego

    Con la retirada de actores relevantes como Unicaja, Crédit Agricole y Cofidis, el escenario se ha reducido a un duelo entre dos. ING emerge ahora como la única alternativa real para BNP Paribas. El banco naranja debe decidir si asume el precio que CaixaBank rechaza o si, por el contrario, se alinea con la tendencia de cautela que impera en el mercado español.

    La salida de otros pretendientes no es casual. Unicaja, por ejemplo, ha preferido desviar sus recursos hacia la adquisición de Wizink, una operación valorada entre 300 y 400 millones de euros. No obstante, el Banco de España ya ha impuesto condiciones estrictas para estos movimientos, exigiendo que los negocios de crédito al consumo se gestionen como filiales segregadas para evitar el uso de depósitos minoristas en activos de alto riesgo.

    Perspectivas del mercado de crédito al consumo

    El desenlace de la venta de Cetelem marcará un antes y un después en el sector de las financieras de consumo en España. La postura de CaixaBank refleja una tendencia global donde los grandes bancos priorizan la calidad crediticia sobre el volumen. En un entorno de tipos de interés fluctuantes y con el consumo de los hogares bajo la lupa, el éxito de la operación dependerá de quién sea capaz de absorber el riesgo sin penalizar sus ratios de capital.

    En conclusión, el futuro de Cetelem está en el aire. Si BNP Paribas mantiene sus pretensiones de mil millones de euros, es probable que la operación se dilate o que el perfil del comprador cambie radicalmente. Por ahora, el mercado observa cómo la prudencia bancaria se impone al deseo de expansión en uno de los segmentos más volátiles del sistema financiero.

  • CaixaBank supera su récord de clientes tras la era Bankia

    CaixaBank supera su récord de clientes tras la era Bankia

    El renacer comercial de CaixaBank tras la integración bancaria

    La culminación del proceso de absorción de Bankia por parte de CaixaBank ya es un hecho tangible que va más allá de la simple operativa técnica. Tras un periodo de ajustes naturales tras la fusión, la entidad presidida por José Ignacio Goirigolzarri ha logrado revertir la tendencia de fuga de usuarios para situarse en niveles récord. Al cierre del tercer trimestre de este año, la entidad ha comunicado una base de 19,23 millones de clientes en España, una cifra que supera oficialmente el volumen de usuarios que el grupo gestionaba en el momento inicial de la integración en la primavera de 2021.

    Este incremento es especialmente significativo si se observa la trayectoria reciente. Durante los primeros trimestres tras la unión, el banco experimentó una erosión constante de su cartera, perdiendo casi un millón de clientes entre particulares y empresas. Sin embargo, el cambio de ciclo iniciado en 2023 se ha consolidado con un crecimiento neto de 123.000 usuarios respecto al punto de partida de la fusión, demostrando que la maquinaria comercial ha recuperado su velocidad de crucero.

    Un verano de captación récord y metas estratégicas al alcance

    El periodo estival, tradicionalmente más relajado en la actividad bancaria, ha funcionado en esta ocasión como un motor de crecimiento excepcional para la entidad. Durante el tercer trimestre, CaixaBank logró atraer a 140.000 nuevos clientes, una cifra que acelera notablemente el ritmo de captación visto en los meses previos. Este impulso ha permitido cerrar la brecha que existía respecto a los objetivos marcados en su hoja de ruta interna.

    Dentro de su actual plan estratégico, el banco se propuso el ambicioso objetivo de incrementar su base en 800.000 usuarios. Con los últimos datos sobre la mesa, la entidad ya suma un avance de 750.000, lo que sitúa la meta a apenas 50.000 clientes de distancia. De mantenerse este dinamismo, es altamente probable que CaixaBank cumpla sus previsiones para 2026 con un año de antelación, consolidando su liderazgo en el mercado español frente a competidores que muestran una tracción mucho más discreta.

    Resiliencia frente a la banca digital y la competencia tradicional

    El éxito de CaixaBank cobra mayor relevancia al analizar el entorno de alta competitividad que define al sector financiero actual. Mientras que los neobancos y plataformas digitales lanzan ofertas agresivas para captar depósitos y cuentas sin comisiones, el banco dirigido por Gonzalo Gortázar ha sabido blindar su cuota de mercado. El análisis comparativo refuerza esta posición:

    • CaixaBank: Crecimiento robusto de 140.000 usuarios en el último trimestre.
    • Banco Santander: Estancamiento relativo con apenas 6.000 nuevos clientes en el mismo periodo.
    • Banca Digital: Presión constante en la remuneración del ahorro que no ha frenado la expansión del grupo de origen catalán.

    El factor político: El FROB y el futuro accionarial

    A pesar del éxito operativo, CaixaBank todavía mantiene un vínculo heredado de la crisis financiera: la participación del Estado. A través del FROB (Fondo de Reestructuración Ordenada Bancaria), el sector público controla un 18% del accionariado. La gestión de esta participación sigue siendo un tema de debate político intenso, especialmente ante la cercanía de nuevos ciclos electorales.

    Mientras el actual Ejecutivo ha optado por una salida muy gradual —vendiendo paquetes mínimos para evitar la dilución por los planes de recompra de acciones—, la oposición sugiere una aceleración de las desinversiones para recuperar las ayudas públicas. Actualmente, se espera la designación de un nuevo asesor externo que determine la estrategia de venta de títulos en los próximos meses, un movimiento que marcará el inicio del fin de la tutela estatal en la entidad.

    Conclusión: Un horizonte de solvencia y autonomía

    En definitiva, CaixaBank ha demostrado que la fase de digestión de la fusión con Bankia ha terminado con éxito. Con una base de clientes en máximos históricos y una capacidad de captación que triplica a algunos de sus rivales directos, la entidad encara los próximos años con la solvencia necesaria para operar sin las ataduras del pasado. El reto ahora reside en mantener este atractivo comercial mientras se resuelve la incógnita de su estructura accionarial definitiva.

  • El sector funerario aporta 4.108 millones a la economía

    El sector funerario aporta 4.108 millones a la economía

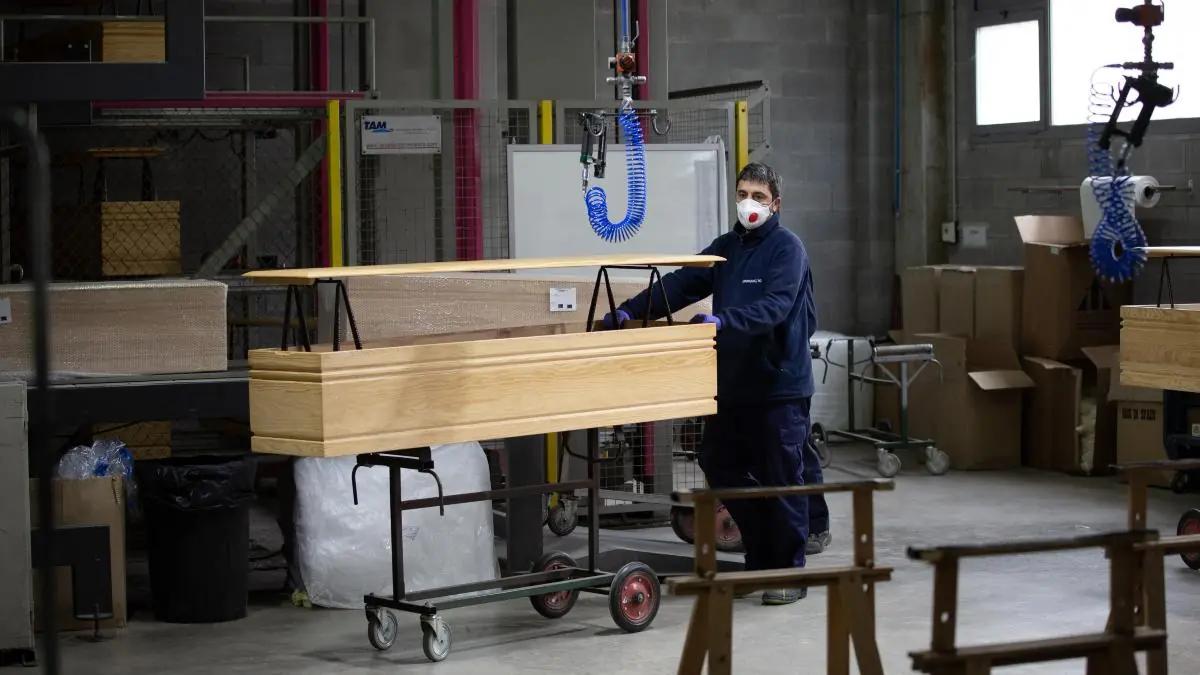
    A menudo invisibilizado por su naturaleza, el sector funerario español ha revelado recientemente su verdadera dimensión como pilar de estabilidad económica. Lejos de ser una actividad estática, este mercado inyecta anualmente 4.108 millones de euros en el tejido productivo nacional, lo que representa un sólido 0,24% del Producto Interior Bruto (PIB). Estos datos, extraídos del pionero Informe de Impacto Social y Económico del Sector Funerario, subrayan una realidad incuestionable: la gestión del final de la vida es una industria dinámica con una capacidad de arrastre sorprendente.

    El efecto multiplicador: Más allá de la facturación directa

    Uno de los hallazgos más relevantes del estudio, coordinado por la Universidad de Salamanca y Sigma Dos, es el potente efecto tractor que estas empresas ejercen sobre otros eslabones de la economía. No se trata solo de la gestión del servicio; por cada euro que factura el sector, se generan 1,4 euros adicionales en actividades periféricas. Este ecosistema de valor se desglosa de la siguiente manera:

    • Impacto directo: 2.240 millones de euros generados por la actividad propia de las funerarias.
    • Cadena de suministro: 1.315 millones de euros que benefician directamente a proveedores de diversos ramos.
    • Consumo inducido: 535 millones derivados del gasto de los empleados y la actividad indirecta.
    • Inversión en I+D+i: 19 millones de euros destinados específicamente a formación y modernización tecnológica.

    Este flujo financiero no se queda estancado, sino que se distribuye de forma capilar hacia sectores como la floristería, la fabricación de productos de madera y metal, la consultoría jurídica y los servicios de mantenimiento y limpieza, consolidando al sector como un cliente preferente para miles de autónomos y pymes.

    Solidez financiera y capital humano especializado

    A diferencia de otros sectores que dependen en exceso de la financiación externa, el negocio funerario destaca por su autonomía financiera. El 69% de sus recursos son propios y presenta un EBITDA medio del 20,5%, cifras que reflejan una gestión saneada y una notable resistencia ante ciclos económicos adversos. En los últimos 15 años, el crecimiento sostenido ha rozado el 3% anual, demostrando una resiliencia que pocas industrias pueden igualar.

    En términos laborales, el sector sostiene más de 13.200 puestos de trabajo directos. Aunque la cifra pueda parecer modesta en el volumen total de la población activa (0,054%), su relevancia radica en la productividad. Al ser una actividad intensiva en atención personal, el valor añadido que genera cada trabajador está al nivel de la media nacional, un hito considerando que el trato humano y la empatía son activos difícilmente automatizables.

    Un mapa empresarial atomizado y territorial

    La estructura del mercado funerario en España es eminentemente local. El 73% de las compañías son pequeñas empresas que emplean a menos de diez trabajadores, lo que garantiza una atención cercana y adaptada a las particularidades culturales de cada región. Geográficamente, la actividad se concentra con fuerza en el arco mediterráneo y el noroeste peninsular:

    • Andalucía, Galicia y la Comunidad Valenciana aglutinan el 43% del total de las empresas funerarias del país.
    • Ocho de cada diez euros invertidos en compras se destinan a proveedores locales o nacionales, reforzando la economía de proximidad.
    • La inversión en activos fijos e instalaciones es una constante: más de la mitad de las firmas del sector renovaron sus infraestructuras recientemente.

    Digitalización y nuevos hábitos de despedida

    El sector no es ajeno a la revolución tecnológica ni a los cambios en las preferencias de los ciudadanos. Desde la liberalización del mercado en 1996, la competencia ha fomentado la aparición de plataformas digitales que permiten comparar servicios y precios, aportando una transparencia necesaria a un momento de alta vulnerabilidad para las familias. Eventos tecnológicos de primer nivel ya acogen soluciones innovadoras que buscan optimizar la gestión burocrática y mejorar la experiencia del duelo.

    Paralelamente, se observa una transformación cultural profunda en los ritos. La incineración ha ganado un terreno imparable frente a la inhumación tradicional. Si en 2005 apenas representaba el 16% de los servicios, en la actualidad se sitúa cerca del 46%, una tendencia que obliga a las empresas a invertir en hornos crematorios de última generación y en urnas biodegradables, alineándose con las nuevas demandas de sostenibilidad ambiental.

    Conclusión: La importancia de lo esencial

    A pesar de la inflación que presiona los márgenes operativos, el sector funerario ha demostrado ser un engranaje fundamental de la economía española. Su valor no solo reside en los miles de millones de euros que aporta al PIB, sino en su función como servicio esencial que el 82% de la población considera crítico. En un contexto de cambio constante, la combinación de solidez financiera, innovación tecnológica y, sobre todo, una inquebrantable vocación de servicio humano, posiciona a esta industria como un modelo de eficiencia y compromiso social.

  • Unicaja y Sabadell cierran el 10% de sus oficinas bancarias

    Unicaja y Sabadell cierran el 10% de sus oficinas bancarias

    La banca tradicional en España atraviesa una metamorfosis irreversible donde el cemento cede terreno a los algoritmos. En un giro estratégico por optimizar sus balances, Unicaja y Sabadell han liderado la última oleada de ajustes en su red comercial, siguiendo la estela de contracción que ya marcó el Banco Santander. Esta tendencia no es solo un recorte de gastos, sino una reconfiguración total del modelo de atención al cliente en la era de la digitalización bancaria.

    El repliegue físico: Unicaja y Sabadell en cifras

    Durante el transcurso del presente ejercicio, el mapa de sucursales en España ha experimentado una reducción significativa. Unicaja ha sido la entidad más agresiva en este aspecto, ejecutando el cierre de 102 oficinas, lo que representa una disminución del 10,7% de su infraestructura física. Por su parte, el Banco Sabadell ha prescindido de 78 puntos de atención, reduciendo su red en casi un 7%.

    Este movimiento contrasta con la relativa estabilidad de otros gigantes del sector. Mientras el Santander eliminó cerca del 20% de sus sucursales el año pasado, entidades como CaixaBank y BBVA han optado por una estrategia de mantenimiento, con cierres testimoniales que no alteran significativamente su capilaridad territorial. El objetivo subyacente es claro: elevar la rentabilidad financiera mediante la reducción de costes fijos operativos.

    Agentes financieros y Cajas Rurales: El contrapunto al vacío bancario

    La desaparición de sucursales físicas no implica necesariamente el abandono total del cliente, especialmente en zonas menos urbanas. La banca está sustituyendo el coste de mantener un local por la flexibilidad de los colaboradores externos.

    • Santander ya cuenta con una red de 1.200 agentes financieros para dar cobertura al entorno rural.
    • Unicaja mantiene operativos a unos 400 colaboradores para mitigar el impacto del cierre de sus oficinas andaluzas y castellanas.
    • En sentido opuesto, las Cajas Rurales están ocupando el espacio abandonado por los grandes bancos, habiendo inaugurado más de mil oficinas desde 2015, controlando ya una cuarta parte de la red nacional.

    El dogma de la eficiencia: El objetivo del 30%

    Detrás de cada persiana bajada existe un indicador financiero obsesivo: el ratio de eficiencia. El sector bancario se ha impuesto la meta de situar este indicador cerca del 30%. Esto significa que las entidades aspiran a gastar únicamente 30 euros por cada 100 euros que ingresan. Para lograrlo, el ajuste de la plantilla y los costes operativos es la palanca principal.

    Curiosamente, el impacto laboral ha sido dispar. Mientras el Sabadell ha visto reducida su fuerza de trabajo en España en más de 360 personas debido a su plan de salidas voluntarias, Unicaja ha logrado incrementar ligeramente su número de empleados a pesar de tener menos oficinas, reforzando sus canales remotos y de gestión especializada.

    Rumores de consolidación y el factor BPCE

    El adelgazamiento de las estructuras de Unicaja y Sabadell alimenta nuevamente las especulaciones sobre una futura fusión bancaria. Tras el episodio de la OPA hostil del BBVA, el Sabadell busca fortalecer su posición de independencia, aunque la sombra de una transacción con la entidad malagueña sigue presente en los análisis del mercado. La venta de su filial británica TSB fue un paso clave para sanear su balance y ganar músculo ante posibles movimientos corporativos.

    A este escenario se suma la entrada del grupo francés BPCE en el capital del Sabadell, alcanzando ya un 7%. Aunque el Banco Central Europeo presiona para lograr una mayor concentración bancaria transfronteriza, la falta de una normativa única en la eurozona actúa como freno. No obstante, el mercado interpreta estos movimientos como el preludio de una nueva fase de consolidación donde el tamaño y la eficiencia tecnológica serán los únicos seguros de supervivencia.

    Conclusión: Un modelo híbrido en formación

    La banca española está dejando de ser un negocio de proximidad física para convertirse en una plataforma de servicios financieros digitales con puntos de apoyo estratégicos. El cierre de oficinas en Unicaja y Sabadell no es un síntoma de debilidad, sino una adaptación agresiva a un entorno donde la rentabilidad se juega en la nube y no en la ventanilla. El desafío para estas entidades será mantener la fidelidad del cliente mientras desmantelan el modelo tradicional que los acompañó durante décadas.

  • CaixaBank gana 4.962 millones y eleva su dividendo

    CaixaBank gana 4.962 millones y eleva su dividendo

    La solidez del sector bancario en la península ibérica encuentra un nuevo referente en los resultados presentados por CaixaBank correspondientes al cierre del tercer trimestre. La entidad no solo ha logrado consolidar una base de 21,1 millones de clientes entre España y Portugal, sino que ha traducido este volumen de actividad en un beneficio neto de 4.962 millones de euros. Esta cifra supone un incremento del 12,9% respecto al ejercicio anterior, permitiendo al grupo financiero reforzar su política de retribución al accionista con un reparto de dividendos que subraya su capacidad de generación de capital.

    Impacto en el accionista: Dividendos y recompras

    Uno de los puntos más destacados de este balance trimestral es el anuncio de un dividendo a cuenta extraordinario. El consejo de administración ha dado luz verde al desembolso de 1.281 millones de euros, lo que equivale a 18,44 céntimos brutos por acción, previsto para el próximo 6 de noviembre. Este movimiento responde a un payout de entre el 50% y el 60% de los beneficios, reafirmando el compromiso del banco con sus inversores.

    • Distribución de un dividendo interino basado en el 40% del beneficio del primer semestre.
    • Ampliación del programa de recompra de acciones por 500 millones de euros hasta finales de enero de 2027.
    • Objetivo de mantener una rentabilidad recurrente (RoTE) del 18,8%.

    Análisis del negocio: Crecimiento en crédito y gestión patrimonial

    La maquinaria comercial de CaixaBank ha operado a pleno rendimiento, logrando una evolución muy positiva en la cartera de crédito sano, que se eleva hasta los 397.469 millones de euros. Es especialmente relevante el impulso en el segmento corporativo, con un repunte del 11,4% en los préstamos a empresas, seguido por el crédito hipotecario y de consumo, que muestran signos de vitalidad a pesar del contexto de tipos de interés. El volumen de negocio total ha escalado hasta los 1,16 billones de euros, un 6,4% más interanual.

    En cuanto a la captación de ahorro, los recursos de clientes han ascendido a 760.353 millones. La gestión de activos brilla con luz propia: los fondos de inversión y carteras han crecido un 11,5%, mientras que los seguros de protección han aportado 1.000 millones de euros a la cuenta de resultados. Este modelo de banca universal y diversificada permite compensar el ligero descenso en las comisiones bancarias tradicionales, que bajaron un 0,9%, con un aumento significativo en los servicios de gestión patrimonial.

    Eficiencia operativa y transformación tecnológica

    Bajo la dirección de Gonzalo Gortázar, el banco está acelerando su Plan Estratégico 2025-2027, poniendo el foco en la digitalización profunda. La integración de la inteligencia artificial no es solo una declaración de intenciones, sino una realidad que ya impacta en la eficiencia operativa, la cual se sitúa en un excelente 39,4%. Esta apuesta tecnológica busca optimizar la experiencia de usuario en canales como Imagin, la plataforma digital que ya cuenta con 4,3 millones de usuarios activos.

    Control de riesgos y solvencia financiera

    A pesar de la incertidumbre macroeconómica, los indicadores de riesgo de CaixaBank muestran una tendencia descendente. La ratio de morosidad se ha reducido hasta el 1,76%, un mínimo histórico que refleja la calidad de los activos en balance. Por otro lado, la solvencia se mantiene robusta con una ratio CET1 del 12,5%, incluso tras absorber el impacto de las recompras de acciones. Con una liquidez total de 151.506 millones de euros, la entidad se posiciona con holgura para afrontar los desafíos del próximo ciclo económico, manteniendo un coste del riesgo controlado en el 0,24%.

    En conclusión, los resultados de CaixaBank hasta septiembre reflejan un equilibrio entre el crecimiento comercial y la prudencia financiera. El aumento de clientes y la mejora en los márgenes de intereses han permitido a la entidad no solo superar las expectativas de beneficio, sino proyectar una imagen de solidez y rentabilidad sostenible a largo plazo, consolidando su liderazgo en el mercado ibérico y su atractivo para el capital internacional.

  • BBVA sufre pérdidas en Turquía por la hiperinflación

    BBVA sufre pérdidas en Turquía por la hiperinflación

    La solidez financiera que BBVA proyecta a nivel global se enfrenta a un desafío persistente que parece no tener fin inmediato: el lastre de sus operaciones en Turquía. A pesar de los incrementos en rentabilidad en otros mercados, la exposición al mercado otomano ha generado una brecha contable significativa. La combinación de una hiperinflación desbocada y la inestabilidad geopolítica en Oriente Próximo ha transformado lo que debía ser un motor de crecimiento en un sumidero de recursos que condiciona los balances del grupo.

    El impacto de la hiperinflación en el balance de Garanti

    Durante los primeros nueve meses del año, la filial turca de BBVA, Garanti, logró generar un beneficio operativo notable de 789 millones de euros. Sin embargo, esta cifra es meramente ilusoria en el contexto actual. Debido a la normativa contable aplicada a economías con precios descontrolados, el banco ha tenido que realizar un ajuste por hiperinflación de 865 millones de euros. El resultado es paradójico: las pérdidas contables han devorado por completo los beneficios reales obtenidos en el trimestre.

    Este fenómeno no es un evento aislado. Desde mediados de 2022, el impacto acumulado de estos ajustes en Turquía asciende a la astronómica cifra de 6.770 millones de euros. Las previsiones más realistas sugieren que el banco no podrá abandonar este método de contabilidad especial hasta, al menos, el año 2028, lo que prolonga la incertidumbre sobre cuándo empezará a rentabilizar de forma limpia su inversión en el país.

    Factores externos: Geopolítica y crisis energética

    La dirección de BBVA, encabezada por su consejero delegado Onur Genç, ha identificado variables externas que complican la recuperación del mercado turco. La proximidad de Turquía a los focos de conflicto en Oriente Próximo y la alta dependencia energética del país (especialmente de gas y petróleo) han deteriorado el cuadro macroeconómico. Esta situación ha obligado a la entidad a revisar sus metas:

    • El objetivo de beneficios de 1.000 millones para la filial presenta ahora un sesgo negativo.
    • Las estimaciones de inflación para finales de 2026 se han elevado al 30%, frente al 25% previsto inicialmente.
    • El coste del riesgo se ha incrementado notablemente debido a la necesidad de mayores provisiones.

    Argentina y el agujero global de activos deteriorados

    Turquía no es el único frente abierto para el banco español. Argentina replica el mismo esquema de inestabilidad monetaria. En el país sudamericano, el ajuste por hiperinflación ha restado 174 millones de euros, dejando la aportación neta de esta región en apenas 102 millones. Si sumamos el impacto negativo de ambos mercados desde 2022, el agujero global que BBVA ha tenido que digerir alcanza los 8.648 millones de euros.

    Para mitigar este escenario, la entidad ha optado por una estrategia defensiva agresiva. Esto incluye la venta de carteras de crédito deterioradas y un aumento masivo de las dotaciones por insolvencias. En concreto, las provisiones en Turquía se dispararon un 70,5% en el último año, alcanzando los 1.138 millones de euros, ante una tasa de morosidad que ya supera el umbral del 4%.

    Resiliencia operativa en un entorno hostil

    A pesar de las cifras alarmantes en el neto, la operativa diaria del banco muestra signos de resistencia. El margen de intereses ha crecido gracias a la actividad crediticia y a las políticas del banco central local respecto a las reservas en lira turca. Además, el negocio de medios de pago sigue generando comisiones netas al alza, lo que compensa parcialmente el drenaje de capital provocado por la inflación.

    En conclusión, BBVA se mantiene firme en su apuesta estratégica por Turquía a largo plazo, aunque el coste de oportunidad y el impacto directo en sus cuentas actuales están siendo mucho más elevados de lo proyectado originalmente. La gestión de este «agujero» financiero será determinante para la evolución de la acción de BBVA y su capacidad de dividendos en los próximos ejercicios.

  • Sabadell gana 1.376 millones y pagará nuevo dividendo

    Sabadell gana 1.376 millones y pagará nuevo dividendo

    Estrategia de retribución: Un dividendo de 325 millones para cerrar el ejercicio

    El consejo de administración de Banco Sabadell ha reafirmado su compromiso con la creación de valor para sus inversores al anunciar un nuevo pago en efectivo. La entidad distribuirá 325 millones de euros el próximo 29 de diciembre, lo que equivale a una retribución de 7 céntimos por acción. Este movimiento no es aislado, ya que se complementa con la ejecución de su plan de recompra de acciones, del cual todavía restan por invertir 57 millones de euros de un total de 331 millones autorizados el pasado verano.

    Esta política de remuneración se apoya en la solidez del balance actual. La ratio de solvencia CET1 se situó en el 13,12% al cierre del tercer trimestre, una cifra que, aunque muestra una ligera reducción respecto al ejercicio previo, garantiza la capacidad de la entidad para generar capital de manera orgánica y sostener los pagos futuros en un entorno de tipos de interés cambiantes.

    Análisis de resultados: Beneficios bajo la lupa tras la salida de TSB

    En términos de rentabilidad neta, la entidad financiera alcanzó los 1.376 millones de euros entre enero y septiembre. Si bien la cifra global representa un leve descenso del 1% comparado con el año anterior, es necesario diseccionar los datos para entender la evolución real del negocio. La exclusión de TSB tras su venta estratégica al Santander y la ausencia de resultados extraordinarios sitúan el beneficio recurrente en 1.096 millones de euros, una caída interanual del 5,3% que se vio amortiguada por un excelente desempeño en el tercer trimestre.

    A pesar de estos ajustes estructurales, la dirección del banco, liderada por Marc Armengol, destaca que la tendencia es positiva. La rentabilidad sobre el capital tangible (RoTE) escaló hasta el 14,2%, acercándose al objetivo fijado para finales de 2026. La previsión de la entidad es alcanzar un RoTE del 16% en 2027, impulsada por una gestión disciplinada y la mejora constante de los márgenes de explotación.

    Eficiencia operativa y control de costes no recurrentes

    Uno de los pilares de la transformación actual de Banco Sabadell reside en su estructura de costes. Durante los primeros nueve meses, los gastos totales ascendieron a 1.797 millones de euros. Este incremento del 9,1% está justificado por una inversión necesaria en eficiencia: el plan de prejubilaciones ejecutado en España. Esta medida, que supuso un desembolso extraordinario de 88 millones, está diseñada para generar ahorros estructurales de hasta 40 millones de euros anuales a partir de 2027.

    En cuanto a la calidad de los activos, el banco ha logrado reducir su ratio de morosidad de forma significativa, situándola en un saludable 2,4%. Este saneamiento de la cartera es fruto de una reducción de activos dudosos valorada en casi 480 millones de euros durante el último año, reforzando la tesis de que la entidad está mejor preparada que nunca para afrontar posibles ciclos económicos adversos.

    Crecimiento en el negocio bancario: Hipotecas y PYMES al frente

    El dinamismo comercial ha sido el verdadero motor de los ingresos. El margen de intereses y las comisiones sumaron 3.677 millones de euros. Destaca especialmente el segmento de gestión de activos, potenciado por la alianza estratégica con Amundi, que ha elevado las comisiones un 2,1% interanual. Además, el banco proyecta que este crecimiento se acelere en el último tramo del año, con una previsión de aumento del 4% en la generación de comisiones netas.

    En el ámbito del crédito, el Sabadell ha mostrado músculo en todas sus líneas de negocio:

    • Inversión crediticia total: Creció un 4% hasta superar los 124.900 millones de euros.
    • Segmento PYMES: Un pilar histórico que se incrementó un 3% interanual.
    • Hipotecas: La nueva producción subió un 5% en el último trimestre, reflejando una recuperación del mercado residencial.
    • Consumo: Experimentó un crecimiento a doble dígito con un aumento del 12,7% en el saldo vivo.

    Perspectivas futuras: Hacia la consolidación del nuevo modelo

    La conclusión de este periodo de nueve meses deja a Banco Sabadell en una posición de fortaleza operativa. La entidad no solo ha logrado gestionar la transición tras la venta de activos internacionales, sino que ha reforzado su cuota de mercado en España a través de un crecimiento equilibrado entre recursos de clientes (fondos de inversión y depósitos) y concesión de crédito. Con una hoja de ruta clara enfocada en la digitalización y la rentabilidad, el banco se encamina a cerrar un ejercicio 2024 marcado por la estabilidad y la generosidad hacia su accionariado.

  • BBVA gana 9.066 millones impulsado por México y Turquía

    BBVA gana 9.066 millones impulsado por México y Turquía

    La diversificación geográfica como motor de rentabilidad para BBVA

    En un escenario financiero global complejo, la estrategia de expansión internacional de BBVA ha vuelto a demostrar su eficacia. La entidad financiera ha reportado un beneficio neto atribuido de 9.066 millones de euros durante los tres primeros trimestres del ejercicio, lo que representa un crecimiento del 13,6% respecto al mismo tramo del año anterior. Este resultado pone de manifiesto cómo la fortaleza de sus mercados emergentes actúa como un escudo frente a la saturación o el menor dinamismo de las economías europeas.

    El consejero delegado, Onur Genç, ha subrayado la capacidad del grupo para armonizar el incremento de su base de negocio con niveles de rentabilidad superiores. La clave de este avance reside en un margen bruto que escaló hasta los 32.072 millones de euros, impulsado principalmente por una evolución positiva de los ingresos recurrentes, a pesar de las presiones inflacionarias en los costes operativos.

    México y Turquía: los pilares del crecimiento internacional

    El análisis por geografías revela un cambio de guardia en la aportación al beneficio global. México se consolida como la joya de la corona de la entidad, con un beneficio de 4.522 millones de euros, lo que supone un incremento del 16,9%. Por su parte, la operativa en Turquía ha sorprendido al mercado con un repunte del 21,8% en sus ganancias, alcanzando los 789 millones de euros, a pesar de la volatilidad económica intrínseca de la región.

    • América Latina (excluyendo México): Aportó 821 millones de euros, con un crecimiento exponencial del 42,1%.
    • Margen de Intereses: Registró una subida del 20,8% a nivel global, situándose en 23.243 millones.
    • Comisiones Netas: Ascendieron a 6.909 millones, reflejando una mayor actividad comercial.

    El desafío del mercado español: entre la estabilidad y el ligero retroceso

    En contraste con el vigor internacional, el negocio en España presenta un perfil mucho más plano. Las ganancias en el mercado doméstico sufrieron una leve contracción del 0,2%, situándose en 3.106 millones de euros. Esta ralentización no se debe a una falta de ingresos, que crecieron un 2,2%, sino al aumento de los costes de administración y personal.

    La inversión en tecnología y el impacto financiero derivado de los planes de salidas voluntarias de empleados han lastrado el resultado final en territorio español. No obstante, la actividad comercial se mantiene sólida, con un crecimiento del 4,5% en la concesión de créditos a clientes, destacando especialmente el dinamismo en el sector corporativo frente al hipotecario.

    Solvencia y gestión del riesgo en un balance de casi un billón

    El balance total del grupo BBVA se sitúa ya en las puertas del billón de euros, con activos valorados en 986.191 millones. La gestión del riesgo ha permitido que la tasa de mora mejore hasta situarse en un 2,6%, una cifra competitiva dadas las circunstancias macroeconómicas. En cuanto a la calidad del crédito, destaca el auge de los préstamos al consumo (+8,7%) y el uso de tarjetas de crédito (+12,4%), lo que indica un mantenimiento del gasto de las familias.

    A pesar de la robustez de los beneficios, la ratio de capital CET1 experimentó un ajuste, situándose en el 12,21%. No obstante, el retorno sobre el capital tangible (RoTE) ha escalado hasta el 22%, consolidando a BBVA como una de las entidades más eficientes y rentables del panorama bancario europeo actual. La gestión fuera de balance, que incluye fondos de inversión y pensiones, también mostró un crecimiento saludable, rozando los 200.000 millones de euros gestionados.

    Perspectivas estratégicas para el cierre de ejercicio

    La hoja de ruta de la entidad parece clara: seguir aprovechando la escala en mercados con mayores márgenes para compensar el entorno de tipos más ajustado en Europa. La capacidad de BBVA para generar capital de forma orgánica y mantener una política de dividendos atractiva seguirá dependiendo, en gran medida, de la estabilidad política y económica en México y de la evolución de la inflación en Turquía, dos factores que, por ahora, han jugado a favor de las cuentas del banco azul.

  • El Santander frena la captación de clientes en España

    El Santander frena la captación de clientes en España

    El panorama bancario en España está viviendo un cambio de ciclo tras meses de intensa agitación corporativa. El Banco Santander, que se posicionó como uno de los principales receptores de usuarios durante la incertidumbre generada por la oferta de BBVA sobre Sabadell, ha visto cómo su ritmo de crecimiento se enfriaba drásticamente durante el tercer trimestre del año. La entidad ha pasado de registrar incrementos masivos a una fase de estabilización operativa, sumando apenas 6.000 nuevos usuarios en este último periodo analizado.

    Del volumen a la fidelización: El nuevo foco del Santander en España

    A pesar de que las cifras brutas muestran un frenazo evidente —especialmente si se comparan con los 78.000 usuarios ganados en el trimestre inmediatamente anterior—, la estrategia de la entidad presidida por Ana Botín parece estar virando hacia la búsqueda de la rentabilidad. No se trata solo de cuántos clientes entran, sino de la calidad de su operativa. En este sentido, el banco ha logrado un hito relevante al sumar 139.000 clientes activos en el territorio nacional durante los últimos tres meses.

    Este concepto de «cliente activo» es la piedra angular del plan estratégico que se extiende hasta 2028. Para el grupo cántabro, es prioritario atraer a particulares y empresas que utilicen de forma recurrente sus servicios financieros, ya que son estos los que realmente impulsan los márgenes de beneficio. En términos anuales, el crecimiento de este segmento ha sido de 455.000 personas, una cifra que contrasta con el aumento de tan solo 44.000 usuarios totales en el mismo ejercicio.

    El impacto del fin de la opa de BBVA sobre Sabadell

    El análisis de los flujos de mercado sugiere que el Santander supo capitalizar el ruido mediático y la incertidumbre de sus competidores durante el proceso de compra fallido entre BBVA y Sabadell. Sin embargo, una vez concluido ese escenario de inestabilidad externa en septiembre-octubre de 2025, la captación orgánica ha regresado a niveles mucho más discretos.

    • Crecimiento interanual acumulado (sep 2024 – sep 2025): 168.000 nuevos usuarios.
    • Evolución en el último ejercicio: reducción del ritmo hasta los 44.000 usuarios.
    • Situación actual: La entidad cuenta con una base sólida de 5.448.000 clientes en España entre empresas y particulares.

    Resiliencia frente a los neobancos y el mercado del ahorro

    Un aspecto llamativo del actual escenario es la resistencia de la banca tradicional frente a las plataformas digitales como Revolut o N26. A pesar de la agresiva política de intereses en cuentas y depósitos de los denominados neobancos, el Santander defiende que su capacidad de retención sigue siendo robusta. Los datos del sector indican que estas plataformas digitales incluso han experimentado ligeros descensos en los saldos gestionados, bajando de los 104.535 millones a los 104.077 millones de euros en el último semestre.

    Héctor Grisi, consejero delegado del grupo, ha destacado que la dinámica en España sigue siendo positiva gracias a una demanda de crédito vigorosa, que ha escalado un 13% interanual hasta alcanzar los 300.000 millones de euros. Por su parte, el volumen de depósitos también muestra una tendencia ascendente con un crecimiento del 5,9%, situándose en 376.256 millones de euros.

    Infraestructura física y expansión internacional

    En cuanto a su presencia física, el Santander parece haber pausado el agresivo cierre de sucursales de años anteriores. Actualmente mantiene operativas 1.460 oficinas en España, reforzadas por una red de más de mil agentes financieros que garantizan el servicio en zonas rurales. Esta estabilidad en el mercado doméstico se complementa con la ambiciosa expansión global del grupo, que ya alcanza los 189 millones de usuarios en todo el mundo tras la integración del banco norteamericano Webster.

    El objetivo final es ambicioso: alcanzar los 210 millones de clientes globales para 2028 y reportar unos beneficios cercanos a los 20.000 millones de euros. Para lograrlo, el Santander deberá equilibrar su crecimiento en mercados emergentes con la consolidación de un modelo de negocio en España donde el margen de rentabilidad por usuario prevalezca sobre el simple volumen de altas en el sistema.