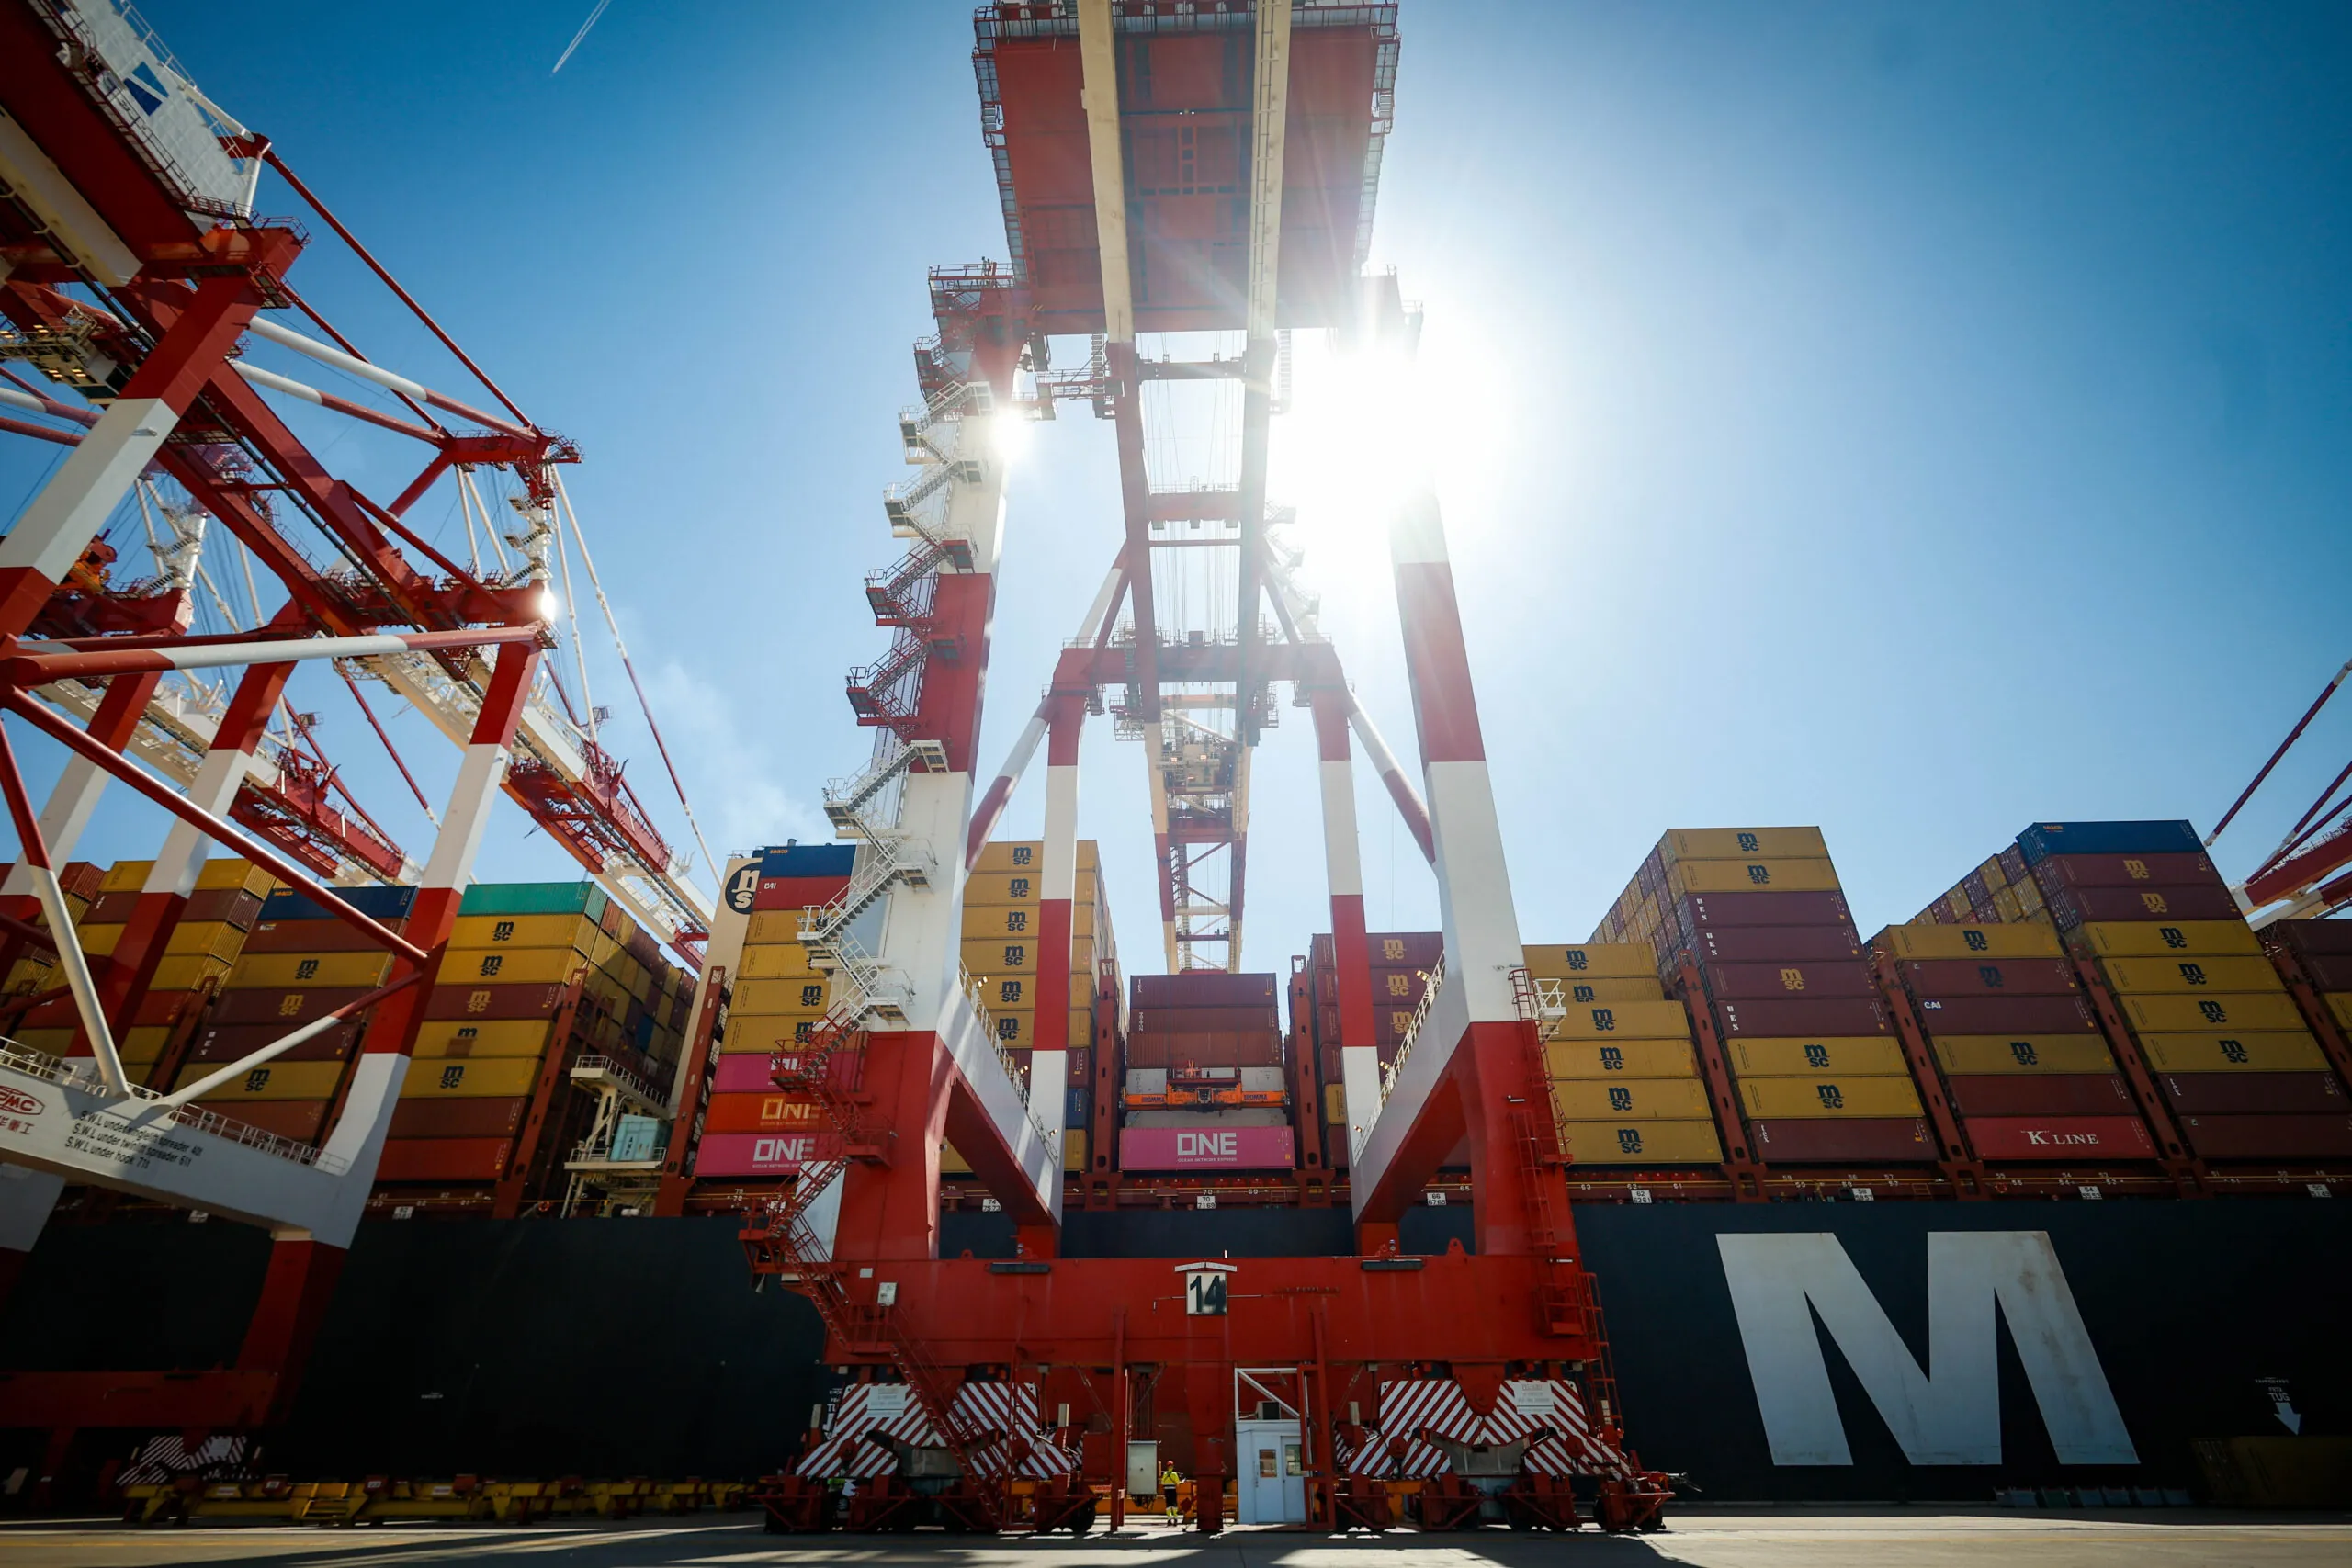
La economía española se enfrenta a un cambio de ciclo en su motor de crecimiento. Durante años, el sector exterior fue el pilar que sostuvo la recuperación, pero los datos más recientes confirman un enfriamiento que ha pillado desprevenidos a los principales organismos de análisis. Lo que antes era una contribución positiva al Producto Interior Bruto (PIB) se ha transformado en un lastre, dejando el crecimiento nacional exclusivamente en manos del consumo interno.
El fin del viento de cola para el comercio exterior
El escenario de optimismo que reinaba hace apenas seis meses se ha disipado. Las nuevas proyecciones de Funcas reflejan una corrección drástica en las expectativas comerciales. El crecimiento de las exportaciones para 2026 se sitúa ahora en un modesto 1,5%, una cifra que supone un recorte de ocho décimas respecto a las previsiones anteriores. Este frenazo no es un evento aislado, sino que viene acompañado de un desplome aún mayor en las importaciones, que pasan de un estimado del 3,9% a un 2,6%.
Esta desaceleración conjunta de los flujos comerciales indica que España está perdiendo su capacidad de tracción en los mercados internacionales. La balanza comercial, aunque todavía en terreno de superávit, muestra signos evidentes de deterioro estructural. El sector exterior ya no suma décimas al crecimiento económico; ahora las resta, obligando a revaluar la resiliencia de la economía española frente a choques externos.
Factores críticos: Competitividad y el desafío de los costes
¿Por qué los productos españoles están perdiendo atractivo fuera de nuestras fronteras? La respuesta reside en una combinación de factores internos que han erosionado la competitividad del país:
- Brecha de inflación: Los precios en España han escalado con mayor rapidez que en la media de la Unión Europea, dificultando que las empresas compitan en igualdad de condiciones.
- Costes energéticos: A pesar de las medidas de contención, la factura energética sigue pesando más en la industria electrointensiva que en la de sus competidores directos.
- Presión salarial: El incremento de los costes laborales, por encima de los niveles de productividad, ha encarecido el precio final de los bienes manufacturados.
- Aranceles y proteccionismo: El regreso de barreras comerciales a nivel global afecta especialmente a una economía abierta como la española.
Sectores industriales bajo el foco del estancamiento
El impacto de este frenazo comercial no es uniforme. Mientras que la exportación de servicios, impulsada por el turismo y los servicios profesionales, mantiene un tono razonable, la venta de bienes físicos atraviesa una tormenta perfecta. Sectores estratégicos como el farmacéutico, el químico y, muy especialmente, el de componentes de automóviles, han dejado de crecer al ritmo esperado.
España se mira hoy en el espejo de Alemania. Al igual que la potencia germana, la industria nacional sufre la agresiva competencia de China, que ha logrado dominar sectores clave como la tecnología y la automoción eléctrica. Si la industria automovilística —tradicionalmente el buque insignia de la exportación española— no recupera su competitividad, el impacto en el empleo y en la producción industrial será inevitable a medio plazo.
Perspectivas del PIB: ¿Hacia un crecimiento inferior al 2%?
La consecuencia directa de este desequilibrio es una revisión a la baja de la riqueza nacional. El Banco de España ya ha alertado de que el crecimiento podría situarse por debajo del umbral del 2% en los próximos ejercicios, un hito negativo que no se veía desde el periodo de recuperación post-pandemia. Por su parte, la AIReF mantiene un tono algo más cauteloso, pero ya ha advertido que sus próximas revisiones integrarán estas señales negativas del comercio transfronterizo.
En conclusión, el modelo de crecimiento basado en el sector exterior está agotado en su forma actual. La dependencia del consumo doméstico para mantener el PIB a flote es una estrategia arriesgada en un contexto de tipos de interés altos y pérdida de poder adquisitivo. Para revertir esta tendencia, España necesita no solo controlar la inflación, sino acometer reformas estructurales que permitan a sus empresas volver a ser competitivas en un mercado global cada vez más hostil y fragmentado.