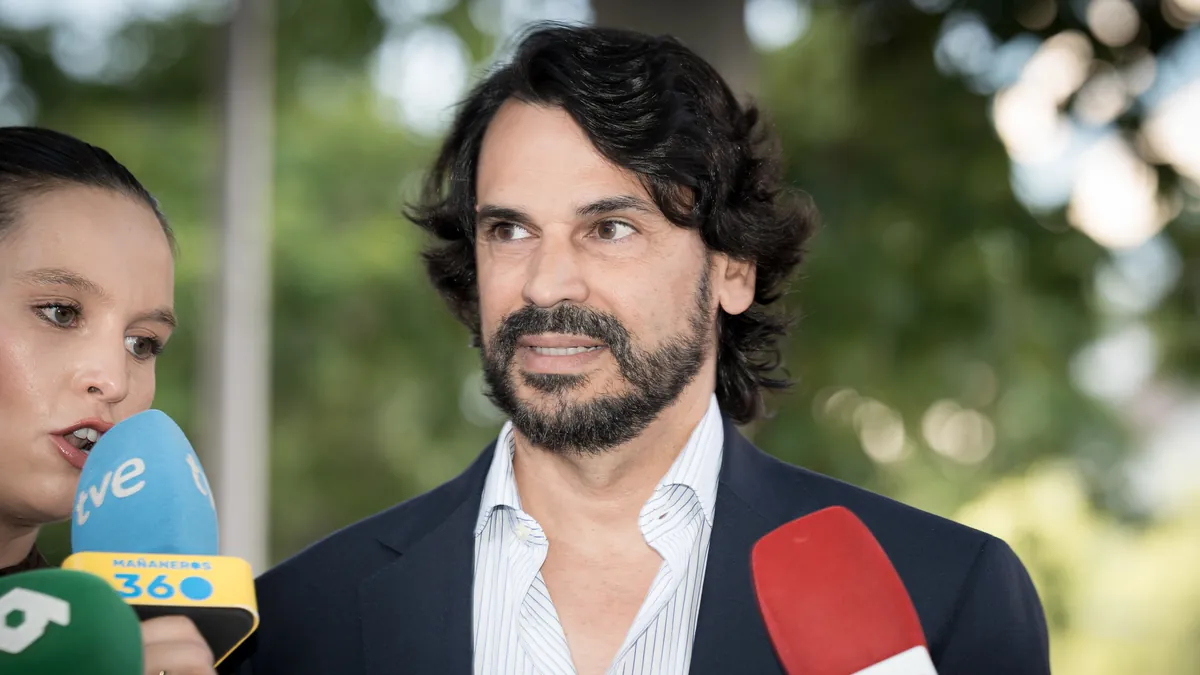
La estrategia de investigación sobre los negocios de Alberto González Amador ha dado un giro significativo tras la última resolución de la Audiencia Provincial de Madrid. Lo que hasta ahora era un análisis parcelado de sus cuentas bancarias, se convertirá en una auditoría integral que permitirá a la Unidad Central Operativa (UCO) de la Guardia Civil contrastar, de forma simultánea, los movimientos de capital con las declaraciones tributarias y los registros de la Seguridad Social del empresario.
Un análisis transversal para evitar el estancamiento judicial
La decisión de la Sección Tercera de la Audiencia madrileña responde a un recurso interpuesto por la Fiscalía de Madrid. Inicialmente, el Juzgado de Instrucción número 19 había optado por una vía más conservadora, limitando el campo de acción de la UCO únicamente a la información bancaria. El criterio del instructor era esperar a obtener resultados de las cuentas para, solo entonces, decidir si era necesario escalar la investigación a los datos fiscales.
Sin embargo, los magistrados han corregido esta hoja de ruta. Argumentan que, en delitos complejos como la corrupción en los negocios y la administración desleal, la fragmentación de la información solo conduce a la demora del proceso. Para la Audiencia, es imperativo que los investigadores puedan realizar un cotejo de datos de manera conjunta, permitiendo que la instrucción avance con la celeridad que requiere un caso de esta relevancia pública y judicial.
Las claves de la investigación: Comisiones y contratos de pandemia
El foco de la Guardia Civil no se limita exclusivamente a la figura de González Amador, sino que se extiende a un entramado de sociedades que habrían servido de vehículo para diversas operaciones bajo sospecha. Entre los puntos críticos que la UCO debe esclarecer se encuentran:
- La adquisición de la mercantil Círculo de Belleza S.L. por un importe cercano al medio millón de euros, una operación que podría haber encubierto el pago de comisiones irregulares.
- El análisis de la facturación de Maxwell Cremona, empresa que experimentó un crecimiento notable durante los años de la crisis sanitaria.
- La intermediación comercial en la venta de material sanitario y la naturaleza real de los contratos firmados con entidades como Quirón Prevención.
La sospecha que planea sobre la instrucción es si el empresario utilizó estas estructuras mercantiles para canalizar pagos a directivos o para ocultar beneficios que deberían haber tributado de forma ordinaria. En su defensa, González Amador ha sostenido que todas sus operaciones responden a valores de mercado y que las adquisiciones empresariales estaban justificadas por la red de distribución y el volumen de negocio de las mismas.
Cronología de un rastreo patrimonial exhaustivo
El horizonte temporal que la justicia ha puesto a disposición de la Guardia Civil es amplio. Los investigadores tienen autorización para rastrear movimientos financieros desde el 1 de enero de 2014 hasta la actualidad. Esta ventana de más de una década busca reconstruir la evolución patrimonial de los investigados y detectar posibles patrones de blanqueo o desvío de fondos a través de sociedades instrumentales.
Al permitir ahora el acceso a la Tesorería General de la Seguridad Social y a la Agencia Tributaria, la UCO podrá verificar si el personal contratado y los impuestos liquidados coinciden con la actividad económica real que reflejan los extractos bancarios. Este cruce de datos es fundamental para desmantelar o confirmar la tesis de la administración desleal, ya que permitiría identificar si existieron salidas de dinero injustificadas hacia el entorno personal del empresario o hacia terceros.
Hacia una fase determinante del proceso
Con este nuevo respaldo jurídico, la investigación entra en una fase técnica de alta complejidad. La capacidad de la UCO para reconstruir el flujo monetario entre las empresas de González Amador y sus clientes principales, especialmente en el sector de la prevención de riesgos laborales, marcará el futuro de la pieza separada. Lo que comenzó como un examen de ingresos por intermediación se ha convertido en una fiscalización total de su trayectoria empresarial reciente, donde cada dato tributario será una pieza clave para armar el puzle de la presunta corrupción.