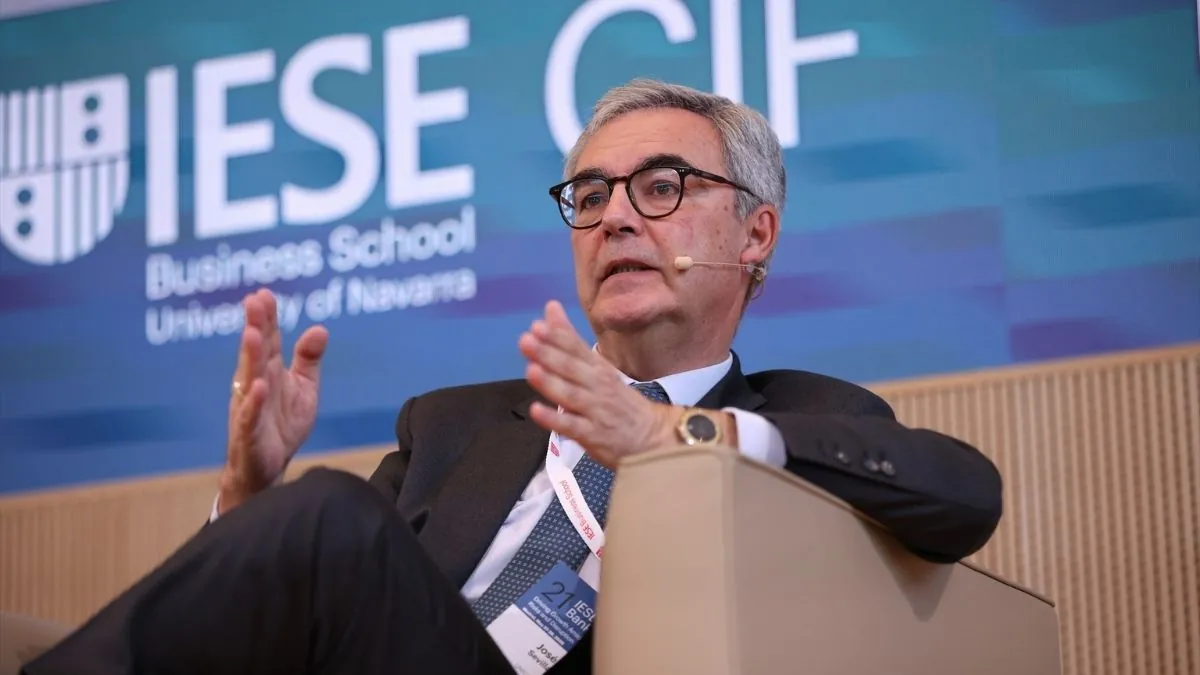
La salida prematura de José Sevilla de la presidencia de Unicaja ha destapado una fractura profunda en la estrategia de la entidad malagueña. Lo que parecía una transición estable se ha transformado en un cisma provocado por visiones opuestas sobre el destino del banco: mientras Sevilla abogaba por preparar el terreno para una integración corporativa, el consejo de administración ha blindado su independencia, priorizando el control territorial y la identidad institucional sobre las economías de escala.
El dilema de la masa crítica en el sector bancario
El argumento central que precipitó el desencuentro radica en la sostenibilidad del modelo de negocio de Unicaja a largo plazo. Sevilla, con una trayectoria curtida en procesos de reestructuración, sostiene que la entidad carece de la masa crítica indispensable para competir en un entorno de márgenes decrecientes y digitalización acelerada. Actualmente, el balance del banco depende en exceso de la cartera hipotecaria y la inversión en deuda pública, dos pilares que podrían verse comprometidos ante un cambio de ciclo económico.
Para el sector financiero, la tesis de Sevilla no es aislada. Los analistas coinciden en que la banca mediana española se enfrenta a un desafío existencial donde el tamaño es la mejor defensa frente a:
- El incremento de los costes regulatorios y tecnológicos.
- La necesidad de diversificar las fuentes de ingresos más allá del crédito tradicional.
- La posible aparición de una nueva crisis de deuda o un repunte de la morosidad derivado de la inestabilidad macroeconómica.
La Fundación Unicaja y el muro del control territorial
El rechazo del consejo no ha sido una cuestión de matices, sino una oposición frontal liderada por los intereses de la Fundación Unicaja. Tras la traumática integración con Liberbank en 2021, el accionista mayoritario no parece dispuesto a ceder más cuotas de poder. Para la institución, mantener la sede social en Málaga y preservar el empleo en sus regiones de origen son líneas rojas innegociables que chocan con la lógica de eficiencia que suele imponer una fusión por absorción.
Este proteccionismo institucional ha generado un escenario de bloqueo. Mientras la presidencia veía la consolidación como un paso inevitable para no quedar relegados en el mapa financiero, el consejo interpreta cualquier acercamiento de terceros como una amenaza a su autonomía corporativa.
Candidatos en el tablero: Sabadell e Ibercaja
En el horizonte estratégico que manejaba Sevilla, existían dos rutas claras para fortalecer la posición de Unicaja. Por un lado, la opción de ser absorbidos por el Sabadell, una operación que ganaría sentido una vez despejada la incertidumbre de la OPA del BBVA. Aunque el banco catalán es significativamente mayor, la Fundación Unicaja podría haber aspirado a una posición relevante en el capital del grupo resultante.
Por otro lado, la vía de la fusión con Ibercaja se presentaba como una alternativa más equilibrada. En este escenario, Unicaja actuaría como la entidad dominante, permitiendo a la Fundación retener el mando. Sin embargo, esta unión planteaba dudas sobre si la suma de ambos balances sería suficiente para alcanzar el volumen necesario en la próxima década.
Un futuro incierto para la banca mediana
La dimisión de Sevilla deja a Unicaja en una encrucijada. Aunque los beneficios récord y los generosos dividendos actuales calman a los inversores a corto plazo, la falta de una hoja de ruta clara para la expansión genera interrogantes. La cotización en bolsa actual, aunque atractiva, refleja la tensión entre un banco que genera caja y una entidad que se resiste a participar en la consolidación inevitable del mercado español.
En conclusión, la salida del directivo marca el fin de un intento de modernización estratégica que priorizaba el realismo financiero frente al sentimiento institucional. El tiempo dirá si la resistencia del consejo de Unicaja ha sido un acierto para proteger su legado o una oportunidad perdida para liderar el proceso de concentración bancaria en la Península.