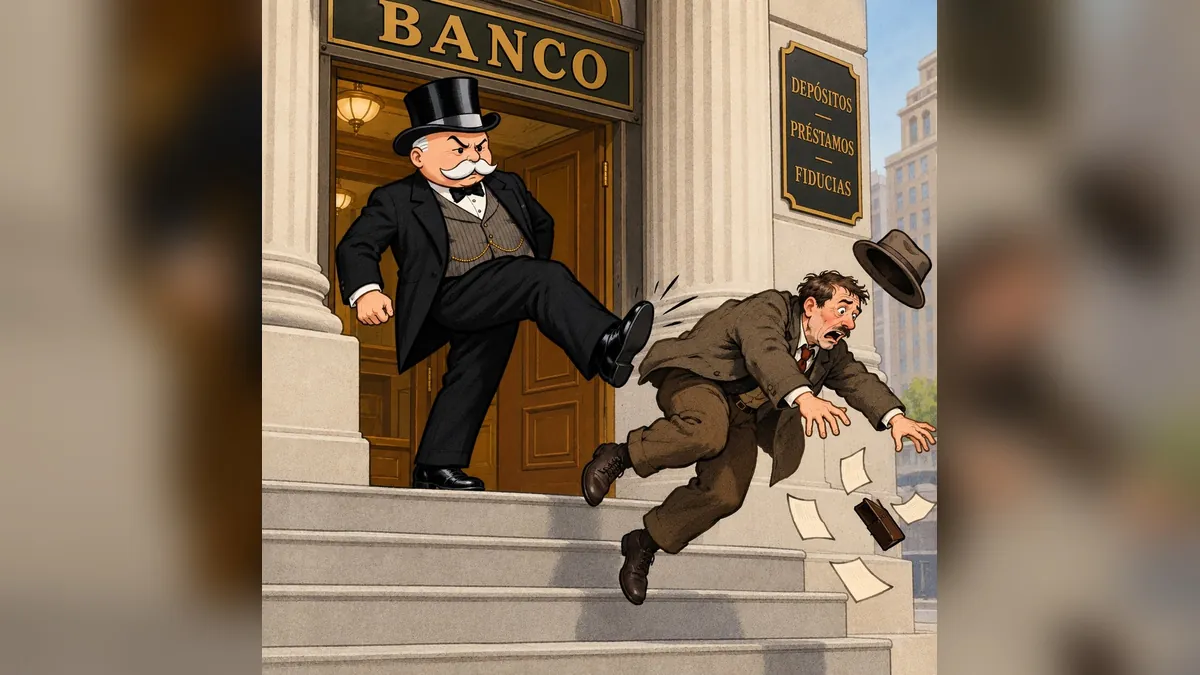
El panorama financiero para los ciudadanos residentes en el Espacio Económico Europeo (EEE) está a punto de sufrir una transformación drástica. Lo que comenzó como una serie de medidas para fortalecer la transparencia fiscal se ha convertido en una barrera regulatoria que amenaza con desconectar a miles de usuarios de sus entidades bancarias en Estados Unidos. El epicentro de este cambio es la denominada Sexta Directiva de Requisitos de Capital (CRD VI), una normativa que redefine las reglas del juego para la banca extracomunitaria.
¿Qué es la directiva CRD VI y cómo afecta a los depósitos extranjeros?
La esencia de la CRD VI radica en la exigencia de presencia física y autorización explícita. A partir del 11 de enero de 2027, cualquier entidad bancaria de fuera de la Unión Europea que desee prestar servicios básicos —incluyendo la gestión de cuentas de ahorro o la concesión de créditos— a residentes en suelo europeo, deberá operar obligatoriamente a través de una sucursal autorizada en el Estado miembro correspondiente.
Esta regulación introduce restricciones severas que solo contemplan excepciones muy específicas:
- Solicitud inversa: Casos en los que el cliente contacta con el banco por iniciativa propia sin publicidad previa de la entidad.
- Contratos preexistentes: Acuerdos formalizados antes del 11 de julio de 2026, aunque, como estamos viendo, muchas entidades prefieren no acogerse a esta cláusula de derechos adquiridos.
El dilema del cumplimiento normativo frente a la rentabilidad
Aunque los grandes colosos financieros de Nueva York disponen de delegaciones en capitales europeas como Madrid o París, estas estructuras suelen estar blindadas para la banca privada y grandes fortunas. Para el cliente minorista o el expatriado con ahorros modestos, el coste de supervisión y los riesgos de multas por incumplimiento hacen que mantener sus cuentas sea una operación poco atractiva para el banco.
Ante la presión de la Autoridad Bancaria Europea, muchas instituciones están optando por la vía más rápida: la rescisión unilateral de contratos. El miedo a las sanciones por no cumplir con el reporting estricto supera el beneficio marginal de gestionar cuentas de ciudadanos que no generan volúmenes masivos de negocio.
De la transparencia al aislamiento financiero
La «desbancarización» no es un fenómeno nuevo, pero la CRD VI supone la estocada final tras años de asfixia burocrática. Los ciudadanos estadounidenses en el extranjero ya lidiaban con normativas como el FATCA (Ley de Cumplimiento Tributario de Cuentas Extranjeras) y el informe FBAR, que obligan a una transparencia total sobre sus activos globales ante el IRS.
En España, esta presión se complementa con herramientas como el Modelo 720, que exige a los residentes declarar sus bienes en el extranjero. El resultado es un ecosistema donde el usuario se encuentra atrapado entre dos fuegos: un sistema fiscal que le exige saberlo todo y un sistema bancario que, ante tanto control, prefiere invitarle a marcharse.
Alternativas y riesgos: El peligro de la dirección falsa
Ante el aviso de cierre de cuentas, algunos usuarios están recurriendo a soluciones desesperadas, como facilitar domicilios de familiares o amigos en Estados Unidos para simular una residencia que no tienen. Sin embargo, los expertos en seguridad financiera advierten que esta práctica puede ser calificada como fraude bancario.
Los sistemas modernos de inteligencia artificial aplicados al cumplimiento normativo (Compliance) detectan con facilidad anomalías como:
- Accesos recurrentes desde direcciones IP extranjeras.
- Uso de números de teléfono internacionales para la verificación en dos pasos.
- Patrones de gasto que no coinciden con la ubicación declarada en la cuenta.
Conclusión: Un retroceso en la integración global
La implementación de la CRD VI parece contradecir los principios de libre circulación de capitales que la Unión Europea siempre ha defendido. Mientras que el objetivo declarado es proteger el sistema financiero de riesgos externos y evitar la evasión fiscal, el daño colateral lo sufren los ciudadanos de a pie.
La banca transatlántica se encamina hacia un modelo exclusivo para élites, donde la regulación, lejos de proteger al consumidor, acaba por excluirlo de los servicios financieros internacionales. Sin una revisión de estas políticas de sobrerregulación, el concepto de «ciudadano global» podría quedar relegado a un recuerdo del pasado.