Categoría: Economía

  • Hacienda pierde 311 juicios, un 22% más de fallos en contra

    Hacienda pierde 311 juicios, un 22% más de fallos en contra

    El panorama judicial para la Agencia Estatal de Administración Tributaria (AEAT) ha experimentado un revés notable en el último ciclo. Según datos recientes obtenidos a través del Portal de Transparencia, el organismo encargado de la recaudación en España perdió 311 litigios durante el pasado ejercicio, lo que representa un incremento del 21,96% en comparación con el periodo previo. Este repunte en los fallos desfavorables pone bajo la lupa la eficacia de los procesos de inspección y la solidez de las reclamaciones administrativas.

    Anatomía de las derrotas: ¿En qué ámbitos falla el fisco?

    No todos los enfrentamientos judiciales tienen la misma naturaleza. El grueso de las 311 sentencias en contra se concentra en sectores específicos del derecho, destacando especialmente las impugnaciones concursales con 130 resoluciones negativas. Este dato refleja la complejidad de los procesos de acreedores, donde los criterios de Hacienda no siempre coinciden con la legislación concursal vigente.

    El desglose del balance judicial también incluye otros frentes críticos:

    • Procedimientos contencioso-administrativos: Con 113 fallos desfavorables, siendo el segundo bloque más voluminoso.
    • Jurisdicción penal: 37 sentencias donde los tribunales no dieron la razón a la autoridad fiscal.
    • Ámbito social y civil: Con 16 y 15 resoluciones en contra respectivamente, evidenciando que la litigiosidad de la AEAT permea todas las esferas jurídicas.

    Es importante matizar que estas cifras corresponden exclusivamente a casos donde la AEAT fue parte directa. Muchos procesos contenciosos que afectan a la legalidad de decisiones administrativas no se computan en esta estadística si el organismo no figura formalmente en la causa, lo que sugiere que el volumen real de discrepancias judiciales podría ser incluso mayor.

    Opacidad en el impacto económico de las sentencias

    A pesar del incremento en los fallos adversos, existe un vacío de información preocupante respecto al coste que esto supone para las arcas públicas. Al ser consultada sobre la cuantía de las devoluciones efectuadas tras estas sentencias, la Agencia Tributaria ha reconocido que no dispone de datos parametrizados. La ausencia de un sistema informático que agregue estas sumas impide conocer cuánto dinero ha tenido que retornar el Estado por actuaciones que los jueces consideraron incorrectas.

    Tendencia histórica: Una década de discrepancias judiciales

    Si analizamos la trayectoria a largo plazo, el organismo ha acumulado un total de 2.912 juicios perdidos en los últimos diez años. Aunque existen variaciones anuales —como el descenso excepcional a 195 casos en 2020 debido a la pandemia—, la cifra del último año sitúa este ejercicio como uno de los más críticos del último lustro. Este acumulado histórico demuestra que el contribuyente cuenta con mecanismos legales efectivos para revertir decisiones administrativas que vulneren sus derechos.

    Factores que impulsan los fallos contra Hacienda

    ¿Por qué los tribunales corrigen la actuación del fisco? Los motivos suelen radicar en una interpretación de la norma que los jueces consideran arbitraria o desproporcionada. Entre las causas más habituales que llevan a la AEAT al banquillo se encuentran los errores en las liquidaciones, la inobservancia de los derechos fundamentales del contribuyente durante las inspecciones y la imposición de sanciones que no se ajustan a la legalidad vigente.

    Por su parte, la Administración suele acudir a los tribunales cuando detecta fraude fiscal organizado o liquidaciones incorrectas sistemáticas. Sin embargo, el reciente aumento del 22% en sus derrotas sugiere que los tribunales están actuando como un contrapeso necesario, exigiendo que cada actuación de Hacienda esté blindada por una seguridad jurídica que, a la luz de los datos, parece haberse debilitado en el último año.
  • Tres economistas diseñan un plan liberal para PP y Vox

    Tres economistas diseñan un plan liberal para PP y Vox

    El fin del estancamiento: una visión sistémica de la economía española

    La economía de España se enfrenta a un nudo gordiano donde el estancamiento de los salarios, la inaccesibilidad habitacional y la crisis demográfica no son problemas aislados, sino síntomas de un mismo fallo estructural. Bajo esta premisa, tres destacados académicos de la ESCP Business School han articulado una propuesta que busca romper este ciclo de retroalimentación negativa. El diagnóstico de Carlos Casanueva, Gonzalo Fernández de Córdoba y Jaime Luque es tajante: la raíz de la parálisis social reside en una productividad laboral anémica que impide el crecimiento real de las rentas y, por extensión, bloquea el acceso de los jóvenes a un hogar y a la formación de familias.

    A diferencia de los enfoques tradicionales que tratan cada sector de forma independiente, este nuevo programa liberal propone una integración inteligente. Los autores sostienen que la conciliación no debe entenderse como una simple reducción de jornada, sino como una herramienta de alta productividad que armonice el desarrollo profesional con la vida personal y comunitaria. Esta visión holística pretende elevar el rendimiento del capital humano para que la prosperidad deje de ser un concepto abstracto y se traduzca en una mejora tangible de la capacidad adquisitiva de los ciudadanos.

    La filosofía del Total Leadership aplicada a la gestión pública

    La base teórica de este ambicioso plan no surge del vacío, sino que se inspira en el modelo de Total Leadership, desarrollado originalmente por Stewart Friedman en la Universidad de Pensilvania. Aunque este marco se concibió para el liderazgo en la empresa privada, los economistas de la ESCP abogan por trasladar sus beneficios a la administración del Estado. La idea central es generar una sinergia entre cuatro dominios vitales: el empleo, el entorno familiar, la comunidad y el crecimiento individual.

    Al aplicar esta metodología a la política económica, se busca sustituir el actual modelo de «supervivencia» por uno de propósitos vitales. Para Casanueva, Fernández de Córdoba y Luque, un trabajador motivado y equilibrado es la clave para la competitividad de un país. Por ello, el programa no se limita a ajustes técnicos, sino que aspira a un cambio de paradigma social donde emprender o fundar un hogar deje de ser una carrera de obstáculos y se convierta en el motor del progreso nacional.

    Ejes estratégicos: Vivienda, talento e Inteligencia Artificial

    Para materializar esta transformación, el plan detalla una serie de medidas disruptivas que ponen el foco en la modernización de las estructuras económicas. El objetivo es transitar desde una economía de empleo estático hacia una de dinamismo emprendedor, adaptada a las realidades tecnológicas del siglo XXI. Entre los puntos clave destacan:

    • Revolución habitacional: Fomento de la colaboración público-privada para aumentar la oferta de inmuebles, agilización burocrática en la concesión de licencias y un rediseño integral de la conexión entre zonas urbanas y rurales.
    • Digitalización y Talento: Inversión masiva en I+D y formación en competencias de liderazgo para preparar a la fuerza laboral ante el impacto de la Inteligencia Artificial.
    • Flexibilidad estratégica: Superación del modelo de empleo fijo tradicional, incentivando la creación de negocios digitales y proyectos de vida basados en la autonomía y la innovación.
    • Rehabilitación Energética: Uso de tecnología avanzada para mejorar la eficiencia del parque inmobiliario existente, reduciendo costes y mejorando la calidad de vida.

    El puente entre la academia y la alternativa política

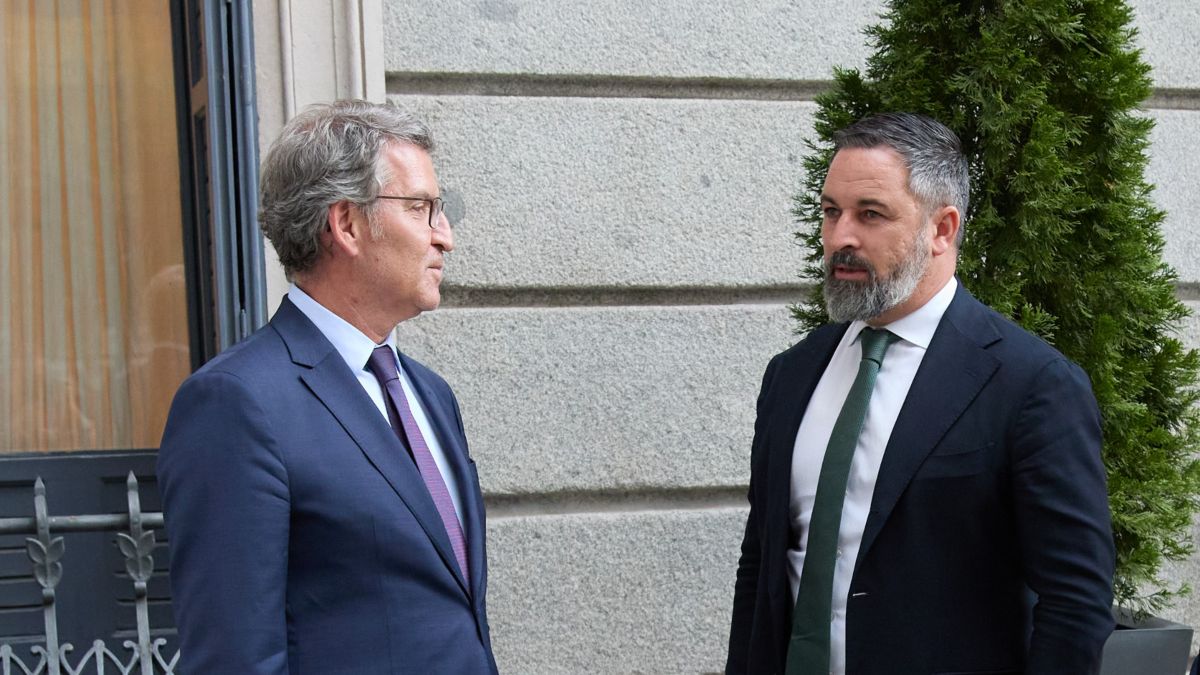
    Este documento no pretende quedarse en los anaqueles universitarios; su vocación es estrictamente ejecutiva. Los tres autores ya han iniciado contactos con las principales fuerzas de la oposición, buscando que sus propuestas sirvan de hoja de ruta para un futuro Gobierno liberal-conservador. Se sabe que representantes de Vox han mostrado un interés activo en las tesis de estos economistas, manteniendo encuentros para profundizar en los detalles técnicos del programa.

    No obstante, la ambición de los expertos es transversal dentro del espectro del centroderecha, apuntando también al Partido Popular como receptor de estas ideas. La intención final es ofrecer un referente sólido que permita articular una alternativa de gestión frente al modelo actual. Con perfiles que combinan la macroeconomía cuantitativa, las finanzas y la economía inmobiliaria, Casanueva, Fernández de Córdoba y Luque presentan una propuesta técnica con un fuerte componente social: la convicción de que solo una sociedad libre, formada y productiva podrá recuperar la senda del crecimiento y la ilusión por el futuro.

    En definitiva, este plan representa un intento de redefinir el contrato social desde una perspectiva liberal, donde el Estado no sea un gestor de la escasez, sino un facilitador de oportunidades que permita a cada individuo desarrollar un proyecto de vida con significado.

  • El BCE subirá los tipos de interés en verano por Irán

    El BCE subirá los tipos de interés en verano por Irán

    La relativa calma que imperaba en la política monetaria europea parece haber llegado a su fin debido al estallido del conflicto bélico en Oriente Próximo. La **inestabilidad geopolítica en Irán** se ha convertido en el catalizador principal para que el Banco Central Europeo (BCE) reevalúe sus planes inmediatos. Lo que hace apenas unas semanas parecía una senda de estabilidad, ahora se perfila como un escenario de endurecimiento monetario para contener las presiones inflacionistas derivadas de la crisis energética.

    El horizonte de tipos: ¿Qué esperar para el periodo estival?

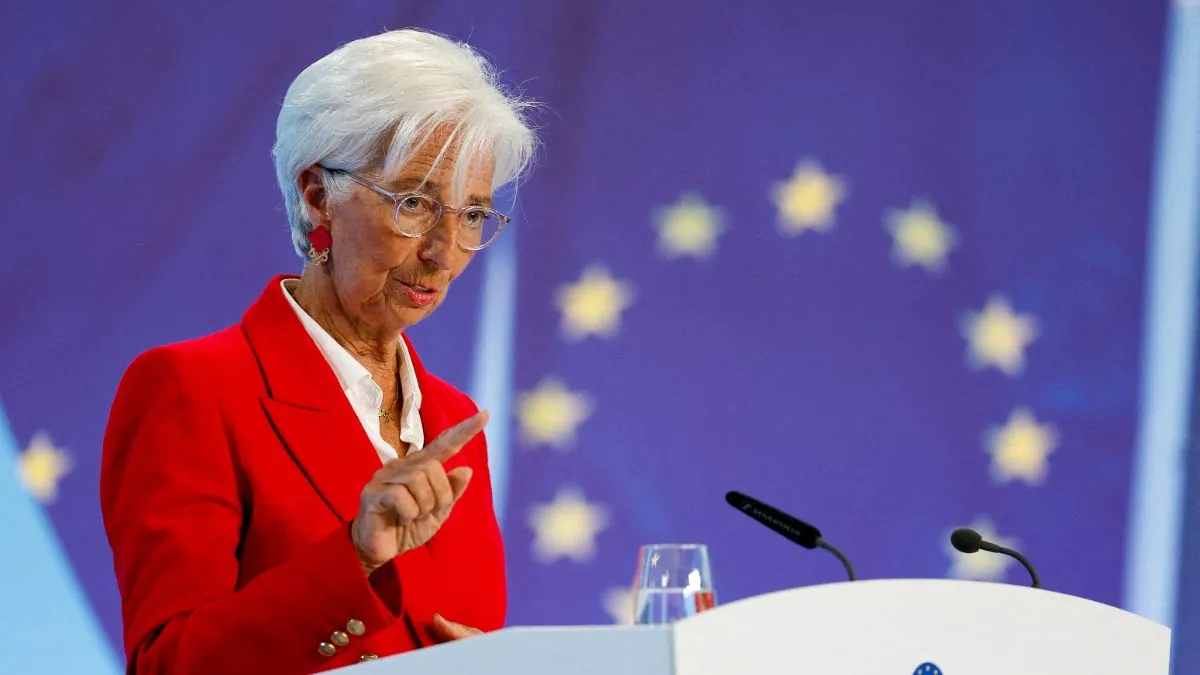
    El consenso entre los analistas financieros ha dado un giro drástico. Actualmente, se estima con una **probabilidad del 80%** que la institución presidida por Christine Lagarde ejecute un incremento en el precio del dinero durante los meses de junio o julio. Este movimiento supondría elevar las tasas oficiales desde el **2% actual hasta el 2,25%**, un ajuste que busca anticiparse a una escalada de precios que parece inevitable si el conflicto en el Golfo Pérsico se prolonga.

    La clave de este giro radica en la duración de las hostilidades. La comunidad inversora vigila con especial atención el **estrecho de Ormuz**, una arteria vital para el comercio global. Si el bloqueo o los enfrentamientos en esta zona se mantienen, las previsiones actuales podrían incluso quedarse cortas. Por el contrario, una resolución rápida de la crisis podría desactivar este escenario de subidas, devolviendo al BCE a una posición de cautela.

    Análisis de las próximas citas clave en Fráncfort

    A pesar de la urgencia que transmite el mercado, la reunión del organismo regulador programada para este jueves no se espera que traiga cambios operativos inmediatos. Los expertos en arquitectura financiera sugieren que será un encuentro de **análisis profundo pero de acción limitada**. La cúpula del BCE necesita procesar nuevos datos antes de pulsar el botón del alza de tipos.

    • Evaluación de riesgos: Se analizará cómo afectan los bombardeos al crecimiento del PIB europeo.
    • Impacto arancelario: El contexto se complica con las recientes sentencias comerciales internacionales, aunque su impacto se considera secundario frente a la guerra.
    • Nuevas proyecciones: El debate se centrará en actualizar las expectativas de IPC para el cierre del año.

    El mercado energético: El petróleo rompe la barrera de los 100 dólares

    La economía real ya está sintiendo los primeros latigazos del conflicto. El **precio del crudo y del gas natural** ha entrado en una fase de extrema volatilidad, superando el umbral crítico de los 100 dólares por barril. Esta situación tiene un efecto dominó directo sobre los costes de producción y el transporte en toda la zona euro.

    Según los estudios de entidades como CaixaBank Research, aunque el escenario base no contempla un colapso profundo de la economía, sí se espera un debilitamiento del crecimiento. Las proyecciones para 2026 ya se están ajustando al alza, con el petróleo cotizando unos **10 dólares por encima** de lo previsto antes de la crisis iraní. Si esta tendencia se vuelve estructural, el BCE podría verse obligado a realizar no una, sino varias subidas consecutivas hasta situar los tipos cerca del 2,5% antes de que finalice el año.

    Consecuencias directas para los hogares: Hipotecas y cesta de la compra

    El endurecimiento de la política monetaria no es un concepto abstracto, sino que tiene un impacto tangible en la economía doméstica. La volatilidad ya se ha trasladado al **euríbor**, el indicador de referencia para la mayoría de los préstamos hipotecarios. En las últimas sesiones, este índice ha mostrado comportamientos erráticos, con subidas históricas seguidas de ajustes bruscos, estabilizándose recientemente por encima del 2,5%.

    Para los ciudadanos, esto se traduce en dos frentes de presión económica:

    • Carga financiera: Casi la mitad de las hipotecas vigentes en España son de tipo variable, lo que significa que miles de familias verán incrementadas sus cuotas mensuales en las próximas revisiones.
    • Coste de vida: El encarecimiento de la energía arrastra el precio de los fertilizantes, esenciales para la agricultura. Esto genera un riesgo real de que los precios de los alimentos básicos en los supermercados vuelvan a subir.

    En definitiva, el BCE se encuentra en una encrucijada peligrosa. Por un lado, debe actuar para evitar que la **inflación energética** se desboque; por otro, debe medir sus pasos para no asfixiar el consumo de las familias que ya lidian con el aumento del coste de la vida. El verano de 2024 marcará, sin duda, un antes y un después en la estrategia económica del viejo continente.

  • El uso de efectivo en España bate récords pese al euro digital

    El uso de efectivo en España bate récords pese al euro digital

    A pesar de la imparable digitalización de la economía, la sociedad española ha enviado un mensaje contundente: el papel moneda sigue siendo el rey de la confianza. En un escenario marcado por la incertidumbre geopolítica y la sombra de una nueva moneda virtual europea, el **uso de dinero en efectivo** en España no solo se mantiene, sino que ha alcanzado niveles nunca antes vistos, desafiando las previsiones de los analistas que vaticinaban su desaparición.

    Resiliencia del metálico: cifras que rompen moldes en 2025

    El ejercicio de 2025 ha marcado un hito en la historia financiera del país. Según los registros más recientes del **Banco de España**, el volumen de retiradas de metálico en los cajeros automáticos se elevó hasta los **129.300 millones de euros**. Este incremento del 1,37% respecto al año anterior confirma una tendencia al alza que comenzó tras el fin de las restricciones sanitarias.

    Si bien es cierto que el pago con dispositivos móviles y tarjetas de crédito sigue creciendo —alcanzando transacciones por valor de **286.622 millones de euros** con un repunte del 5,5%—, la convivencia entre ambos sistemas revela una realidad compleja. Los ciudadanos no están sustituyendo un método por otro, sino que están utilizando el **dinero físico** como un mecanismo de seguridad y control de gasto ante la volatilidad del entorno digital.

    El factor miedo: apagones tecnológicos y seguridad nacional

    Uno de los catalizadores más potentes de este renovado interés por los billetes fue el incidente ocurrido en abril de 2025. Un **fallo sistémico en la red de terminales de punto de venta (TPV)** dejó a millones de personas sin posibilidad de adquirir bienes básicos durante horas. Este «apagón» financiero demostró la vulnerabilidad de depender exclusivamente de la tecnología.

    Esta preocupación no es exclusiva de España. En el norte de Europa, países como Suecia han comenzado a recomendar oficialmente a sus ciudadanos mantener una reserva mínima de **100 euros en efectivo** en sus hogares. Los motivos son claros:

    • Protección ante posibles **ataques cibernéticos** a la infraestructura bancaria.
    • Garantía de comercio en situaciones de inestabilidad geopolítica.
    • Autonomía frente a caídas imprevistas del suministro eléctrico o de datos.

    El euro digital: un proyecto con alta resistencia popular

    Mientras el **Banco Central Europeo (BCE)** acelera los preparativos para el lanzamiento del **euro digital**, la opinión pública en España parece alejarse de la propuesta. El objetivo del organismo es iniciar pruebas piloto en 2027, buscando reducir la dependencia de plataformas estadounidenses como **Visa, Apple Pay o PayPal**, pero la aceptación social es mínima.

    La desconfianza hacia la divisa virtual no ha dejado de crecer. En apenas dos años, el porcentaje de ciudadanos que afirma que no utilizaría el euro digital ha pasado del 65% al **70% en 2025**. Lo más sorprendente es el comportamiento de las nuevas generaciones, tradicionalmente más abiertas a la innovación:

    • Un **53% de los jóvenes** entre 18 y 24 años rechaza operar con la futura divisa virtual.
    • En el segmento de población mayor de 65 años, la negativa escala hasta un abrumador **84%**.
    • La percepción de falta de privacidad y el control estatal sobre las transacciones son los principales argumentos de rechazo.

    Hacia una soberanía de pagos europea

    El empeño de Fráncfort por imponer el **euro digital** responde a una estrategia de soberanía económica. Europa busca blindarse ante las tensiones comerciales y la hegemonía de terceros países en el sector de los pagos. Para complementar esta estrategia, se está trabajando en la interconexión de redes nacionales, permitiendo que sistemas como **Bizum** operen de forma fluida en todo el territorio comunitario.

    Sin embargo, los datos actuales sugieren que el futuro de las finanzas en España no será exclusivamente digital. La **autonomía monetaria** que proporciona el efectivo se ha consolidado como un valor refugio para los consumidores. A medida que nos acercamos a 2026, el desafío para el BCE y el Gobierno no será solo tecnológico, sino de convicción: convencer a una población que, ante la incertidumbre, prefiere la tangibilidad de un billete en la cartera.

    En conclusión, el **récord de efectivo en España** es un síntoma de una sociedad que valora la resiliencia por encima de la comodidad tecnológica. El pulso entre la digitalización forzosa y la tradición del metálico definirá el panorama económico de la próxima década.

  • La inflación subirá al 4,6% por los precios de la energía

    La inflación subirá al 4,6% por los precios de la energía

    Primavera de tensión inflacionaria: El impacto del conflicto energético

    El panorama económico de los próximos meses se presenta complejo debido a la reactivación de las presiones sobre el Índice de Precios de Consumo (IPC). Según el análisis más reciente de Funcas, la escalada de la inestabilidad en Oriente Próximo ha alterado las previsiones previas, situando el punto más crítico de la inflación en el mes de mayo, cuando se espera que alcance una tasa interanual del 4,6%. Este repunte, motivado principalmente por la volatilidad en los mercados de la energía, obligará a los hogares a enfrentar un coste de vida significativamente más alto durante el primer semestre del año.

    A pesar de que las estimaciones anteriores situaban el crecimiento de los precios en el entorno del 3%, la realidad geopolítica ha forzado una revisión al alza de 1,2 puntos porcentuales. No obstante, el informe sugiere que este fenómeno tendrá un carácter transitorio: tras el pico de primavera y verano, se espera una desescalada progresiva a partir de junio, proyectando una media anual más moderada para el cierre de los próximos ejercicios presupuestarios.

    Los motores del encarecimiento: Energía y alimentos no elaborados

    La arquitectura de esta subida de precios descansa sobre dos pilares fundamentales: los suministros energéticos y la cesta de la compra básica. En el caso de la energía, se anticipa una volatilidad extrema que culminará en mayo con un incremento interanual del 24,1%, una cifra que contrasta drásticamente con las previsiones de apenas un mes atrás. Este encarecimiento de los combustibles y la electricidad se trasladará de forma directa a los costes operativos de la industria y el transporte.

    • Energía: Incremento medio anual previsto del 13,3%, con un impacto severo en el segundo trimestre.
    • Alimentos no elaborados: Se espera una subida media del 5,6%, alcanzando un techo del 6,9% hacia el mes de septiembre.
    • Bienes industriales: Un ligero ajuste al alza del 0,8%, reflejando la resistencia de la cadena de valor ante los costes externos.

    Por otro lado, los alimentos frescos siguen mostrando una tendencia alcista preocupante. Los datos revelan que este componente es actualmente el más dinámico de la cesta, afectando de manera desproporcionada a las rentas más bajas. Mientras tanto, los alimentos elaborados parecen mostrar una mayor estabilidad, con una previsión de aumento del 2,6% para el conjunto del año.

    Inflación subyacente y el dilema del Banco Central Europeo

    Un aspecto clave para la estabilidad económica a largo plazo es la inflación subyacente, que excluye los elementos más volátiles como la energía y los alimentos no elaborados. Por ahora, las noticias son relativamente positivas en este frente: la previsión se mantiene estancada en el 2,5%. Esto indica que, hasta la fecha, no se ha producido un efecto contagio masivo hacia el resto de los sectores productivos o los servicios, que conservan una variación constante del 3,1%.

    Sin embargo, el Banco Central Europeo (BCE) observa con cautela la situación. El riesgo de los denominados «efectos de segunda ronda» —donde el aumento del petróleo acaba provocando una subida salarial y de precios generalizada— sigue presente. Aunque los mercados especulaban con un posible endurecimiento de los tipos de interés en verano, la tendencia actual apunta a un mantenimiento de las tasas para monitorizar la capacidad de resistencia del tejido empresarial europeo frente a los costes de importación.

    Riesgos logísticos: Del Estrecho de Ormuz a los semiconductores

    Más allá de los precios directos, la economía española se enfrenta a la amenaza de las interrupciones en las cadenas de suministro globales. El bloqueo potencial de rutas comerciales críticas, como el estrecho de Ormuz, pone en jaque el abastecimiento de materias primas y componentes esenciales. Los sectores más expuestos a esta vulnerabilidad logística incluyen:

    • Tecnología y microchips: Dependencia crítica de la estabilidad en puntos neurálgicos como Taiwán.
    • Automoción: Riesgo de desabastecimiento de piezas y recambios industriales.
    • Textil y gran consumo: Encarecimiento de los fletes marítimos y retrasos en las entregas estacionales.

    Perspectivas finales y reacción institucional

    La respuesta ante este escenario es dispar. Mientras que las organizaciones empresariales como la CEOE advierten sobre la presión que los alimentos sin elaboración ejercen sobre la competitividad, desde el Ministerio de Economía se destaca la estabilidad del IPC general registrado en febrero como un signo de resiliencia. La moderación de los precios de la electricidad ha servido, hasta ahora, como contrapeso frente al encarecimiento de la restauración y otros servicios básicos.

    En conclusión, el éxito en el control de la inflación durante 2024 dependerá de la psicología de los mercados y de la duración de los conflictos internacionales. Si bien se espera que el IPC alcance el umbral del 4% en los meses centrales del año, la robustez de la economía española y la contención de la inflación subyacente ofrecen un margen de maniobra para evitar una crisis de precios persistente en el horizonte de 2026.

  • Castilla y León suma 98.379 afiliados extranjeros en febrero

    Castilla y León suma 98.379 afiliados extranjeros en febrero

    Crecimiento sostenido: El impacto de la mano de obra foránea en Castilla y León

    El mercado laboral de Castilla y León continúa transformándose gracias al impulso de la población inmigrante. Según los últimos registros del Ministerio de Inclusión, Seguridad Social y Migraciones, la comunidad cerró el mes de febrero con un total de 98.379 afiliados extranjeros. Esta cifra no solo representa un avance significativo en términos cuantitativos, sino que refleja un robusto incremento interanual del 11,76%, consolidando una tendencia al alza que fortalece el tejido productivo regional.

    Si analizamos la evolución a corto plazo, el comportamiento mensual también muestra signos positivos. Durante el mes de febrero, la afiliación de trabajadores procedentes de otros países creció un 1,59%, lo que se traduce en la incorporación de 1.536 nuevos cotizantes al sistema autonómico. Este dinamismo subraya la capacidad de la región para integrar laboralmente a nuevos perfiles, a pesar de que el peso total de estos trabajadores sobre el conjunto de afiliados (9,99%) se mantiene todavía por debajo de la media nacional del 14,20%.

    Perfil del cotizante: Género y procedencia en las cifras regionales

    La radiografía de la afiliación extranjera en Castilla y León revela una composición marcada por la diversidad de orígenes y una brecha de género que aún persiste. Del total de 98.379 trabajadores, la distribución por sexo sitúa a los hombres como el grupo mayoritario con 55.590 efectivos, frente a las 42.790 mujeres registradas en el sistema.

    En cuanto al origen de estos trabajadores, la estadística destaca una clara predominancia de ciudadanos extracomunitarios:

    • Países fuera de la Unión Europea: Concentran el grueso de la fuerza laboral extranjera con 67.235 afiliados.
    • Países de la Unión Europea: Aportan 31.145 cotizantes a las arcas regionales.

    Segovia y Soria a la cabeza: La heterogeneidad de las provincias

    Aunque la media autonómica de ocupación extranjera es del 9,99%, el mapa provincial de Castilla y León es profundamente heterogéneo. Existen territorios donde la dependencia de la mano de obra foránea supera con creces la media del país. Segovia se posiciona como el líder indiscutible, donde los extranjeros representan el 16,99% de sus afiliados totales. Le siguen de cerca Soria, con un 14,52%, y Burgos, que registra un 12,22%.

    En el extremo opuesto, varias provincias muestran porcentajes de integración más modestos, situándose por debajo del umbral del 10%. Palencia (9,56%), Valladolid (9,24%) y Zamora (8,09%) presentan cifras moderadas, mientras que León (7,91%) y Salamanca (7,43%) cierran la lista con la menor proporción de trabajadores extranjeros en relación a su población activa total. Cabe destacar que, en términos de crecimiento mensual, Palencia lideró el avance con un repunte del 2,98% en febrero.

    El contexto nacional: Una pieza clave en la recuperación tras la reforma laboral

    El fenómeno observado en Castilla y León se enmarca en un contexto de expansión a nivel nacional. España ya supera los 3.076.000 afiliados extranjeros, sumando más de 202.000 personas en el último año. Un dato analítico fundamental es que el 43,7% del empleo creado desde la implementación de la última reforma laboral ha sido cubierto por personas de origen extranjero.

    Este porcentaje evidencia que la migración no es solo un complemento, sino un pilar estructural para la sostenibilidad de la Seguridad Social. Con un aumento interanual superior al 7% en el conjunto del país, la población trabajadora foránea ha pasado a representar el 14,2% de los cotizantes totales, ganando seis décimas de peso específico en tan solo doce meses. Para una comunidad como Castilla y León, el reto reside en seguir convergiendo con estas cifras nacionales para combatir el desafío demográfico y garantizar la operatividad de sectores clave como la agricultura y la construcción.

  • Madrid lidera el crecimiento económico de España en 2025

    Madrid lidera el crecimiento económico de España en 2025

    El panorama financiero de España ha encontrado en la Comunidad de Madrid su motor de tracción más dinámico durante el cierre del ejercicio 2025. Con una expansión económica que escala hasta el 3% anual, la región no solo supera la media nacional en dos décimas, sino que consolida un ecosistema de alta competitividad que atrae capital global y genera estabilidad institucional en un entorno de incertidumbre.

    Los pilares del rendimiento madrileño: Inversión y Consumo

    El éxito de las cifras presentadas recientemente se sustenta en una demanda interna robusta, que ha experimentado un repunte del 3,9%. Este fenómeno no es casual, sino el resultado de un incremento notable en la confianza de los hogares, cuyo consumo creció un 3,3%. Sin embargo, es en el apartado de la inversión donde Madrid marca una distancia sideral, con un aumento del 6,3% que se reparte de forma equilibrada entre el sector residencial y el industrial.

    Este flujo de capital ha permitido que el PIB autonómico alcance la cifra histórica de 336.489 millones de euros. De este modo, la capital y sus alrededores ya representan el 19,8% de la riqueza total de España, reafirmando su posición como la primera economía del país por volumen y eficiencia productiva.

    Un modelo de gestión basado en la competitividad fiscal

    La estrategia política de la región se ha centrado en una premisa clara: la libertad económica. La eliminación de tributos propios y la implementación de rebajas fiscales continuadas en el IRPF han creado un entorno propicio para el emprendimiento. Esta política de impuestos bajos se complementa con la Ley de Mercado Abierto, diseñada para suprimir las barreras burocráticas que suelen asfixiar a las medianas y pequeñas empresas.

    • PIB per cápita: Alcanza los 44.749 euros, situándose un 37,1% por encima del promedio nacional.
    • Inversión extranjera: Un crecimiento acumulado del 76,5% desde 2019, reflejando la solidez de la seguridad jurídica regional.
    • Innovación y Tecnología: Madrid es hoy la segunda región de la Unión Europea en empleo de alta tecnología, con más de 300.000 profesionales especializados.

    Hito en el mercado laboral: Madrid supera a Cataluña

    Uno de los datos más disruptivos de 2025 es el sorpasso en términos de afiliación a la Seguridad Social. A pesar de contar con un millón de habitantes menos que Cataluña, Madrid ha logrado liderar la creación de empleo con 108.000 nuevos puestos de trabajo en el último año. Este dinamismo laboral viene acompañado de una ebullición empresarial sin precedentes, registrando la creación de más de 28.000 nuevas sociedades mercantiles.

    Perspectivas de futuro y estabilidad institucional

    El horizonte económico para la Comunidad de Madrid se presenta despejado gracias a su apuesta por el I+D, donde ya lidera la inversión a nivel estatal. La combinación de una fiscalidad incentivadora, estabilidad en las instituciones y un enfoque pro-mercado ha transformado a la región en un polo de atracción no solo para el talento nacional, sino para los grandes fondos internacionales que buscan refugio y rentabilidad en el sur de Europa. El desafío ahora radica en mantener este ritmo de crecimiento mientras se siguen simplificando los procesos administrativos para el ciudadano y la empresa.

  • Pradales pide a Sánchez bajar el IVA de la luz al 5%

    Pradales pide a Sánchez bajar el IVA de la luz al 5%

    La inestabilidad geopolítica en Oriente Próximo ha encendido las alarmas en el tejido económico vasco, impulsando al lehendakari, Imanol Pradales, a liderar una ofensiva institucional para mitigar el impacto en los precios de la energía. Ante la amenaza de una escalada inflacionaria similar a la vivida tras la invasión de Ucrania, el ejecutivo autonómico ha diseñado una estrategia de choque que busca comprometer directamente al Gobierno central en la protección de la competitividad industrial y el bienestar de los hogares.

    Alivio fiscal frente a la crisis energética: la hoja de ruta de Euskadi

    El núcleo de la propuesta remitida por Pradales al presidente Pedro Sánchez se fundamenta en un decálogo de medidas urgentes. El objetivo principal es desinflar la factura eléctrica mediante una intervención directa en la fiscalidad y los costes regulados. En este sentido, la propuesta más mediática es la vuelta a un IVA del 5% para el suministro eléctrico, abandonando el tipo actual del 21% que penaliza tanto a los consumidores domésticos como a los pequeños negocios.

    Sin embargo, el plan vasco profundiza en las raíces del coste energético para el sector secundario. Pradales exige la supresión definitiva del impuesto del 7% a la generación eléctrica y una reestructuración de los peajes de transporte y distribución. Estas cargas financieras son señaladas como lastres críticos para la industria electrointensiva, un pilar fundamental de la economía de Euskadi que ya está experimentando incrementos severos en sus costes operativos.

    Maximización de las ayudas y compensaciones por CO2

    Uno de los puntos más técnicos y ambiciosos del documento entregado a la Moncloa se refiere a las compensaciones por costes de emisiones de CO2. El lehendakari ha puesto sobre la mesa una discrepancia presupuestaria que considera vital resolver: mientras que el Ministerio de Industria tiene capacidad legal para activar hasta 600 millones de euros en ayudas, las previsiones actuales apenas alcanzan los 240 millones.

    • Exigencia de elevar las ayudas públicas al máximo legal permitido.
    • Reducción «drástica» de los peajes para grandes consumidores de gas y electricidad.
    • Implementación de mecanismos de rescate financiero para empresas en riesgo por el coste energético.

    Esta petición busca que el Estado asuma su responsabilidad competencial, dado que el margen de actuación autonómica en la regulación del mercado mayorista es limitado. Para Pradales, es imperativo que el Gobierno de España «dé la talla» y no escatime recursos financieros que ya están contemplados en la legislación vigente.

    El frente común autonómico: Canarias y Euskadi exigen coordinación

    La ofensiva vasca no es un movimiento aislado. En una alianza estratégica con el presidente de Canarias, Fernando Clavijo, Pradales ha solicitado formalmente la creación de un foro de urgencia. Este espacio de coordinación no necesariamente debe adoptar la forma de una Conferencia de Presidentes tradicional, sino que debe funcionar como una mesa técnica de respuesta rápida donde todas las comunidades autónomas puedan alinear sus políticas frente a la crisis energética.

    El mensaje es claro: la dispersión de medidas territoriales reduce el impacto de la respuesta pública. La unidad institucional se presenta como el único escudo efectivo si el conflicto en Oriente Próximo se prolonga, evitando que cada territorio «haga la guerra por su cuenta».

    Acciones inmediatas desde Ajuria Enea

    Mientras espera la respuesta de Madrid, el Gobierno Vasco no permanecerá inmóvil. Se ha anunciado la aprobación inminente de un paquete de medidas internas centradas en tres ejes estratégicos:

    • Refuerzo de la autonomía energética de Euskadi para reducir la dependencia exterior.
    • Líneas de financiación preferencial para pymes asfixiadas por los precios de la energía.
    • Planes específicos de protección del empleo para evitar cierres industriales.

    Como conclusión, el lehendakari apela a la firmeza de la Unión Europea como actor político global. La desescalada del conflicto bélico es la solución definitiva, pero hasta que eso ocurra, la prioridad absoluta debe ser blindar el tejido productivo y la economía familiar de un escenario de carestía energética que podría ser devastador.

  • El PP presenta su plan económico de rebaja de IRPF y luz

    El PP presenta su plan económico de rebaja de IRPF y luz

    En un escenario de creciente incertidumbre financiera, el bolsillo de los ciudadanos se convierte en el epicentro del debate político. La propuesta económica lanzada recientemente por el Partido Popular busca precisamente aliviar la presión sobre las rentas medias y bajas, planteando una estrategia que permitiría a un hogar promedio recuperar hasta 900 euros anuales a través de una combinación de rebajas fiscales y ajustes en el sector energético.

    Reforma del IRPF: Un respiro de 3.200 millones para el contribuyente

    El pilar fundamental de esta ofensiva económica reside en una reestructuración profunda del Impuesto sobre la Renta de las Personas Físicas (IRPF). A diferencia de las políticas actuales, la alternativa de los populares se centra en actualizar los tramos impositivos para ajustarlos a la realidad inflacionaria actual. El objetivo es beneficiar a unos 16 millones de contribuyentes, devolviendo de forma directa liquidez a las familias para reactivar el consumo.

    • Aumento del 10% en el mínimo personal y familiar, permitiendo que una mayor parte del salario quede exenta de tributación.
    • Duplicación de las cuantías por hijo, reforzando el apoyo a la natalidad y el sostenimiento de las cargas familiares.
    • Progresividad en la actualización: un 10% de ajuste para los tramos de renta más bajos y un 3% para los niveles superiores.

    Según los análisis técnicos del partido, la clase media sería la gran beneficiaria de este paquete, concentrando aproximadamente el 70% del ahorro total, lo que se traduce en una inyección de 2.300 millones de euros específicamente para este segmento de la población.

    Energía y electricidad: Medidas directas sobre la factura

    Más allá de la fiscalidad directa, el plan aborda el coste de la vida desde el ángulo de los suministros básicos. El incremento en el precio de la luz ha erosionado la competitividad industrial y el bienestar doméstico. Para revertir esta situación, se propone la eliminación total del Impuesto al Valor de la Producción de Energía Eléctrica, una medida que por sí sola podría reducir el recibo final entre un 3% y un 4%.

    Para la infraestructura productiva del país, el plan incluye una bonificación permanente del 80% en los peajes para empresas electrointensivas. Esta medida busca blindar a la industria nacional frente a las fluctuaciones de los mercados internacionales y asegurar que las fábricas españolas compitan en igualdad de condiciones con sus socios europeos.

    Protección de sectores estratégicos: Campo y mar

    La propuesta no olvida la vulnerabilidad del sector primario. Ante el encarecimiento de los combustibles, se plantea una bonificación al gasóleo agrícola y pesquero. Estos sectores, altamente dependientes de los derivados del petróleo, han visto cómo sus márgenes de beneficio se desplomaban, poniendo en riesgo la cadena de suministro alimentario y la viabilidad de miles de explotaciones rurales.

    Además, se contempla la reactivación de las subastas de cogeneración y una revisión de la retribución variable de cara a 2026, asegurando un marco jurídico estable para la industria calor-intensiva, que requiere de certezas a largo plazo para mantener sus inversiones en suelo nacional.

    Diferenciación política y tiempos legislativos

    Desde la perspectiva de la arquitectura política, el Partido Popular busca adelantarse a la acción del Ejecutivo central. La presentación de esta Proposición no de Ley en el Congreso y la moción en el Senado responden a una voluntad de marcar la agenda económica antes de las comparecencias gubernamentales previstas. Los populares sostienen que, mientras la administración actual se limita a diagnósticos, su formación ofrece una respuesta articulada y lista para su implementación inmediata.

    En conclusión, el plan se presenta como un cortafuegos ante una situación económica que podría agravarse en el corto plazo. Con una devolución media de 200 euros por contribuyente y un ahorro anual de 900 euros por hogar, la propuesta se posiciona como una alternativa de choque contra la pérdida de poder adquisitivo que asfixia a la sociedad española.

  • Prima Seguros duplica su negocio en España: 39 millones

    Prima Seguros duplica su negocio en España: 39 millones

    El salto estratégico de Prima Seguros: De insurtech emergente a referente del sector

    El panorama del seguro de automoción en España está experimentando una transformación acelerada por la digitalización, y Prima Seguros se ha posicionado como el principal catalizador de este cambio. Al cierre del ejercicio 2025, la compañía de origen italiano no solo ha validado su modelo de negocio, sino que ha logrado una expansión sin precedentes al duplicar su volumen de negocio en territorio nacional. Este crecimiento no es casualidad, sino el resultado de una arquitectura basada en la analítica avanzada de datos y una distribución puramente digital que rompe con las estructuras tradicionales.

    La capacidad de la firma para escalar en un mercado tan maduro y competitivo como el español demuestra que la eficiencia operativa y la experiencia de usuario simplificada son, hoy día, factores críticos de éxito. Con una propuesta que elimina la fricción en la contratación, Prima ha conseguido atraer a un perfil de conductor que busca transparencia y agilidad, logrando una penetración de mercado que ha superado todas las expectativas iniciales de su desembarco en 2022.

    Radiografía del crecimiento: Cifras que consolidan la apuesta en España

    Los indicadores financieros de 2025 reflejan una trayectoria vertical. La insurtech alcanzó los 39 millones de euros en primas emitidas dentro de España, lo que representa un asombroso incremento interanual del 95,9% en comparación con los 20 millones obtenidos el año previo. Este dinamismo local se alinea con el músculo global de la organización, que a nivel internacional ya gestiona un volumen de 1.813 millones de euros en primas, creciendo a un ritmo del 39,4%.

    • Base de clientes: La compañía ya protege a 150.000 usuarios activos en el país.
    • Eficiencia operativa: El crecimiento se ha logrado optimizando los ratios de siniestralidad.
    • Expansión global: El mercado español se consolida como la principal palanca de internacionalización fuera de Italia.

    La alianza con AXA: Estabilidad financiera e independencia operativa

    Uno de los movimientos más determinantes para el futuro de la entidad ha sido la integración estratégica dentro del Grupo AXA. Actualmente, el gigante asegurador ostenta el 51% del capital, con una hoja de ruta clara para adquirir el 49% restante entre los años 2028 y 2029. Sin embargo, lejos de diluirse en una gran corporación, la dirección de Prima en España, encabezada por Ignacio Castilla Salas, enfatiza el mantenimiento de una identidad propia y autonomía estratégica.

    Este acuerdo proporciona a la insurtech el respaldo de una multinacional con recursos masivos, permitiéndole centrarse en lo que mejor sabe hacer: innovar en la fijación de precios mediante algoritmos y mejorar la gestión de siniestros a través de herramientas propias. La sinergia permite combinar la agilidad de una startup tecnológica con la solvencia de uno de los mayores grupos aseguradores del planeta.

    Estrategia de marca: Del asfalto de MotoGP al impacto televisivo

    Para competir con los actores tradicionales, Prima Seguros ha desplegado una estrategia de comunicación multicanal de alta visibilidad. El lanzamiento de su campaña nacional «Sí, tu Prima» marcó un punto de inflexión en el reconocimiento de marca entre el gran público. Pero es en el ámbito del patrocinio deportivo donde la firma ha encontrado un escaparate global, destacando su presencia como socio principal del equipo Prima Pramac Racing en MotoGP, una colaboración que vincula la marca con la tecnología de alta precisión y el rendimiento.

    En el plano doméstico, el acuerdo de patrocinio con el Real Betis Balompié, vigente hasta 2028, busca conectar con una base social amplia y apasionada. Esta alianza no solo refuerza la notoriedad, sino que refleja un paralelismo entre la frescura del club verdiblanco y el enfoque disruptivo de la aseguradora, consolidando su canal de venta directa a través de la web.

    Perspectivas para 2026: Talento local y nuevos horizontes de producto

    El éxito financiero tendrá un impacto directo en la economía real con la ampliación de la plantilla local. Prima proyecta incrementar su equipo en España en un 30%, con el objetivo de superar los 180 profesionales durante el próximo año. Este refuerzo operativo es fundamental para sostener el ritmo de captación y garantizar una atención al cliente de alta calidad.

    En cuanto al catálogo de servicios, aunque el foco principal se mantiene en los automóviles, la compañía ya vislumbra el salto al mercado de las motocicletas. Dado el posicionamiento de la marca en competiciones de motor y la madurez alcanzada en el sector coche, la inclusión de pólizas para motos se presenta como una evolución natural que podría materializarse en los próximos doce meses, descartando por ahora otros ramos como hogar o movilidad personal.

    En definitiva, los resultados de 2025 confirman que la digitalización del sector asegurador en España no tiene vuelta atrás. Prima Seguros ha demostrado que es posible crecer exponencialmente manteniendo la rentabilidad, exportando con éxito un modelo tecnológico que ahora se prepara para una nueva fase de consolidación y dominio del mercado digital.