Categoría: Economía

  • El PP propone reducir el IVA energético y el IRPF por hijo

    El PP propone reducir el IVA energético y el IRPF por hijo

    Ante un escenario de persistente inflación y costes energéticos al alza, la estrategia económica de la oposición busca centrar el debate en el alivio fiscal directo a los hogares. La propuesta liderada por el Partido Popular no solo pretende mitigar el impacto de los precios de la electricidad y el gas, sino también reconfigurar la presión tributaria sobre las familias con hijos, planteando un horizonte de ahorro que podría transformar la capacidad de consumo de la clase media española.

    Un ahorro proyectado de 900 euros anuales por hogar

    El núcleo de este plan de choque reside en un cálculo directo sobre la economía doméstica. Según las estimaciones técnicas de la formación, la aplicación conjunta de medidas fiscales supondría un ahorro mensual cercano a los 75 euros para una familia tipo compuesta por dos adultos y dos hijos. En el cómputo global, esto se traduce en una inyección de liquidez de aproximadamente 900 euros al año, un balón de oxígeno frente a la pérdida de poder adquisitivo acumulada en los últimos ejercicios.

    La urgencia de estas medidas se justifica por la brecha existente entre el crecimiento de los salarios reales y la carga impositiva. Desde la óptica del PP, la actual gestión gubernamental ha priorizado la recaudación sobre el bienestar financiero de los contribuyentes, especialmente en un contexto donde el incremento de los precios energéticos ha erosionado los ahorros familiares de forma transversal.

    Reforma del IRPF: El enfoque en la natalidad y el salario real

    Uno de los pilares más ambiciosos es la modificación estructural del Impuesto sobre la Renta de las Personas Físicas (IRPF). El objetivo es doble: fomentar el apoyo a la crianza y adaptar los tramos impositivos a la realidad económica actual. Los puntos clave de esta reforma incluyen:

    • Duplicación de los mínimos vitales por hijo a cargo, reforzando el apoyo directo a las familias.
    • Actualización de los tramos del impuesto para evitar que las subidas salariales nominales se traduzcan en un salto impositivo injusto.
    • Impacto estimado de 200 euros de ahorro medio por cada contribuyente individual.

    Intervención en la factura energética: IVA y generación eléctrica

    Más allá de la renta, la propuesta pone el foco en los suministros básicos. El Partido Popular aboga por estabilizar el IVA de la energía al 10% de forma permanente para todos los consumidores, eliminando la incertidumbre que generan las fluctuaciones del gas y el petróleo. A esta medida se suma una petición histórica del sector y de los defensores del consumidor: la supresión del impuesto de generación eléctrica.

    La intención es que estas medidas se debatan de forma inmediata en el Congreso, aunque se ha instado al Gobierno a adoptarlas de manera anticipada vía Consejo de Ministros. Según los portavoces económicos del partido, la aplicación de estas rebajas es de «urgente necesidad», considerando que las clases medias suelen ser el estrato social más vulnerable ante las crisis geopolíticas que encarecen el mercado energético global.

    Conclusión: Un cambio de prioridades políticas

    Este paquete legislativo marca una diferencia de tono significativa en la política nacional. Mientras el Ejecutivo centra su discurso en la geopolítica internacional y lemas tradicionales, la oposición busca capitalizar el descontento económico con un enfoque pragmático centrado en el «Sí a los españoles». El desafío ahora reside en el apoyo parlamentario que estas reformas puedan cosechar, en un momento donde la estabilidad financiera de los hogares se ha convertido en el principal campo de batalla electoral.

  • Salazar Lomelín invierte 5,4 millones en acciones de BBVA

    Salazar Lomelín invierte 5,4 millones en acciones de BBVA

    Confianza ciega en el futuro: El blindaje de Salazar Lomelín en BBVA

    En un escenario donde la volatilidad financiera y las tensiones geopolíticas suelen invitar a la cautela, Carlos Salazar Lomelín ha decidido enviar un mensaje de contundente optimismo al mercado. El consejero mexicano de BBVA ha ejecutado una serie de adquisiciones de títulos de la entidad que suman aproximadamente 5,4 millones de euros, una cifra que consolida su posición como uno de los máximos creyentes en la resiliencia del banco tras el complejo episodio de la opa fallida sobre el Banco Sabadell.

    Esta reciente inyección de capital no es un hecho aislado. Si analizamos la trayectoria del consejero en los últimos meses, observamos que ha desembolsado un total de 10 millones de euros desde que la operación por la entidad catalana no llegara a puerto. Estas operaciones se han diversificado geográficamente, adquiriendo acciones en euros, dólares y pesos, lo que demuestra una estrategia de respaldo global a las operaciones que el grupo mantiene tanto en Europa como en el continente americano.

    Un patrimonio superior al de la propia cúpula directiva

    Lo que más llama la atención de los analistas no es solo el volumen de la compra, sino el peso relativo que Salazar Lomelín ha alcanzado dentro del accionariado de BBVA. Con una participación que ya alcanza el 0,05% del capital total, el consejero mexicano supera en términos de propiedad directa a las dos figuras más visibles de la organización: el presidente Carlos Torres y el consejero delegado Onur Genç, quienes ostentan un 0,02% cada uno.

    Esta acumulación de títulos, gestionada tanto a título personal como a través de su firma Servicios Maravilla del Norte, sitúa su patrimonio en acciones del banco por encima de los 50 millones de euros a precios de mercado actuales. Los factores que explican este movimiento podrían ser:

    • Respaldo a la política de dividendos agresiva lanzada por la cúpula para compensar a los inversores.
    • Confianza en el crecimiento del negocio en México, el principal motor de beneficios del grupo.
    • Aprovechamiento de las correcciones puntuales de la cotización para promediar a la baja.

    La otra cara de la moneda: desinversiones en el equipo directivo

    Mientras Salazar Lomelín incrementa su apuesta, otros altos cargos han optado por el camino opuesto. Tras el cierre del capítulo de la opa, se han registrado movimientos de venta de acciones por parte de figuras clave. Por ejemplo, Carlos Casas, responsable de ingeniería, se deshizo recientemente de títulos por un valor superior a los 580.000 euros. Un camino similar siguió Eduardo Osuna, cabeza visible de la filial mexicana, quien a finales del ejercicio pasado redujo su exposición embolsándose cerca de 2 millones de euros.

    Esta divergencia de acciones subraya el carácter personal y estratégico de la apuesta de Salazar. Su trayectoria, forjada en la dirección de Femsa y en el liderazgo del Consejo Coordinador Empresarial de México, le otorga una visión macroeconómica que parece distanciarse de la gestión de liquidez a corto plazo de otros directivos.

    Escenario de mercado: entre la resiliencia y la incertidumbre geopolítica

    El comportamiento de la acción de BBVA ha sido una montaña rusa de emociones para sus inversores. A pesar del revés que supuso el fracaso de la operación por el Sabadell, el valor logró una apreciación cercana al 20% en los meses posteriores. Sin embargo, la reciente escalada de tensión en el conflicto de Oriente Medio, particularmente con la implicación de Irán, ha provocado una corrección técnica que ha afectado a todo el sector bancario europeo.

    A este factor externo se suman los retos internos en mercados emergentes. En Turquía, el tercer mercado por relevancia para el grupo, la entidad se enfrenta a un entorno de hiperinflación y a investigaciones regulatorias sobre la competencia que lastran su contribución neta al balance global. No obstante, para Salazar Lomelín, estos obstáculos parecen ser secundarios frente a la solidez estructural de la entidad, reafirmando que, en momentos de duda, la mejor defensa es una fuerte inversión interna.

    En conclusión, el movimiento de Salazar no es solo financiero; es un espaldarazo político a la gestión de Torres y Genç en un momento donde el mercado observa con lupa cada paso del banco tras sus ambiciones territoriales frustradas en España.

  • Mujeres sufren el 60% del paro pese a ser el 47% del empleo

    Mujeres sufren el 60% del paro pese a ser el 47% del empleo

    El mercado de trabajo en España sigue proyectando una sombra de desigualdad estructural que las cifras mensuales no logran disipar. A pesar de que la presencia femenina en la población activa ha crecido de forma sostenida, alcanzando ya el 47% de la ocupación, su vulnerabilidad ante el desempleo es desproporcionadamente mayor. Actualmente, 6 de cada 10 personas sin empleo en el país son mujeres, un dato que evidencia que la recuperación económica no está impactando con la misma intensidad ni de la misma forma en ambos géneros.

    El techo de cristal y la brecha en la cúpula corporativa

    La disparidad no solo se manifiesta en el acceso al trabajo, sino también en la progresión dentro de las organizaciones. Informes recientes de instituciones como IESE y EADA subrayan que la brecha salarial se ensancha a medida que se asciende en el organigrama. Mientras que en puestos base la diferencia retributiva es notable, esta escala hasta el 13% en los niveles de alta dirección.

    • La presencia de mujeres en mandos intermedios apenas roza el 18,6%.
    • En las empresas del IBEX 35, la representación femenina en consejos de administración se sitúa en el 37,7%, pero cae drásticamente en los comités ejecutivos.
    • En sectores específicos como la gestión sanitaria, solo el 30% de las gerencias están ocupadas por directivas, una cifra estancada desde hace casi una década.

    La trampa de la jornada parcial y la precariedad

    Uno de los factores determinantes de esta asimetría es la calidad del empleo. La contratación a tiempo parcial parece tener un rostro predominantemente femenino: el 65% de estos contratos son suscritos por mujeres. Esta realidad no responde siempre a una elección voluntaria, sino a la falta de medidas efectivas de conciliación laboral que obligan a las trabajadoras a reducir sus jornadas para asumir tareas de cuidados.

    Esta dinámica genera un círculo vicioso: menores ingresos actuales se traducen en una mayor exposición a la pobreza y menores prestaciones futuras. Durante el último mes analizado, mientras el desempleo masculino experimentaba un ligero descenso, el paro femenino repuntaba un 0,3%, sumando más de 4.000 nuevas mujeres a las listas de los servicios públicos, lo que eleva la cifra total de desocupadas a 1,47 millones de personas.

    Desempleo real frente a cifras oficiales

    Más allá de los registros tradicionales, diversos análisis sindicales sugieren que la temperatura real del mercado es mucho más gélida. Al sumar colectivos como los trabajadores con disponibilidad limitada, personas en ERTE o los fijos discontinuos en periodos de inactividad, el número de personas sin un empleo efectivo en España podría rozar los 4 millones. En este escenario sombrío, la tasa de paro real escalaría hasta el 16%, afectando de manera crítica a las mujeres y a los jóvenes menores de 25 años.

    Exclusión social: el impacto en el hogar

    La cara más cruda de esta estadística se refleja en la labor de organizaciones como Cáritas. La precariedad laboral femenina tiene una traducción directa en la exclusión social. Los hogares encabezados por mujeres presentan niveles de vulnerabilidad que duplican a los de sus homólogos masculinos. Casi el 40% de las familias sustentadas exclusivamente por trabajadoras se encuentran en situación de riesgo extremo.

    El perfil de la mujer atendida por programas de ayuda social ha evolucionado: se trata mayoritariamente de mujeres mayores de 45 años, muchas de ellas inmigrantes, que enfrentan barreras administrativas y una falta de estabilidad que les impide salir de los estratos más bajos de la economía. La necesidad de reformas que conviertan los derechos sobre el papel en realidades efectivas es, hoy más que nunca, una urgencia para la cohesión social del país.

    Conclusión: hacia una reforma estructural necesaria

    Para revertir que las mujeres sigan absorbiendo el 60% del desempleo, no bastan los parches coyunturales. Expertos y agentes sociales coinciden en que se requieren respuestas sostenidas que aborden el problema desde la raíz: desde la educación y el fomento de carreras técnicas en niñas, hasta la penalización efectiva de la brecha salarial y el incentivo de la corresponsabilidad. Sin un cambio en la estructura del mercado laboral, la equidad seguirá siendo un objetivo lejano en el horizonte macroeconómico de España.

  • Guerra de Irán: sube el precio de luz, gas y gasolina

    Guerra de Irán: sube el precio de luz, gas y gasolina

    La inestabilidad geopolítica en Oriente Próximo ha dejado de ser una noticia lejana para convertirse en un factor determinante en las finanzas domésticas de España. El reciente recrudecimiento de las hostilidades entre Irán, Israel y sus aliados occidentales ha generado una onda expansiva que golpea directamente el corazón de la economía europea. No se trata solo de un conflicto territorial, sino de una crisis de suministros que amenaza con desestabilizar la senda de recuperación tras la crisis inflacionaria de los últimos años.

    El Estrecho de Ormuz: El cuello de botella de la economía global

    Para entender por qué una tensión a miles de kilómetros encarece la factura de un hogar en Madrid o Barcelona, es imperativo mirar hacia el Estrecho de Ormuz. Este punto geográfico representa el paso marítimo más crítico del planeta para el comercio energético. Por sus aguas circula aproximadamente la quinta parte de la producción mundial de petróleo y una cantidad ingente de gas natural licuado (GNL).

    Cualquier amenaza de cierre o sabotaje en este punto estratégico provoca una reacción inmediata en los mercados de futuros. Los inversores, ante el miedo a un desabastecimiento, disparan el precio del barril de Brent, lo que genera un efecto dominó que termina reflejado en el surtidor de gasolina y en los costes logísticos de cualquier producto de consumo.

    Electricidad y Gas: El binomio que castiga al consumidor español

    Aunque España cuenta con una infraestructura de regasificación líder en Europa y una diversificación de proveedores notable, no vive en una burbuja. El mercado energético está interconectado y los precios se fijan en plazas internacionales. La escalada de la tensión en Irán afecta a dos frentes principales:

    • El mercado del gas natural: El miedo a la interrupción de suministros desde el Golfo Pérsico eleva el precio del gas en el índice TTF. Esto encarece automáticamente los procesos industriales y la calefacción doméstica.
    • La factura eléctrica: Debido al sistema marginalista de fijación de precios en el mercado mayorista, el gas suele marcar el precio final de la luz. Si el gas sube, la factura de electricidad de los hogares acogidos a tarifas variables aumenta de forma proporcional.

    El Euríbor en la encrucijada: ¿Se frena la bajada de las hipotecas?

    Uno de los efectos secundarios más preocupantes de este conflicto es su impacto en la política monetaria. Hasta hace poco, la tendencia del Banco Central Europeo (BCE) apuntaba a una relajación en los tipos de interés gracias al control de la inflación. Sin embargo, un encarecimiento energético derivado de la crisis con Irán reaviva los fantasmas inflacionarios.

    Si la energía empuja de nuevo al alza el Índice de Precios de Consumo (IPC), el BCE podría verse obligado a mantener los tipos de interés altos durante más tiempo del previsto para enfriar la economía. Esto paralizaría la caída del euríbor, afectando directamente a miles de familias con hipotecas a tipo variable que esperaban un alivio en sus cuotas mensuales.

    Perspectivas de futuro y resistencia energética

    La situación actual obliga a las autoridades y a los consumidores a mantener una vigilancia constante sobre el tablero internacional. España ha reforzado su seguridad energética aumentando sus reservas estratégicas, pero la volatilidad de los precios es un factor externo imposible de controlar totalmente. La clave para los próximos meses residirá en la capacidad diplomática para mantener abierto el tránsito en Ormuz y en la velocidad con la que las energías renovables puedan reducir nuestra dependencia de los combustibles fósiles provenientes de zonas en conflicto.

    En conclusión, el conflicto iraní no es solo una cuestión de seguridad internacional, sino un desafío directo a la estabilidad de precios y al poder adquisitivo de los ciudadanos españoles, quienes deberán prepararse para un escenario de alta incertidumbre en sus recibos básicos.

  • Guerra de Irán: impacto en mercados y el índice del miedo

    Guerra de Irán: impacto en mercados y el índice del miedo

    La inestabilidad geopolítica en Oriente Próximo ha vuelto a poner a prueba la resistencia de las finanzas globales. Aunque el estallido de la tensión bélica con Irán ha generado una oleada de incertidumbre, los indicadores de pánico muestran una lectura curiosa: el mercado está alerta, pero lejos del colapso absoluto vivido en episodios anteriores como la pandemia o el inicio de la guerra en Europa del Este.

    El barómetro de la ansiedad: ¿Qué nos dice el índice VIX?

    Para entender el estado psicológico de los inversores, es imprescindible mirar al VIX, conocido popularmente como el índice del miedo. Este indicador, que mide la volatilidad esperada en el S&P 500, ha experimentado repuntes significativos durante los últimos días, situándose en una franja de alta tensión cercana a los 30 puntos. No obstante, esta cifra palidece si la comparamos con otros hitos históricos de inestabilidad financiera:

    • Crisis de Lehman Brothers (2008): El pánico alcanzó niveles récord rozando los 80 puntos.
    • Pandemia de 2020: La incertidumbre sanitaria disparó el índice por encima de los 60 puntos.
    • Guerra de Ucrania (2022): La invasión rusa llevó el indicador a superar los 33 puntos de forma sostenida.
    • Disputas comerciales de EE. UU.: Las tensiones arancelarias de la era Trump lo catapultaron sobre los 50 puntos.

    Actualmente, el mercado se mueve en un terreno donde la volatilidad es la norma, pero los inversores aún conservan un resquicio de confianza. Mientras el VIX se mantenga por debajo de ciertos umbrales críticos, la percepción general es que estamos ante una corrección por riesgo geopolítico y no ante un cambio de ciclo económico destructivo.

    El factor energético: Petróleo y gas bajo la lupa

    El verdadero termómetro de este conflicto no se encuentra solo en las pantallas de Wall Street, sino en los precios del crudo. La posibilidad de que el barril de petróleo alcance la barrera psicológica de los 100 dólares es el temor compartido por analistas y empresarios. Algunos expertos más pesimistas, basándose en las advertencias de productores clave como Catar, incluso sugieren escenarios donde el barril podría escalar hasta los 150 dólares si se produce un bloqueo total en el Estrecho de Ormuz.

    Sin embargo, existen voces que llaman a la calma analítica. Instituciones como Funcas señalan que la virulencia actual es menor que la de 2022. En aquel entonces, el petróleo duplicaba los precios actuales y el gas natural cotizaba a niveles cuatro veces superiores a los de hoy. El impacto en la inflación y el crecimiento del PIB es inevitable, pero la magnitud parece ser, de momento, gestionable para las economías occidentales.

    Resiliencia europea y diversificación de suministros

    Una de las grandes diferencias respecto a crisis energéticas previas es la estrategia de abastecimiento de la Unión Europea y, específicamente, de España. La dependencia del gas procedente del Golfo Pérsico ha disminuido drásticamente en favor de otros aliados estratégicos. Este cambio estructural actúa como un escudo económico que mitiga el pánico ante posibles cortes de suministro en Oriente Medio.

    • Argelia se consolida como el principal proveedor para el mercado ibérico con más de un 34% del suministro.
    • Estados Unidos ha duplicado su peso en las importaciones, aportando un 30% del total.
    • La dependencia de Catar se limita a un residual 1,7%, lo que reduce el riesgo de desabastecimiento inmediato.

    Perspectivas para el inversor: Entre la cautela y el desplome

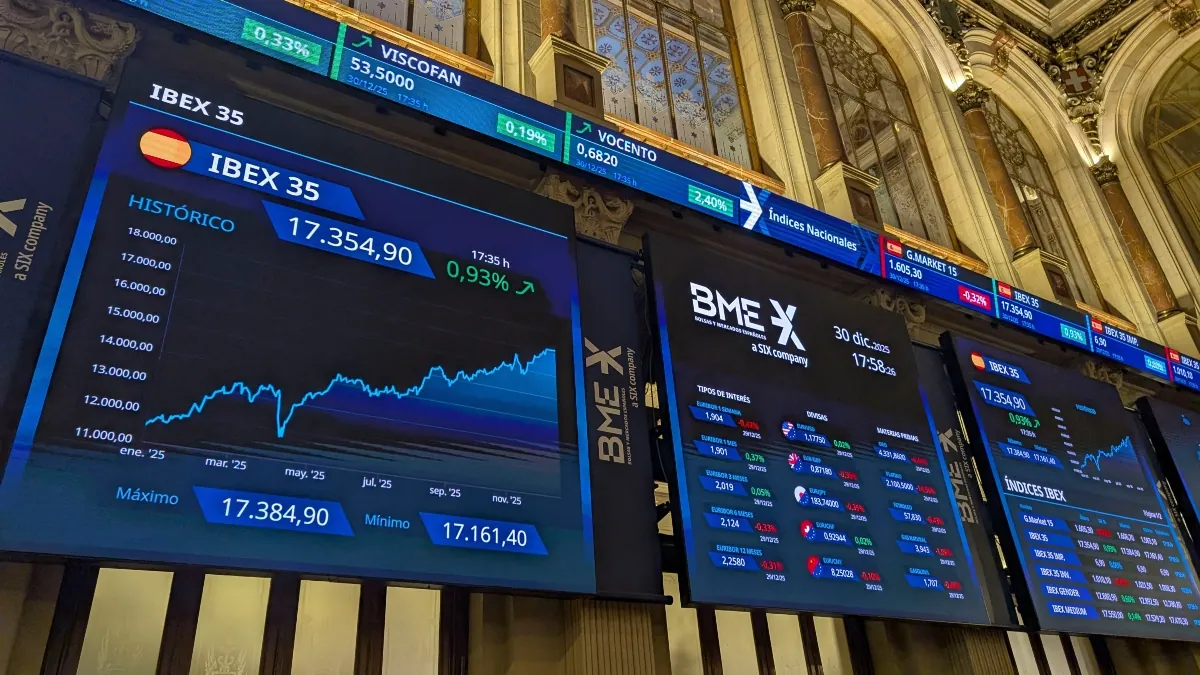
    A pesar de los datos que invitan a un moderado optimismo, el cierre de los mercados refleja una cautela extrema. El Ibex 35 y otras plazas internacionales han mostrado retrocesos debido a las alertas sobre la posible escasez de fertilizantes y otros derivados químicos producidos en la zona de conflicto. El miedo a una guerra duradera sigue latente, y cualquier movimiento en la logística marítima global podría reavivar las alarmas financieras.

    En conclusión, aunque el índice del miedo ha despertado, la estructura económica actual parece estar mejor preparada que en décadas anteriores. La diversificación energética y la experiencia previa en crisis de gran escala permiten que, por ahora, el mercado financiero no entre en una espiral de pánico incontrolado, manteniendo el pulso ante uno de los desafíos más complejos de la década.

  • CBNK Banco refuerza su presencia en Sevilla con nueva sede

    CBNK Banco refuerza su presencia en Sevilla con nueva sede

    En un entorno financiero que tiende a la digitalización impersonal, la apuesta por el contacto humano y la hiperespecialización se convierte en un factor diferenciador. CBNK Banco ha dado un paso firme en esta dirección con la apertura de su nueva sede en Sevilla, una infraestructura que no solo multiplica por cuatro el espacio de su anterior ubicación, sino que redefine su propuesta de valor para los sectores estratégicos del sur de España.

    Un modelo relacional frente a la despersonalización bancaria

    Mientras el sector bancario tradicional continúa replegando su red de oficinas físicas, esta entidad refuerza su compromiso con la atención presencial. La nueva oficina, situada en la calle Madrid número 8, se distancia del concepto de sucursal transaccional para convertirse en un centro de consultoría avanzada. El objetivo es claro: priorizar las conversaciones de valor y el asesoramiento técnico sobre la operativa diaria, la cual se deriva de forma eficiente hacia sus plataformas digitales.

    Esta evolución se enmarca dentro del Plan Estratégico 2023-2026, una hoja de ruta que busca consolidar a la entidad como el socio financiero de referencia para colectivos con necesidades complejas. La infraestructura sevillana actúa ahora como el núcleo operativo para Andalucía occidental, cubriendo también la demanda de servicios en Huelva y provincias limítrofes.

    Foco en ingeniería, salud y el tejido empresarial sevillano

    Sevilla no ha sido elegida al azar. La ciudad representa un polo de innovación en áreas donde el banco posee una experiencia histórica. El tejido económico local destaca por su dinamismo en verticales clave:

    • Ingeniería y Construcción: Proyectos de infraestructuras que requieren soluciones de financiación a medida.
    • Sector Aeroespacial y Energético: Industrias que demandan una gestión de tesorería y activos altamente especializada.
    • Ámbito Sanitario y Farmacéutico: Profesionales que buscan una banca que comprenda los ciclos de su actividad.
    • Agroindustria: Un motor fundamental en el Valle del Guadalquivir que necesita apoyo en procesos de expansión.

    La propuesta de CBNK Banco integra desde la banca patrimonial y la gestión de inversiones hasta seguros específicos y planes de pensiones, adaptándose a los riesgos y oportunidades que enfrentan estos profesionales en su día a día.

    Tres décadas de arraigo y transformación estratégica

    Aunque la marca actual tiene un recorrido de apenas dos años, la presencia de la entidad en la capital hispalense se remonta a 1994. Durante tres décadas, bajo el nombre de Bancofar, construyó una relación de confianza que ahora se expande y moderniza. Esta transición no es solo nominal; representa una mejora sustancial en la capacidad de respuesta y en la sofisticación de los productos ofrecidos.

    El equipo humano, liderado en la ciudad por Juan Ríos, se encuentra en pleno proceso de crecimiento. Con una plantilla actual de cinco expertos, la entidad ya prevé la incorporación de nuevos gestores enfocados exclusivamente en el segmento corporativo, garantizando que cada empresa reciba un trato personalizado alejado de los modelos masificados de la gran banca.

    Respaldo institucional en la capital andaluza

    El acto oficial de presentación, desarrollado en el emblemático Hotel Alfonso XIII, subrayó la relevancia institucional de esta expansión. El evento contó con la participación de autoridades municipales como Álvaro Jesús Pimentel, así como representantes de los principales colegios profesionales de la región. La convergencia entre el sector público, las instituciones profesionales y la entidad financiera pone de relieve la importancia de contar con herramientas de crédito y ahorro diseñadas específicamente para el ecosistema productivo de Sevilla.

    En definitiva, la inauguración de esta sede simboliza una apuesta por el liderazgo especializado. CBNK Banco no solo estrena instalaciones; consolida una forma de hacer banca donde la tecnología sirve de soporte para recuperar el valor de la relación humana y el conocimiento técnico profundo.

  • Mayoral refuerza su peso en Unicaja y Rovi con acciones

    Mayoral refuerza su peso en Unicaja y Rovi con acciones

    Estrategia de inversión: El capital de Mayoral se fortalece en la bolsa española

    En un escenario de alta incertidumbre geopolítica, donde la volatilidad suele ahuyentar a los inversores minoristas, los grandes patrimonios encuentran ventanas de oportunidad. La familia Domínguez de la Maza, propietaria de la emblemática firma de moda infantil Mayoral, ha ejecutado un movimiento táctico de calado al reforzar sus posiciones en dos sectores clave: el financiero y el farmacéutico. A través de su brazo inversor, Indumentaria Pueri, han aprovechado los recientes ajustes de precios provocados por la inestabilidad internacional para ampliar su peso en el accionariado de Unicaja y Laboratorios Rovi.

    Esta maniobra no es fruto del azar, sino que responde a una planificación de largo recorrido que busca diversificar el patrimonio textil hacia activos con flujos de caja recurrentes y potencial de revalorización. La entrada en estos valores se produce en un momento en que el mercado castigaba las cotizaciones, permitiendo a la fortuna andaluza optimizar sus precios medios de compra y elevar su influencia en los consejos de administración de estas cotizadas.

    Consolidación en el sector salud: La apuesta millonaria por Laboratorios Rovi

    El movimiento más ambicioso en términos de volumen económico se ha registrado en Laboratorios Rovi. La familia Domínguez ha destinado una cifra superior a los 50 millones de euros para incrementar su participación, que ha pasado del 11,25% a un sólido 12,48%. Con este incremento de casi el 1,25%, los dueños de Mayoral se ratifican como el segundo accionista de referencia de la farmacéutica, solo por detrás de la familia fundadora López-Belmonte.

    El atractivo de Rovi para la oficina de gestión de los Domínguez radica en la solidez operativa de la compañía. En el último ejercicio, la farmacéutica reportó un beneficio neto de 140 millones de euros. Además, su política de retribución al accionista, que contempla el reparto del 35% de los beneficios, asegura un retorno constante en forma de dividendos, un factor determinante para un holding que busca estabilidad en sus inversiones financieras.

    Unicaja Banco: Crecimiento en el capital y foco en el dividendo

    De forma paralela, la familia ha movido ficha en el sector bancario. Según los registros de la CNMV, han adquirido dos millones de títulos adicionales de Unicaja, con una inversión aproximada de 2,5 millones de euros. Tras estas operaciones, su participación en la entidad con sede en Málaga se eleva hasta el 8,85%.

    Existen razones fundamentales que explican este renovado interés por el banco andaluz:

    • Política de dividendos agresiva: La entidad ha anunciado planes para distribuir hasta el 95% de sus beneficios, una cifra altamente atractiva para los grandes inversores.
    • Resiliencia operativa: Unicaja cerró el último periodo con un incremento del 10,3% en sus ganancias, demostrando capacidad de adaptación en un entorno de tipos de interés variables.
    • Independencia estratégica: A pesar de los rumores de concentración bancaria, el CEO Isidro Rubiales ha reafirmado el compromiso de la entidad por seguir su camino en solitario, descartando fusiones a corto plazo.

    El ecosistema accionarial de Unicaja y la competencia interna

    El refuerzo de la familia Domínguez en Unicaja se enmarca en una lucha silenciosa por el control y la influencia dentro de la entidad. Actualmente, el capital del banco está muy repartido entre socios de perfil estable. La Fundación Unicaja mantiene el liderazgo con un 31,22%, pero la entrada de actores como la aseguradora Santalucía, que ostenta el 9,56%, ha dinamizado el tablero de juego.

    Otros nombres propios, como el empresario Tomás Olivo con su 9,39%, completan un núcleo de accionistas que parecen blindar a la entidad ante posibles OPAs hostiles. La estrategia de los dueños de Mayoral se alinea con este grupo de inversores que ven en la independencia de Unicaja la mejor forma de proteger el valor de sus activos y garantizar el cobro de dividendos recurrentes.

    De las mantas al Ibex 35: El imperio de los Domínguez de la Maza

    La trayectoria de la familia Domínguez de la Maza es el ejemplo de una transición exitosa desde la industria manufacturera tradicional hacia la gestión de activos financieros. Lo que comenzó como un negocio de fabricación de mantas se ha transformado en un gigante del sector textil con Mayoral, extendiendo sus tentáculos hacia otras firmas de moda como Boston o Hug&Clau.

    Con una fortuna estimada por la revista Forbes en 1.300 millones de euros, ocupando el puesto 41 entre los más ricos de España, la familia ha sabido profesionalizar la gestión de su patrimonio. Su presencia en compañías como Rovi y Unicaja demuestra una visión de largo plazo, donde el aprovechamiento de los momentos de pánico en el mercado les permite consolidar su estatus como una de las familias más influyentes del panorama económico nacional, más allá de las pasarelas de moda infantil.

  • La crisis de Irán encarece la deuda pública de España

    La crisis de Irán encarece la deuda pública de España

    El panorama económico global se enfrenta a un nuevo «cisne negro» que amenaza con desestabilizar las cuentas públicas de las economías más expuestas de la Eurozona. La creciente tensión en Oriente Próximo, con Irán en el epicentro, ha dejado de ser una crisis estrictamente geopolítica para transformarse en un choque financiero directo que presiona al alza la inflación y, por efecto dominó, el coste de la deuda pública española.

    La trampa de los tipos: El BCE ante el desafío energético de Irán

    A diferencia de crisis anteriores, el Banco Central Europeo (BCE) ha comenzado a modificar su narrativa. Mientras que durante el inicio de la invasión en Ucrania se hablaba de una inflación transitoria, la actual inestabilidad en el suministro energético sugiere efectos inflacionarios persistentes. El barril de crudo Brent ya ha experimentado un incremento superior al 30% desde el inicio del año, rozando los 80 dólares y con previsiones que podrían situarlo por encima de los 100 dólares si las hostilidades se prolongan.

    Este encarecimiento de los hidrocarburos tiene un impacto aritmético casi inmediato. Según estimaciones del Fondo Monetario Internacional, un aumento del 10% en el precio del petróleo suele traducirse en un incremento de medio punto porcentual en la inflación global. Ante este escenario, el mandato fundacional del BCE de mantener la estabilidad de precios obliga a endurecer o mantener políticas monetarias restrictivas, una noticia nefasta para los países que dependen de la refinanciación constante en los mercados.

    El abismo fiscal: Una deuda de 1,7 billones bajo la lupa del mercado

    España se encuentra en una posición de vulnerabilidad estructural debido al volumen de sus obligaciones financieras. Al cierre de 2025, la deuda de las Administraciones Públicas alcanzó la cifra récord de 1,7 billones de euros. Aunque el crecimiento del PIB ha permitido que las agencias de calificación mantengan valoraciones estables, el aumento del pasivo en medio billón de euros desde 2018 limita el margen de maniobra del Gobierno.

    • Intereses al alza: El Tesoro Público ya está pagando más por captar capital, con letras que superan el 2% de interés marginal.
    • Factura anual: El coste de servicio de la deuda ya absorbe más de 40.000 millones de euros cada año del presupuesto estatal.
    • Déficit persistente: La Airef proyecta que el Estado gastará un 2,6% más de lo que ingresa para el próximo ejercicio, debido a los costes en sanidad y pensiones.

    La combinación de una recaudación fiscal en máximos históricos y un gasto público que no cesa de crecer crea un desequilibrio que solo puede cubrirse con más deuda, justo cuando los inversores internacionales empiezan a exigir rentabilidades superiores para cubrir el riesgo de mercado.

    Petróleo y geopolítica: El impacto directo en el bolsillo del Estado

    El sector energético advierte que el impacto del conflicto en el consumo será palpable en cuestión de días. Una escalada en el precio de los combustibles no solo retrae el consumo interno, sino que encarece toda la cadena logística de la economía española. Si el precio del petróleo se asienta en la franja de los 120-130 dólares, como sugieren los escenarios más pesimistas, la presión sobre los tipos de interés será inevitable.

    Expertos financieros consultados subrayan que el BCE no priorizará el crecimiento de economías debilitadas como la francesa o la alemana si la estabilidad monetaria está en riesgo. Para España, esto significa que cualquier repunte inflacionario derivado del crudo se traducirá en costes financieros más altos, detrayendo recursos que de otro modo irían destinados a servicios públicos o inversión productiva.

    Guerra comercial y aranceles: El factor Donald Trump

    A la crisis de Oriente Próximo se suma una tormenta perfecta en el ámbito comercial. La actual guerra arancelaria entre China, Estados Unidos y Europa añade una presión extra sobre los precios. En este sentido, la figura de Donald Trump emerge como un elemento de incertidumbre adicional para España. Las amenazas de restricciones comerciales directas y la imposición de nuevos aranceles podrían encarecer las importaciones, alimentando aún más la espiral inflacionaria.

    El cambio de rumbo diplomático del ejecutivo español ha generado fricciones con aliados estratégicos. Si estas amenazas de corte de flujos comerciales se materializan, el aislamiento comercial incrementaría los costes para el consumidor final, forzando de nuevo al BCE a actuar de forma agresiva sobre los tipos, encareciendo definitivamente la financiación de la administración pública.

    Conclusión: El desafío de la sostenibilidad financiera

    España se enfrenta a un escenario donde los factores externos —el precio del petróleo en Irán y las tensiones arancelarias— chocan frontalmente con una debilidad interna: el volumen ingente de deuda acumulada. El tiempo de la financiación barata parece haber quedado atrás definitivamente. La gestión del déficit público y la capacidad de resistencia ante un entorno geopolítico hostil determinarán si la economía española puede soportar el encarecimiento de sus intereses o si se verá abocada a un ajuste forzoso por la presión de los mercados financieros internacionales.

  • Lagarde y el BCE ante el dilema de la subida del petróleo

    Lagarde y el BCE ante el dilema de la subida del petróleo

    El impacto matemático del crudo en la estabilidad europea

    La estabilidad económica de la eurozona se encuentra en un punto de vulnerabilidad crítica debido a la volatilidad energética. Según proyecciones basadas en datos del Fondo Monetario Internacional, cada incremento del 10% en el valor internacional del barril de crudo se traduce en un repunte de aproximadamente medio punto porcentual en la inflación general. En el contexto actual, donde el barril de Brent ha experimentado una revalorización cercana al 30% desde inicios de año, el riesgo de que los precios al consumidor se disparen es inminente.

    Analistas del sector energético sugieren que, dependiendo de la duración de las hostilidades en Oriente Medio, el crudo podría oscilar entre los 100 y los 130 dólares. Esta situación no solo afecta al transporte, sino que genera una reacción en cadena que encarece sectores estratégicos. La preocupación principal para el BCE radica en evitar que este choque externo se convierta en un problema estructural a través de los denominados efectos de segunda ronda.

    El laberinto de tipos de interés y el crecimiento frágil

    Christine Lagarde se halla frente a una encrucijada donde cualquier movimiento tiene un coste político y económico elevado. La política monetaria del Banco Central Europeo debe equilibrar dos realidades opuestas:

    • Endurecimiento monetario: Una subida de tipos para frenar la inflación podría asfixiar definitivamente a locomotoras económicas en horas bajas, como Alemania y Francia, además de disparar el coste de la deuda para países como España.
    • Flexibilidad expansiva: Mantener el precio del dinero bajo para estimular la economía corre el riesgo de descontrolar la espiral inflacionaria, erosionando el poder adquisitivo de los ciudadanos europeos de forma prolongada.

    La experiencia previa con la crisis de Ucrania ha dejado una lección clara en Frankfurt: subestimar los choques energéticos como eventos «transitorios» puede ser un error fatal. Por ello, la autoridad monetaria observa con cautela no solo el precio del combustible, sino también la posible interrupción de las cadenas de suministro que afectaría a componentes electrónicos, textiles y recambios industriales.

    Geopolítica y el factor de la incertidumbre externa

    El escenario se complica con la participación de actores externos. La retórica de la administración estadounidense, junto con las tensiones directas con Irán, añade una prima de riesgo al mercado energético que el BCE no puede controlar. A pesar de los canales diplomáticos discretos que intentan contener el conflicto, la posibilidad de un encarecimiento generalizado sigue latente.

    Este entorno de crisis coincide con un momento de debilidad política interna para la presidencia del banco. Aunque el mandato de Christine Lagarde se extiende hasta finales de 2027, las maniobras en las esferas de poder europeas —especialmente desde el eje de París— sugieren un interés por controlar la sucesión antes de posibles cambios en el signo político de las instituciones nacionales. La capacidad de Lagarde para pilotar este tramo final de su gestión dependerá de su habilidad para mitigar el impacto de un petróleo al alza sin hundir el PIB de la eurozona.

    Perspectivas finales sobre la política de Frankfurt

    En conclusión, el Banco Central Europeo ya no solo lucha contra números en un balance, sino contra una realidad geopolítica que redefine los costes de producción diariamente. El éxito de la gestión de Lagarde se medirá por su capacidad para implementar una estrategia de contención que proteja a las economías más endeudadas sin permitir que el fantasma de la inflación de los años 70 regrese al continente. La vigilancia sobre la industria militar iraní y las decisiones arancelarias desde el otro lado del Atlántico serán los indicadores que marquen el ritmo de las próximas reuniones en Frankfurt.

  • Ayuso elimina el impuesto a la compra de obras de arte

    Ayuso elimina el impuesto a la compra de obras de arte

    Madrid como epicentro del coleccionismo: El fin del gravamen a las obras de arte

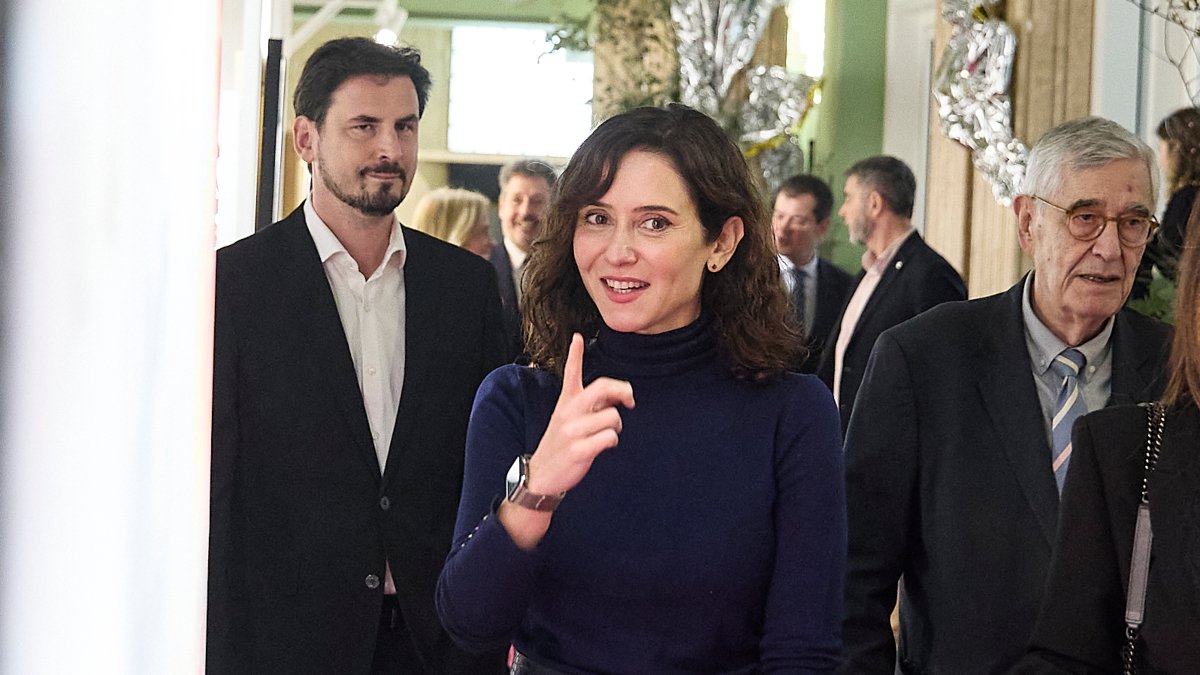
    En un movimiento estratégico para consolidar a la capital como un referente internacional en el mercado cultural, el Gobierno regional ha decidido transformar las reglas de juego para los coleccionistas. La noticia, confirmada por la presidenta Isabel Díaz Ayuso durante su recorrido por el Salón de Arte Moderno (SAM), supone un cambio radical en la fiscalidad de la región: la bonificación del 100% en el Impuesto de Transmisiones Patrimoniales Onerosas (ITPO) para las transacciones realizadas a través de marchantes y galerías especializadas.

    Esta decisión implica la desaparición efectiva del gravamen del 4% que hasta ahora penalizaba la adquisición de piezas artísticas. Con este giro en la política económica, Madrid busca no solo aliviar la carga fiscal del comprador, sino también dinamizar un sector que actúa como motor de identidad y riqueza en la Comunidad.

    Impacto económico: Un respiro de 700.000 euros para el sector

    Las proyecciones del Ejecutivo autonómico estiman que la eliminación de este impuesto generará un ahorro directo de 700.000 euros para los contribuyentes. Esta cifra no es baladí, ya que representa una inyección de liquidez que se queda en el circuito del arte, fomentando nuevas adquisiciones y dotando de mayor músculo financiero a los agentes involucrados en la compraventa de obras.

    La medida nace de una estrecha colaboración entre las consejerías de Hacienda y Cultura, atendiendo a una demanda histórica de las asociaciones profesionales. El objetivo es claro: compensar las limitaciones de las competencias autonómicas frente al IVA estatal del 21%, intentando que Madrid sea un entorno mucho más amable y competitivo para la inversión privada en arte frente a otras capitales europeas.

    Madrid frente al mercado internacional: Liderazgo y estadísticas

    Actualmente, la región madrileña ostenta una posición de dominio en el panorama nacional, concentrando aproximadamente el 30% de las galerías de arte de toda España. Sin embargo, a nivel global, el desafío es mayor. España se sitúa como el quinto mercado de la Unión Europea, representando apenas el 1% del volumen mundial, por detrás de potencias como Reino Unido, Francia o Alemania.

    Con esta nueva ventaja fiscal, Madrid aspira a recortar distancias y atraer a grandes inversores internacionales que buscan seguridad jurídica y beneficios fiscales para sus colecciones. La competitividad madrileña se refuerza así en un momento clave, coincidiendo con citas de gran calado como la feria ARCO.

    Más allá de los impuestos: Una hoja de ruta para la creación contemporánea

    El plan de fomento cultural de la Comunidad de Madrid no se limita exclusivamente a la reducción de impuestos. Se ha diseñado una estructura de apoyo integral que incluye los siguientes pilares fundamentales:

    • Inversión en Museos: Una partida presupuestaria de 9,4 millones de euros proyectada para el año 2026 destinada a programas expositivos.
    • Adquisición de obra pública: Desde el año 2020, se han invertido 500.000 euros anuales para engrosar el patrimonio artístico regional, sumando más de 330 nuevas piezas.
    • Infraestructuras culturales: Ampliación de espacios clave como el almacén del Museo CA2M en Móstoles para garantizar la conservación del legado artístico.
    • Talento joven: Continuidad de programas de mentoría y visibilidad como ‘Se Busca Comisario’ y los ‘Circuitos de Artes Plásticas’.

    En definitiva, la supresión del impuesto a las obras de arte marca un hito en la gestión cultural de Madrid. Al eliminar barreras económicas, la administración no solo apoya a los galeristas y marchantes, sino que envía un mensaje potente al mundo: la capital está abierta para el arte, la creatividad y, sobre todo, para el coleccionismo que impulsa la economía del conocimiento.