Categoría: Economía

  • El grupo Vorwerk disuelve su banco AKF Bank en España

    El grupo Vorwerk disuelve su banco AKF Bank en España

    El panorama financiero de las multinacionales en España está viviendo una etapa de simplificación estructural. El caso más reciente lo protagoniza el Grupo Vorwerk, mundialmente conocido por ser el fabricante del robot de cocina Thermomix, que ha formalizado la disolución definitiva de su brazo financiero en territorio nacional: el AKF Bank. Esta decisión marca el fin de una trayectoria de casi dos décadas intentando diversificar el negocio más allá de los electrodomésticos de alta gama.

    El declive de AKF Bank: Una retirada impulsada por los números

    La extinción de la entidad no ha sido un movimiento repentino, sino el resultado de una desaceleración progresiva en su volumen de operaciones. Tras 17 años de presencia en España, la sucursal registró su cierre legal este mes de julio, después de que el Banco de España revocara su autorización operativa. Lo que en 2009 nació con la ambición de dar soporte crediticio a pymes y particulares, ha terminado por diluirse hasta volverse insignificante en el balance del grupo.

    La evolución de su cartera de inversión es el reflejo de esta caída:

    • 2019: La entidad gestionaba una inversión crediticia superior a los 120 millones de euros.
    • 2022: El negocio se contrajo drásticamente, reduciéndose a apenas un tercio de su capacidad previa.
    • 2025: Al cierre del ejercicio, la cartera era testimonial, con apenas 61.000 euros registrados.

    Con una estructura mínima de cinco empleados en su sede de Alcobendas, la rentabilidad de mantener una ficha bancaria propia dejó de tener sentido estratégico para la familia Mittelsten Scheid, propietaria del conglomerado germano.

    Estrategia corporativa: Entre la tradición y el capital riesgo

    A pesar del cierre de su división bancaria en España, Vorwerk mantiene su brazo financiero activo en otros mercados europeos como Alemania, Italia y Polonia. El grupo, que ostenta una de las mayores fortunas de Europa valorada en 1.500 millones de euros, prefiere centrar sus esfuerzos en sus líneas de mayor rentabilidad. La Thermomix sigue siendo la joya de la corona, aportando más del 50% de los ingresos totales, complementada por la división de aspiradoras Kobold.

    Además de la venta directa, la multinacional opera una potente filial de capital riesgo orientada a detectar startups con alto potencial de crecimiento, demostrando que su apetito por la inversión no ha desaparecido, sino que se ha desplazado de la banca tradicional hacia modelos de negocio más dinámicos y tecnológicos.

    Un fenómeno sectorial: El espejo de JP Morgan

    La liquidación de AKF Bank no es un hecho aislado en el actual contexto económico español. Durante este 2026, otras grandes firmas internacionales han optado por limar sus estructuras legales. El ejemplo más notable es el de JP Morgan, el coloso bancario estadounidense, que también ha extinguido su división Chase Bank National Association tras medio siglo de actividad en el país.

    A diferencia de Vorwerk, JP Morgan ha realizado un trasvase de activos hacia J.P. Morgan SE para ganar eficiencia operativa. Sin embargo, ambos casos coinciden en un punto clave: la búsqueda de una estructura más ágil y menos burocrática en un entorno donde los márgenes de las sucursales bancarias secundarias están bajo presión constante.

    Fortaleza comercial frente a la debilidad financiera

    Es importante distinguir que el fin de la entidad bancaria no afecta a la salud comercial de Vorwerk en España. De hecho, el grupo atraviesa uno de sus mejores momentos en el mercado nacional. En el pasado ejercicio de 2025, la compañía alcanzó una facturación récord de 3.618 millones de euros, lo que supone un crecimiento del 14% respecto al año anterior.

    Con una plantilla de 300 profesionales bajo contratos indefinidos y una rotación de personal extremadamente baja, la marca alemana demuestra que su modelo de venta directa sigue siendo imbatible. La desaparición de AKF Bank debe interpretarse, por tanto, como una poda necesaria para sanear la arquitectura del grupo y centrarse en lo que mejor saben hacer: dominar las cocinas y los hogares españoles con tecnología de vanguardia.

    En conclusión, el adiós de este banco es el cierre de un experimento financiero que no logró adaptarse a la competitividad del crédito en España, permitiendo que Vorwerk concentre sus recursos en su core business, donde sigue batiendo récords de ventas año tras año.

  • Alemania remonta y España frena su crecimiento económico

    Alemania remonta y España frena su crecimiento económico

    El panorama macroeconómico europeo se prepara para un relevo de fuerzas en los próximos tres años. Según las proyecciones más recientes, el escenario de debilidad que ha lastrado a la locomotora alemana está llegando a su fin, mientras que la economía española, que ha liderado el crecimiento en la eurozona recientemente, se encamina hacia una desaceleración estructural. Este cambio de tendencia sugiere una convergencia por agotamiento del modelo actual.

    El despertar de la industria germana y el agotamiento español

    Las cifras del Fondo Monetario Internacional (FMI) describen un movimiento de vasos comunicantes. Mientras que Alemania proyecta una aceleración de su Producto Interior Bruto de aproximadamente 1,5 puntos porcentuales entre 2024 y 2027, España se enfrenta a un retroceso de intensidad similar, estimado en 1,7 puntos. Este fenómeno marca el cierre de un ciclo expansivo para el mercado español que, tras brillar con un crecimiento del 3,5% en 2024, verá cómo su dinamismo se reduce progresivamente hasta situarse en un 1,8% al final del periodo proyectado.

    Por el contrario, el gigante alemán parece haber tocado fondo tras la contracción del 0,5% sufrida en el pasado ejercicio. La recuperación será paulatina pero constante: un tímido 0,2% en 2025, seguido de un 0,7% y finalmente alcanzando el 1% en 2027. Aunque la cifra alemana sigue siendo nominalmente inferior a la española, la tendencia ascendente de Berlín contrasta con la curva descendente de Madrid, estrechando una brecha que parecía insalvable hace solo doce meses.

    El tablero global: Polonia, India y la amenaza de la renta per cápita

    España no solo debe vigilar el retrovisor por el repunte alemán, sino que enfrenta desafíos competitivos desde el este de Europa y otros mercados emergentes. El contexto internacional muestra dinámicas de crecimiento muy dispares que reconfigurarán el orden económico mundial:

    • Polonia: Se consolida como la gran amenaza regional, con previsiones de superar a España en renta per cápita este mismo año, manteniendo un crecimiento robusto por encima del 2,4%.
    • India: Se mantiene como el motor global indiscutible, proyectando un crecimiento del 6,7% para 2027, a pesar de una ligera moderación en su ritmo actual.
    • Estados Unidos: Muestra una resiliencia notable con una evolución estable que rondará el 2,2%, superando la media de las economías avanzadas europeas.
    • China: Sufre un enfriamiento evidente, situándose en un 4,1%, una cifra históricamente baja para el gigante asiático que refleja problemas estructurales internos.

    Obstáculos estructurales: Energía, burocracia y productividad

    La resistencia del PIB español se apoya actualmente en la demanda interna, que compensa la debilidad de las exportaciones. Sin embargo, el análisis técnico de expertos como Petya Koeva Brooks destaca que el impacto de los precios de la energía y la inestabilidad en Oriente Próximo siguen siendo factores de riesgo latentes. Aunque la apuesta por las energías renovables en la península ha servido de amortiguador, el encarecimiento generalizado de costes comienza a pasar factura al consumo privado.

    El problema de fondo para España reside en su productividad. Mientras Alemania mantiene una base tecnológica e industrial sólida que facilita su recuperación, el sistema español sigue lidiando con un exceso de burocracia y dificultades para la innovación. Esta falta de eficiencia impide que España converja realmente con las potencias del norte y con EE. UU., provocando que, en periodos de crisis global, el retraso estructural se acentúe en lugar de reducirse.

    Hacia una necesaria disciplina fiscal

    Para mitigar el frenazo económico, los organismos internacionales insisten en la necesidad de retomar el control de la deuda pública. La sostenibilidad de las finanzas, especialmente a nivel autonómico, requiere de nuevas reglas fiscales que eviten un desequilibrio mayor en un entorno de tipos de interés que no facilitan el endeudamiento. El reto para los próximos años será transformar un modelo basado en el consumo de servicios en uno capaz de generar valor añadido, antes de que el ciclo de crecimiento actual se agote definitivamente.

  • Cajalmendralejo ficha a un ex Popular para su banco en Madrid

    Cajalmendralejo ficha a un ex Popular para su banco en Madrid

    La consolidación de Cajalmendralejo en el competitivo mercado financiero de Madrid ha dado un paso decisivo con una renovación clave en su cúpula directiva. La entidad extremeña, pieza angular del Grupo Cooperativo Solventia, ha apostado por la experiencia de la vieja guardia bancaria al situar a Antonio Ramírez Parrondo al frente de su filial, el Banco de Depósitos. Este movimiento no solo representa un cambio de nombres, sino una declaración de intenciones sobre la ambición nacional de una caja que busca trascender sus raíces regionales.

    Talento con ADN del Banco Popular para liderar la capital

    La elección de Ramírez Parrondo no es casual. El nuevo director general es un ejecutivo de larga trayectoria que desempeñó roles estratégicos en el desaparecido Banco Popular. Durante años, fue una de las figuras de máxima confianza en el entorno de la presidencia de Ángel Ron, liderando áreas críticas como el desarrollo corporativo y la transformación digital, además de presidir el Banco Vasconia. Con su incorporación, Cajalmendralejo busca integrar ese «saber hacer» de la banca de empresas y grandes patrimonios en su estructura madrileña.

    Ramírez Parrondo toma el relevo de Miguel Ángel Prieto Martín, quien también poseía un vínculo histórico con el ecosistema del Popular. Este relevo, formalizado recientemente en el Registro Mercantil, subraya la estrategia de la entidad extremeña de recurrir a perfiles con una visión profunda del negocio bancario tradicional y una red de contactos sólida en la capital de España.

    Banco de Depósitos: de la Sindicatura a la expansión ética

    El Banco de Depósitos, cuya sede se ubica estratégicamente en el Paseo de la Castellana, ha vivido una transformación radical desde que Cajalmendralejo adquirió el 100% de su capital a principios de 2022. Originalmente vinculado a la Sindicatura de Accionistas del Popular y con un marcado carácter sociocultural, la entidad ha evolucionado hacia un modelo de banca universal bajo el control extremeño. No obstante, mantiene una esencia diferenciadora basada en valores éticos y el servicio al tercer sector.

    • Diversificación del negocio: La filial ha pasado de un enfoque restringido a operar en todos los sectores productivos y con clientes particulares.
    • Gestión de activos: La reciente adquisición de una participación mayoritaria en la agencia de valores GFED refuerza su capacidad para gestionar patrimonios de fundaciones e instituciones educativas.
    • Resultados al alza: En el último ejercicio cerrado, la entidad reportó beneficios de 1,67 millones de euros, lo que representa un crecimiento del 20% interanual.

    El Grupo Solventia y su hoja de ruta nacional

    El éxito de la operativa en Madrid es fundamental para el Grupo Solventia, un conglomerado cooperativo que ya integra a entidades de Andalucía y la Comunidad Valenciana. Con una plantilla que supera los 500 empleados y una red de 133 oficinas, el grupo registró unos beneficios consolidados de 32 millones de euros en 2025. Aunque Banco de Depósitos es aún una pieza pequeña en términos de volumen de activos, su rol como punta de lanza en Madrid es estratégico para la captación de nuevo negocio a nivel nacional.

    La expansión del grupo no se detiene en la capital. Entidades integradas como la Caixa de Benicarló ya han iniciado trámites para ampliar su ámbito de actuación territorial, buscando establecer presencia en zonas limítrofes como Cataluña. Para sostener este crecimiento, los socios de Cajalmendralejo han liderado inyecciones de capital millonarias, demostrando una solvencia capaz de respaldar ambiciones más allá de sus fronteras tradicionales en Badajoz y Cáceres.

    Un modelo bancario con vocación social

    A pesar del crecimiento y la profesionalización técnica con fichajes como el de Ramírez Parrondo, la entidad mantiene una filosofía de banca de proximidad. El objetivo declarado no es la especulación, sino la generación de rentabilidad sostenible que permita mantener el empleo y cumplir con la vocación social que imprime el carácter de cooperativa de crédito de su matriz. Esta combinación de pragmatismo financiero y ética en la inversión parece ser la fórmula con la que Cajalmendralejo quiere diferenciarse en el complejo tablero financiero español.

    Con la nueva dirección, se espera que el Banco de Depósitos acelere su penetración en el segmento de las empresas familiares y las instituciones religiosas, sectores donde la experiencia del nuevo director general y el respaldo patrimonial de Cajalmendralejo ofrecen una propuesta de valor altamente competitiva.

  • Los bancos limitan la IA por el alto coste de los tokens

    Los bancos limitan la IA por el alto coste de los tokens

    Lo que comenzó como una carrera desenfrenada hacia la eficiencia operativa mediante la inteligencia artificial se está transformando en un rompecabezas financiero para la gran banca. Aunque el sector financiero fue uno de los primeros en adoptar modelos de lenguaje para optimizar procesos, la factura mensual por el consumo de estas herramientas ha alcanzado cifras que amenazan con neutralizar el ahorro de costes previsto inicialmente.

    El dilema del token: Cuando la IA deja de ser rentable

    A diferencia del software tradicional basado en licencias fijas, la IA generativa opera bajo una estructura de coste variable extremadamente sensible al volumen. El procesamiento de información se mide en tokens, fragmentos mínimos de datos que las plataformas como OpenAI, Google o Anthropic facturan de forma individual. Este modelo de «pago por uso» ha revelado una debilidad estructural en las estrategias bancarias: la falta de control sobre la intensidad del consumo.

    La adopción masiva por parte de las plantillas ha provocado que los presupuestos asignados a tecnología se desborden. En el entorno financiero, donde el manejo de grandes volúmenes de documentos es la norma, el flujo constante de peticiones a los servidores de IA ha generado una inflación de gastos operativos que los directivos están tratando de frenar mediante restricciones de acceso y cuotas estrictas.

    La paradoja del contenido redundante: Informes de IA para lectores de IA

    Uno de los fenómenos más ineficientes detectados en las sedes corporativas es el ciclo de automatización redundante. Se ha observado un patrón crítico en el flujo de trabajo diario:

    • Empleados que utilizan la IA para redactar informes extensos partiendo de datos brutos.
    • Mandos intermedios que, ante la falta de tiempo para leer dichos documentos, emplean de nuevo la IA para resumirlos.
    • Un consumo doble de tokens para procesar una información que, en muchos casos, vuelve a su estado de síntesis original.

    Este círculo vicioso no solo consume recursos financieros, sino que pone en duda la calidad del análisis humano en la toma de decisiones. El incentivo inicial de los directivos por automatizar tareas ha derivado en un uso indiscriminado que ahora resulta difícil de revertir, dado que la fuerza laboral ya ha integrado estas herramientas en su metodología cotidiana.

    Presión regulatoria y nuevas amenazas: El factor BCE

    Más allá de la viabilidad económica, el Banco Central Europeo (BCE) ha introducido una nueva capa de complejidad. El regulador ha manifestado su preocupación por la exposición del sector a vulnerabilidades tecnológicas derivadas de la IA. La aparición de modelos potencialmente peligrosos, como los identificados en investigaciones recientes sobre seguridad, ha puesto en alerta a Fráncfort.

    El supervisor ha establecido un calendario exigente, solicitando a las entidades planes de contingencia detallados antes de que finalice el año. Este requerimiento llega en un momento de vulnerabilidad tecnológica, donde los departamentos de IT de los bancos deben gestionar simultáneamente la contención de costes y la blindación de sus infraestructuras frente a ataques sofisticados orquestados por inteligencias artificiales externas.

    Hacia una racionalización forzosa del ecosistema digital

    El escenario actual obliga a la banca a realizar una racionalización del gasto que no será indolora. Eliminar las herramientas de IA por completo supondría un retroceso en la competitividad y una frustración para los empleados ya adaptados al entorno digital. Sin embargo, la barra libre de procesamiento ha terminado.

    La solución que se perfila en el horizonte implica una segmentación mucho más rigurosa: identificar qué procesos aportan un valor añadido real y cuáles son meramente cosméticos. Los bancos están pasando de una fase de experimentación entusiasta a una de gestión de recursos escasos, donde cada consulta a la IA deberá estar justificada en términos de retorno de inversión y seguridad de datos.

  • El FROB gana 7.253 millones por la subida de Caixabank

    El FROB gana 7.253 millones por la subida de Caixabank

    El panorama financiero de la autoridad de resolución española ha dado un giro radical durante el último ejercicio. El Fondo de Reestructuración Ordenada Bancaria (FROB) ha cerrado el año 2025 con un beneficio neto de 7.253 millones de euros, una cifra que representa un crecimiento del 168% respecto al periodo anterior. Este incremento no responde a una actividad comercial ordinaria, sino al impacto masivo de la revalorización bursátil de Caixabank y al flujo constante de dividendos procedentes de BFA.

    El motor del beneficio: La alianza BFA-Caixabank

    La clave de este resultado histórico reside en la arquitectura societaria que vincula al Estado con el sector bancario privado. La participación del FROB en BFA se ha visto beneficiada por el excelente comportamiento de Caixabank en los mercados financieros. Desde que se materializó la fusión con Bankia, los títulos de la entidad catalana han experimentado una escalada del 585,5%, transformando el balance público.

    Gran parte de las ganancias reportadas este año, concretamente 6.505 millones de euros, no son ingresos en efectivo, sino una reversión de deterioro. Esto significa que el Estado está recuperando contablemente el valor perdido de su inversión en el antiguo grupo Bankia. Actualmente, el valor neto de la participación en BFA se sitúa en los 15.467 millones de euros, lo que reduce el agujero de las ayudas públicas pendientes de recuperar a unos 4.136 millones de euros.

    Dividendos: Dinero real para las arcas públicas

    Más allá de los apuntes contables, el FROB ha logrado monetizar su posición a través de los dividendos. Durante el ciclo 2025-2026, el organismo ha percibido 722 millones de euros en concepto de retribución al accionista. Este flujo de caja se divide en dos tramos:

    • Un dividendo a cuenta de 260 millones abonado a finales de 2025.
    • Un pago complementario de 461,7 millones de euros ejecutado en mayo de 2026.

    Con estas cifras, el montante total recuperado por el Estado mediante la vía del dividendo desde la reestructuración del Grupo BFA-Bankia asciende ya a los 1.722 millones de euros, consolidando una fuente de ingresos recurrente que mitiga el coste del rescate financiero.

    La paradoja del resultado de explotación

    A pesar de los beneficios astronómicos en el cómputo global, el resultado de explotación del FROB ha arrojado un saldo negativo de 17,2 millones de euros. Esta situación, aparentemente contradictoria, tiene una explicación técnica vinculada a la gobernanza bancaria europea. La Junta Única de Resolución (JUR) ha determinado que el fondo de seguridad europeo ya ha alcanzado sus objetivos de capitalización.

    Al no ser necesarias nuevas aportaciones de los bancos al Fondo Único de Resolución (FUR), el FROB ha dejado de percibir las tasas asociadas que financian su propia estructura operativa. Este escenario ha llevado a la dirección del organismo a reclamar una reforma del régimen jurídico actual. La intención es desvincular la financiación del FROB de las contribuciones extraordinarias de las entidades financieras para garantizar su sostenibilidad institucional a largo plazo.

    Sareb y procedimientos judiciales

    En cuanto a otros activos, la situación de la Sareb (el denominado «banco malo») permanece sin cambios significativos en el balance. El FROB, que posee algo más del 50% de la sociedad, mantiene esta inversión valorada en cero euros, dado que el deterioro se considera total desde hace años. No obstante, el ejercicio ha dejado una nota positiva en el ámbito legal.

    Gracias a la resolución de diversos litigios judiciales, la autoridad ha conseguido recuperar 6,6 millones de euros adicionales. En términos históricos, la actividad jurídica del FROB ha logrado que se reconozcan a su favor más de 300 millones de euros mediante sentencias firmes, reforzando la estrategia de persecución de irregularidades en procesos de saneamiento pasados.

    Conclusión del ejercicio 2025

    El balance del 2025 confirma que el FROB se ha convertido en un gestor de activos de gran volumen supeditado a la volatilidad del Ibex 35. Aunque la solvencia del sistema y la rentabilidad de Caixabank están permitiendo maquillar las pérdidas históricas del rescate, la entidad afronta el reto de redefinir su propia estructura de financiación para no depender de la excepcionalidad de los mercados o de vacíos legales en la recaudación de tasas.

  • JP Morgan liquida una de sus filiales bancarias en España

    JP Morgan liquida una de sus filiales bancarias en España

    El escenario financiero en la península ibérica experimenta una transformación silenciosa pero profunda. El gigante bancario JP Morgan ha decidido simplificar su arquitectura corporativa en España mediante la disolución de una de sus entidades más longevas. Este movimiento no representa una retirada, sino una reorganización de activos hacia una estructura más ágil, adaptada a las nuevas exigencias de eficiencia operativa que demanda el mercado global.

    Un adiós tras medio siglo de presencia institucional

    La corporación financiera de mayor peso en Estados Unidos ha formalizado la extinción de JPMorgan Chase Bank National Association Sucursal. Esta división, que mantenía sus operaciones en territorio español desde hace casi cinco décadas, ha causado baja definitiva en el Registro Mercantil. Aunque la decisión se gestó meses atrás, la confirmación oficial marca el fin de una era para una filial que llegó a ser un pilar del banco en los años noventa, cuando gestionaba múltiples oficinas físicas.

    En términos financieros, la sucursal clausurada mostraba signos de una reducción progresiva. Al cierre del ciclo anterior, sus activos se valoraban en aproximadamente 1.300 millones de euros, una cifra que descendió hasta los 1.000 millones poco antes de su liquidación. Con una nómina que rondaba los 77 empleados y beneficios estables de 20 millones de euros, su desaparición responde más a una búsqueda de ahorro de costes administrativos que a una falta de rentabilidad.

    Consolidación de activos y la apuesta por J.P. Morgan SE

    Lejos de debilitar su posición, la entidad ha centralizado sus esfuerzos en J.P. Morgan SE Sucursal. Esta sociedad ha absorbido el grueso de la operativa, elevando sus activos de manera significativa desde los 77 millones iniciales hasta alcanzar los 950 millones de euros actuales. Esta estrategia de concentración no es aislada; se suma a las liquidaciones previas de J.P. Morgan Securities PLC en 2020 y su filial de Luxemburgo en 2022.

    • Optimización estructural: Reducción de duplicidades legales en el mercado europeo.
    • Foco en banca mayorista: Mantenimiento de servicios de inversión y banca privada para grandes patrimonios.
    • Traspaso de capital: Migración de flujos financieros hacia una única sociedad operativa dominante.

    El horizonte digital: La llegada de Chase a España

    La simplificación de su banca tradicional en España podría ser el preludio de un desembarco mucho más ambicioso en el sector minorista. La marca Chase, el brazo digital del grupo, tiene en su hoja de ruta una expansión agresiva por Europa hacia el año 2030. Tras su éxito en el Reino Unido y su reciente incursión en Alemania, España se perfila como un mercado prioritario junto a Italia y los Países Bajos.

    Este giro estratégico busca plantar cara a nuevos actores tecnológicos como Revolut o Trade Republic. Mientras que la banca extranjera tradicional suele limitarse a servicios corporativos, JP Morgan aspira a captar al cliente particular mediante plataformas móviles de alta eficiencia, aprovechando el contexto de tipos de interés competitivos y la creciente digitalización del ahorro en el sur de Europa.

    Renovación de liderazgo y sucesión en la cúpula

    A nivel global, estos cambios coinciden con una fase de transición interna liderada por Jamie Dimon. El presidente del grupo ha movido fichas clave en el organigrama, designando a Doug Petno y Troy Rohrbaugh como copresidentes. Este movimiento es interpretado por los analistas como el inicio formal del proceso de sucesión en la entidad financiera más poderosa del mundo.

    La visión de Dimon subraya la importancia de desarrollar a los líderes de la próxima generación mientras la entidad navega en un entorno económico volátil, marcado por la incertidumbre geopolítica y las fluctuaciones de la inflación. En España, el éxito de esta nueva etapa dependerá de cómo el banco logre equilibrar su herencia de banca de inversión con su ambición de conquistar el mercado digital masivo en la próxima década.

  • Carlos Cuerpo descarta medidas tras las amenazas de Trump

    Carlos Cuerpo descarta medidas tras las amenazas de Trump

    Frente a la incertidumbre generada por las recientes advertencias provenientes de Washington, el Ministerio de Economía, Comercio y Empresa de España ha optado por una postura de serenidad institucional. Carlos Cuerpo, titular de la cartera, ha querido disipar los temores sobre posibles represalias comerciales por parte de la administración de Donald Trump, asegurando que, en la práctica, el flujo de mercancías, servicios y transporte se mantiene bajo absoluta normalidad.

    Equilibrio económico ante la incertidumbre arancelaria

    Tras la reciente cumbre de la OTAN en Ankara, el ministro ha sido tajante al afirmar que no existen, en este momento, medidas restrictivas sobre la mesa que afecten a la balanza comercial o a la movilidad entre ambos países. El mensaje central es de cautela pero optimismo, subrayando que las operaciones empresariales deben continuar sin el ruido político que suele rodear a las declaraciones de alto nivel.

    Cuerpo ha insistido en que la estrategia del Ejecutivo español no es reactiva, sino que se basa en la confianza en los canales diplomáticos ya establecidos. A pesar de la retórica proteccionista que ha resurgido en el panorama internacional, la prioridad actual es mantener la estabilidad de los mercados y evitar alarmas innecesarias que puedan frenar la inversión extranjera.

    La respuesta comunitaria: España bajo el paraguas de Bruselas

    Un punto clave en el análisis de Carlos Cuerpo es la arquitectura legal sobre la que se asientan estas relaciones. España no negocia sus condiciones comerciales de forma aislada, sino que lo hace integrada en el bloque de la Unión Europea. Esto significa que cualquier desafío arancelario o comercial que afecte a una empresa española sería, de facto, un desafío a la Comisión Europea en su conjunto.

    • Protección colectiva frente a aranceles unilaterales.
    • Igualdad de condiciones competitivas con potencias como Francia y Alemania.
    • Mecanismos de defensa comercial ya activados y preparados en Bruselas.

    Esta pertenencia al mercado único actúa como un escudo protector, garantizando que las decisiones sobre comercio exterior se rijan por acuerdos comunitarios y no por presiones bilaterales volátiles. El ministro ha recordado que la Comisión Europea ya ha manifestado su total disposición para salvaguardar los intereses económicos de sus Estados miembros ante cualquier escenario perjudicial.

    Una relación bilateral forjada en cifras milmillonarias

    Más allá de la política de defensa comercial, los datos demuestran una interdependencia económica profunda. Cuerpo ha puesto en valor el stock de inversión española en Estados Unidos, el cual supera los 100.000 millones de euros. Esta cifra no solo refleja la salud de la internacionalización de nuestras empresas, sino también la importancia estratégica que el mercado norteamericano tiene para el crecimiento nacional.

    Para fortalecer este vínculo, el Gobierno está impulsando medidas proactivas como el refuerzo de la red de oficinas comerciales en territorio estadounidense. El objetivo es proporcionar un acompañamiento constante a las empresas frente a posibles barreras técnicas o arancelarias, asegurando que la presencia española siga expandiéndose a pesar de los cambios de signo político en la Casa Blanca.

    En conclusión, la hoja de ruta del Ministerio de Economía pasa por el trabajo técnico y la diplomacia económica. Al priorizar el Plan de Recuperación y el apoyo directo al tejido empresarial, España busca neutralizar el impacto de las amenazas externas y consolidar su posición como un socio fiable y sólido en el tablero internacional.

  • El Supremo condena al Santander por cláusulas del Popular

    El Supremo condena al Santander por cláusulas del Popular

    La justicia española ha dado un paso decisivo en la protección de los usuarios financieros al delimitar el alcance de las responsabilidades tras los procesos de concentración bancaria. El Tribunal Supremo ha dictado una sentencia que imposibilita a las entidades financieras utilizar los plazos administrativos de una fusión como escudo frente a reclamaciones por malas prácticas previas. En este caso concreto, el Banco Santander deberá responder por las cláusulas suelo comercializadas originalmente por el Banco Popular, independientemente de que la absorción no estuviera formalmente inscrita en el momento de la demanda.

    La primacía de la realidad económica sobre el registro

    El núcleo del fallo emitido por la Sala de lo Civil reside en la interpretación de la sucesión universal de empresas. El Santander argumentaba una supuesta «falta de legitimación pasiva», basándose en que el proceso técnico de fusión por absorción aún no figuraba en los registros públicos cuando los clientes iniciaron el litigio. Sin embargo, el Alto Tribunal ha desestimado esta visión puramente formalista.

    Los magistrados subrayan que la entidad presidida por Ana Botín ya ejercía un control total del 100 % del capital del Popular desde junio de 2017, tras el proceso de resolución bancaria. Por tanto, la formalización posterior en el registro no fue más que la culminación jurídica de una situación económica preexistente. Según el Supremo, la conexión sucesoria entre ambas entidades era un hecho público y notorio que no puede ser ignorado para invalidar un procedimiento judicial.

    Un revés a las estrategias de defensa procesal

    La sentencia ratifica la decisión previa de la Audiencia Provincial de Málaga, que ya había fallado a favor de los consumidores. El banco intentó impugnar aquella resolución alegando indefensión, pero el Supremo aclara varios puntos críticos sobre el procedimiento:

    • Continuidad procesal: Incluso si la demanda se hubiera dirigido contra el Popular antes de su extinción, el proceso habría derivado inevitablemente hacia el Santander por su condición de sucesor universal.
    • Titularidad de derechos y obligaciones: Al adquirir el Popular por el precio simbólico de un euro, el Santander asumió no solo los activos, sino también todos los pasivos y responsabilidades contractuales.
    • Obstáculos formales: La falta de inscripción registral no constituye un impedimento válido para revocar una condena cuando la transmisión de la personalidad jurídica es evidente.

    Garantías para el consumidor en el escenario de absorciones

    Este pronunciamiento judicial tiene un impacto profundo en la tutela judicial efectiva de los clientes bancarios. Al evitar que las entidades se refugien en «burladeros jurídicos» durante los periodos de transición de una fusión, se garantiza que los derechos de los usuarios no queden en un limbo legal por cuestiones de calendario administrativo.

    Expertos legales señalan que la resolución refuerza la seguridad jurídica. Si se hubiera aceptado la tesis del banco, se habría creado un peligroso precedente donde una entidad podría dilatar sus obligaciones simplemente por el ritmo de los trámites burocráticos de su propia estructura corporativa. La cláusula suelo, declarada abusiva en este caso, es solo uno de los muchos frentes que las entidades absorbentes deben gestionar con total transparencia.

    Conclusión del conflicto jurídico

    En definitiva, el Tribunal Supremo confirma que la responsabilidad jurídica viaja con el control de la empresa. El Banco Santander ostenta la posición pasiva en este contrato litigioso desde el momento en que el Popular pasó a formar parte de su perímetro de gestión. Esta sentencia cierra la puerta a futuras impugnaciones basadas en la cronología registral de las fusiones, consolidando un marco donde la protección del consumidor prevalece sobre los tecnicismos societarios.

  • Banco de España gasta un millón en masajes y pilates

    Banco de España gasta un millón en masajes y pilates

    Bienestar en el Supervisor: Un Millón de Euros para el Cuidado de la Espalda

    La salud postural y el bienestar físico se han convertido en una prioridad presupuestaria estratégica para el Banco de España. Bajo la nueva etapa liderada por el exministro José Luis Escrivá, la institución reguladora ha iniciado un proceso de contratación pública que roza el millón de euros. El objetivo principal es proporcionar sesiones de fisioterapia y clases de pilates a su plantilla, una iniciativa que se enmarca dentro de sus políticas activas de prevención de riesgos laborales.

    Esta inversión, que busca combatir las dolencias derivadas de las tareas sedentarias y de oficina, se canaliza a través de un programa denominado Escuela de Espalda. Según los pliegos de la licitación, el organismo pretende no solo tratar patologías existentes, sino también educar en hábitos de higiene postural para evitar lesiones crónicas en el aparato locomotor de sus empleados.

    Desglose del Contrato: Cinco Años de Servicios Especializados

    El presupuesto máximo estimado para esta adjudicación alcanza los 943.736 euros. Esta cifra contempla un periodo inicial de tres años, con la posibilidad de extenderse dos ejercicios adicionales mediante prórrogas. La distribución del gasto se divide en dos pilares fundamentales destinados a la salud de los trabajadores:

    • Rehabilitación y fisioterapia: Un presupuesto que ronda los 240.000 euros para masajes terapéuticos y tratamientos rehabilitadores.
    • Acondicionamiento físico: Más de 265.000 euros destinados específicamente a clases colectivas de pilates y gimnasia correctiva.

    La institución justifica la necesidad de contratar a una empresa externa alegando que su actual División de Prevención de Riesgos Laborales, aunque cuenta con personal médico y de enfermería, no posee la especialización técnica necesaria para impartir estos servicios de fisioterapia avanzada y monitorización deportiva.

    Objetivo Estratégico: Reducir el Absentismo y Mejorar el Rendimiento

    Más allá del beneficio directo para el empleado, el Banco de España plantea esta licitación como una herramienta de eficiencia operativa. El supervisor financiero argumenta que la implementación de la Escuela de Espalda servirá para minimizar de forma drástica el absentismo laboral causado por bajas médicas relacionadas con problemas óseos y musculares. Al ofrecer estos servicios en sus propias instalaciones de Madrid, la entidad busca garantizar una vigilancia de la salud integral que supere la asistencia sanitaria básica.

    El nuevo contrato entrará en vigor, según las previsiones oficiales, a principios de 2027, dando continuidad a los servicios que ya se prestan actualmente pero cuyo contrato está próximo a expirar. La licitación refleja un compromiso a largo plazo con el valor añadido en la atención médica preventiva del organismo.

    Un Contexto de Renovación y Gasto en la Institución

    Esta adjudicación se suma a una serie de movimientos presupuestarios recientes que han puesto el foco sobre la gestión de recursos del supervisor. En los últimos meses, el Banco de España ha mostrado una notable actividad en la renovación de sus servicios y prestaciones. Entre estas medidas destacan el alquiler de vehículos de alta gama en modalidad de renting por un valor superior a los 300.000 euros, destinados al transporte de la alta dirección, y la adquisición de mobiliario para las residencias de descanso del personal.

    El incremento en el gasto operativo coincide con un periodo de escrutinio político sobre el gobernador Escrivá. Su nombre ha aparecido tangencialmente en investigaciones judiciales y comisiones parlamentarias, lo que ha elevado la sensibilidad pública respecto a cómo el banco central gestiona sus presupuestos internos para beneficios sociales y comodidades corporativas.

    Perspectivas Finales sobre la Gestión del Bienestar

    La decisión de destinar casi un millón de euros a masajes y pilates abre un debate sobre la eficiencia del gasto público en las instituciones reguladoras. Mientras que para la entidad se trata de una inversión necesaria en capital humano y prevención de riesgos, para otros sectores representa una muestra de los privilegios de los que goza la burocracia financiera en comparación con el sector privado. Lo que queda claro es que la salud laboral se ha posicionado como un eje central en la administración de José Luis Escrivá frente al supervisor español.

  • España: 2.984 millones para pensiones no contributivas

    España: 2.984 millones para pensiones no contributivas

    La sostenibilidad del sistema de bienestar en España ha dado un paso estratégico recientemente. El Consejo de Ministros ha dado luz verde a una movilización de recursos económicos de gran calado: una transferencia de crédito que alcanza los 2.984 millones de euros. Estos fondos están destinados específicamente al Ministerio de Inclusión, Seguridad Social y Migraciones, con el objetivo de blindar el pago de las prestaciones no contributivas, tanto por jubilación como por invalidez.

    Un pilar fundamental: La separación de fuentes de financiación

    Este movimiento contable no es una decisión aislada, sino que responde a la arquitectura financiera diseñada en el marco del Pacto de Toledo. La clave reside en su primera recomendación, que establece una frontera clara entre cómo se deben pagar las distintas ayudas del Estado. Según este consenso político y social, el sistema debe operar bajo una lógica de división estricta para garantizar su transparencia y viabilidad a largo plazo.

    • Prestaciones contributivas: Deben sostenerse principalmente a través de las cotizaciones sociales de trabajadores y empresas.
    • Prestaciones no contributivas y universales: Su naturaleza asistencial exige que sean financiadas íntegramente mediante la imposición general, es decir, a través de los Presupuestos Generales del Estado (PGE).

    Análisis del impacto en las cuentas públicas

    La inyección de estos 2.984 millones de euros permite aliviar la presión sobre la Tesorería de la Seguridad Social. Al asumir el Estado de forma directa estos costes, se evita que las cuotas de los trabajadores se utilicen para fines que no les corresponden estrictamente por su historial de cotización. Esta medida profundiza en el saneamiento de las cuentas públicas, eliminando lo que históricamente se ha conocido como «gastos impropios» del sistema de previsión social.

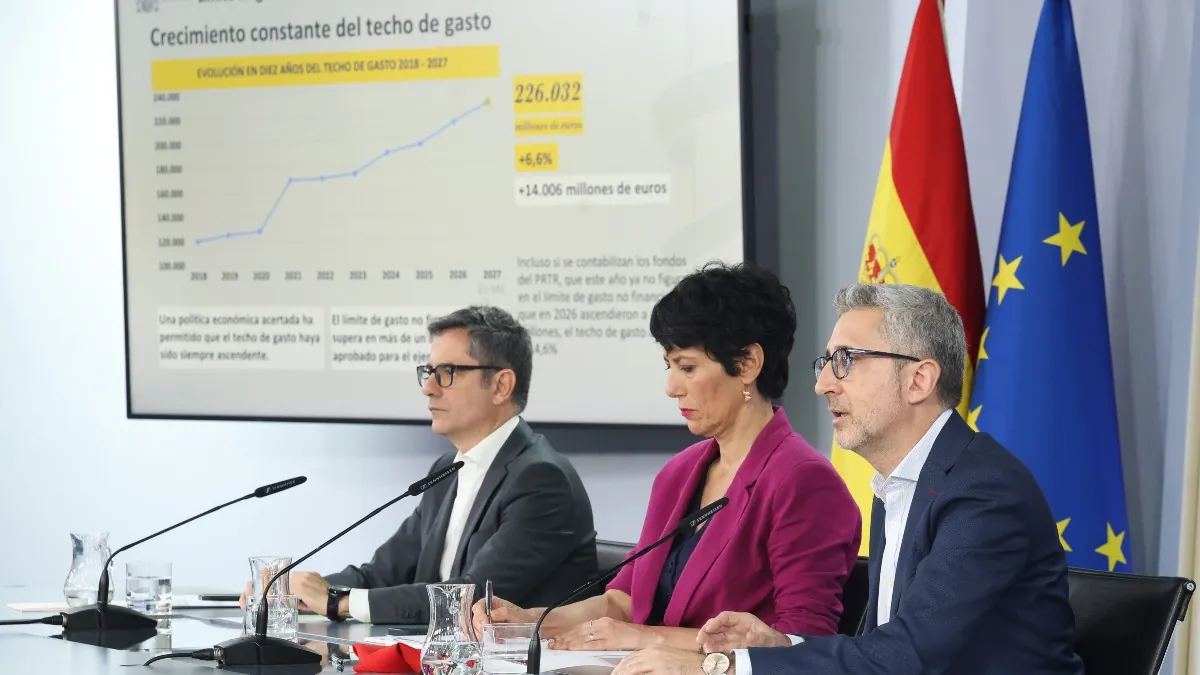
    En el contexto de la prórroga presupuestaria actual, el Ejecutivo prevé que las transferencias globales del Estado hacia la Seguridad Social superen los 19.888 millones de euros. Esta cifra récord subraya la intención de consolidar un modelo donde el presupuesto público asuma la protección de los colectivos más vulnerables que no han podido completar una carrera de cotización suficiente para acceder a una pensión ordinaria.

    Hacia una gestión progresiva y eficiente

    La autorización de este crédito es un ejercicio de responsabilidad fiscal que busca dar certidumbre a miles de beneficiarios. Desde el Ministerio de Hacienda se ha destacado que este ajuste es necesario para adecuar la dotación presupuestaria a la realidad del gasto social actual. No se trata solo de un trámite administrativo, sino de un compromiso político de asumir de forma progresiva la financiación de los gastos no contributivos.

    Con este tipo de acciones, España busca alinearse con las recomendaciones europeas de transparencia fiscal. Al separar el origen de los fondos, se permite un análisis más certero sobre la salud del mercado laboral y la suficiencia de los impuestos generales para mantener la paz social y la redistribución de la riqueza en el país.

    Conclusión: Estabilidad para los pensionistas

    En definitiva, la transferencia autorizada por el Gobierno garantiza que las pensiones de invalidez y jubilación en su modalidad no contributiva cuenten con el respaldo financiero necesario sin comprometer la hucha de las pensiones contributivas. Es una victoria para la ortodoxia financiera del sistema y, sobre todo, una garantía de protección para los ciudadanos con menos recursos en el horizonte de los próximos ejercicios presupuestarios.