Categoría: Economía

  • Funcas eleva al 2,5% su previsión del PIB español para 2026

    Funcas eleva al 2,5% su previsión del PIB español para 2026

    Un ciclo de expansión prolongado: España lidera el crecimiento en la Eurozona

    La economía española se prepara para encadenar un septenio de crecimiento por encima de sus socios europeos. El reciente análisis de Funcas confirma esta tendencia al revisar al alza la previsión del PIB para 2026, situándola en un 2,5%. Este incremento de tres décimas respecto a cálculos anteriores subraya una fortaleza estructural que, por el momento, parece esquivar los desequilibrios externos que lastraron al país en décadas pasadas.

    Este optimismo se apoya en un primer semestre del año excepcionalmente robusto. Con un avance del 0,6% en el primer trimestre y una aceleración estimada del 0,7% en el segundo, la actividad económica demuestra una capacidad de resistencia notable frente a la inestabilidad geopolítica global. Sin embargo, este escenario de bonanza convive con una moderación prevista para 2027, cuando el crecimiento podría estabilizarse en el 1,8% debido al agotamiento de ciertos estímulos temporales.

    Motores del crecimiento: ¿Por qué Funcas mejora sus estimaciones?

    La actualización al alza no es fruto de la casualidad, sino de la convergencia de tres pilares fundamentales que están actuando como catalizadores de la actividad industrial y de servicios:

    • Gestión de existencias preventivas: Ante el temor a rupturas en las cadenas de suministro globales, muchas empresas han adelantado sus pedidos, generando un repunte extra en la producción industrial.
    • Tracción de la demanda interna: Tanto el consumo público como el sector de la construcción han mostrado un vigor superior al proyectado, aportando décimas críticas al cómputo global del PIB.
    • Efecto refugio en el turismo: La inestabilidad en otros destinos ha desviado flujos de viajeros hacia España, consolidando al sector exterior como un contribuyente neto, pese al entorno de incertidumbre.

    El reto de la inflación y el fin de los beneficios fiscales

    A pesar del dinamismo, el horizonte de precios presenta nubarrones. La normalización del tráfico marítimo en puntos clave como el estrecho de Ormuz es un supuesto básico para estas previsiones, pero no garantiza un descenso rápido de los costes. De hecho, Funcas advierte que la inflación tardará en ceder debido a la propagación de los shocks energéticos previos en el tejido productivo.

    Un factor determinante en la evolución del coste de la vida será la retirada total de las rebajas fiscales a los carburantes prevista para el otoño. Esta medida técnica podría elevar la tasa de inflación entre ocho y nueve décimas adicionales. En este contexto, el deflactor del consumo se situaría en el 3,2%, manteniendo una brecha persistente con la zona euro que podría erosionar la competitividad exterior de la economía española a medio plazo.

    Mercado laboral y sostenibilidad de las cuentas públicas

    La buena marcha del PIB tendrá un impacto directo y positivo en la creación de empleo. Se estima que en el próximo bienio se generarán más de 900.000 puestos de trabajo netos, lo que permitiría reducir la tasa de paro al 9,1% para finales de 2027. Aunque esta cifra representaría un hito histórico para el mercado laboral español, seguiría posicionando a España con uno de los niveles de desempleo más altos de la Unión Europea.

    En el plano fiscal, la reducción del déficit será más lenta de lo deseado. La necesidad de mantener medidas para mitigar los conflictos internacionales frenará la contención de los desequilibrios. Se proyecta que el déficit público cierre este año en el 2,4%, bajando apenas al 2,2% en 2027, mientras que la deuda pública se mantendrá en niveles elevados, rozando el 96,7% del PIB.

    Riesgos en el horizonte: De la vivienda a la tecnología

    El camino hacia 2027 no está libre de obstáculos. El principal freno vendrá derivado del fin de los fondos Next Generation EU, que dejarán un vacío de inversión difícil de llenar de forma inmediata. A esto se suman riesgos externos como la posibilidad de una burbuja en el sector de la Inteligencia Artificial en Estados Unidos, cuya corrección sacudiría los mercados globales.

    A nivel doméstico, la incertidumbre regulatoria y la parálisis presupuestaria se perfilan como las mayores amenazas. La falta de un marco estable para abordar la crisis de la vivienda y la dependencia de prórrogas presupuestarias podrían limitar la capacidad de respuesta de la economía ante futuros choques, ensombreciendo un ciclo expansivo que, por ahora, sigue superando las expectativas iniciales.
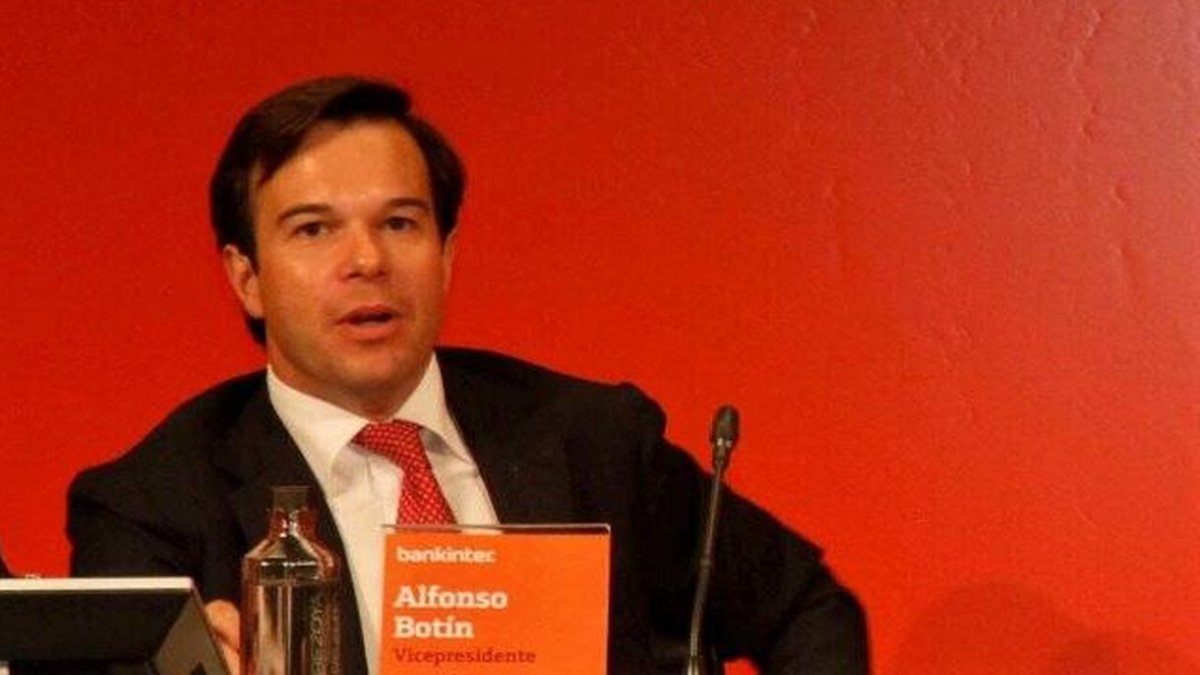
  • Alfonso Botín: las fincas familiares entran en pérdidas

    Alfonso Botín: las fincas familiares entran en pérdidas

    El liderazgo de Alfonso Botín al frente de los activos patrimoniales de la familia Botín Naveda ha coincidido con un drástico giro en la rentabilidad de sus explotaciones rurales. Tras asumir la gestión directa de El Retamoso de la Mancha 2 en otoño de 2024, el actual vicepresidente ejecutivo de Bankinter ha tenido que reportar un balance deficitario en el ejercicio 2025, evidenciando los desafíos que enfrenta el sector primario incluso para las grandes sagas financieras del país.

    Un desequilibrio financiero entre ingresos y costes operativos

    La sociedad agraria, pieza clave en el engranaje de su holding Cartival, cerró el último año fiscal con una pérdida neta de 323.933 euros. Este dato contrasta significativamente con el beneficio de 188.689 euros obtenido el año previo. La razón de este retroceso no es única, sino que responde a un efecto de pinza: un desplome de la facturación ordinaria y un repunte descontrolado de las partidas de gasto.

    En detalle, la actividad agrícola tradicional vio cómo sus ingresos por ventas se reducían a la mitad, situándose en apenas 205.000 euros. De forma paralela, los costes operativos escalaron un 34%, superando la barrera del millón de euros. Esta estructura de costes ha erosionado los márgenes de una finca que, históricamente, había logrado mantener el equilibrio financiero mediante la diversificación.

    Caza y servicios: el verdadero pulmón de la finca

    A pesar de las dificultades en la explotación del suelo, la familia Botín ha sabido potenciar otras vías de ingresos vinculadas al ocio de lujo y la actividad cinegética. El complejo no solo funciona como centro agrícola, sino que es un referente en servicios cinegéticos, contando con activos estratégicos como el aeródromo Pista la Perdiz, cuya propiedad comparten al 50%.

    • Ingresos cinegéticos: La gestión de la caza generó una facturación de 464.274 euros.
    • Alquileres residenciales: El arrendamiento de inmuebles a cazadores aportó otros 800.000 euros a la caja de la sociedad.
    • Subvenciones públicas: La empresa recibió 269.800 euros de la Junta de Castilla-La Mancha, una cifra que, aunque relevante, supone un descenso frente a los 371.400 euros del periodo anterior.

    Cartival y la estrategia de blindaje patrimonial

    Para Alfonso Botín, las pérdidas en el sector agrario representan solo una pequeña fracción de un imperio mucho más vasto. A través de Cartival, la familia controla el 23,2% de Bankinter, una participación valorada en el mercado en unos 3.200 millones de euros. A esto se suma su creciente peso en Línea Directa, donde ya ostentan cerca del 21% del accionariado.

    La estrategia del holding, sin embargo, busca reducir la dependencia de los dividendos bancarios —que en 2025 aportaron 126 millones de euros brutos—. Para ello, han activado un plan de diversificación mediante la filial Aleph 2004, orientando sus inversiones hacia sectores de futuro como la biotecnología, las energías renovables y la sostenibilidad medioambiental. El objetivo es claro: compensar la volatilidad de negocios tradicionales, como el agrícola, con sectores de alto crecimiento y compromiso ESG.

    Gestión de capital humano y remuneración ejecutiva

    En el terreno operativo, las fincas manchegas mantienen una estructura laboral estable con una quincena de profesionales, que incluyen desde guardas y tractoristas hasta personal administrativo. Esta estabilidad en el empleo subraya la voluntad de la familia de mantener la operatividad de sus terrenos, valorados en más de 4 millones de euros, a pesar de la coyuntura negativa.

    Finalmente, cabe destacar que la situación de la finca no afecta la posición financiera personal de Alfonso Botín. En su calidad de alto directivo bancario, su retribución fija supera el millón de euros, complementada con incentivos variables que, en 2025, ascendieron a 347.000 euros. Esta solvencia personal y corporativa permite al banquero afrontar la reestructuración de sus negocios agrícolas con una perspectiva de largo plazo, confiando en que la diversificación y la mejora de la eficiencia devuelvan a El Retamoso de la Mancha a la senda de la rentabilidad.

  • Policía y Santander amplían pagos con tarjeta para el DNI

    Policía y Santander amplían pagos con tarjeta para el DNI

    La administración pública española continúa dando pasos decisivos hacia la digitalización total, buscando minimizar la dependencia del dinero físico en los trámites burocráticos más comunes. En esta ocasión, la Policía Nacional ha reforzado su estrategia tecnológica mediante la ampliación de su infraestructura de cobro electrónico, facilitando que los ciudadanos puedan utilizar medios de pago digitales para obtener o renovar documentos esenciales como el DNI o el pasaporte.

    Un despliegue tecnológico de 2.300 terminales

    El Ministerio del Interior ha formalizado un acuerdo estratégico con el Banco Santander, entidad que se consolida como el socio financiero clave para este despliegue. Mediante una inversión que roza los 2 millones de euros, la red de terminales de punto de venta (TPV) en las dependencias policiales se incrementará hasta alcanzar las 2.300 unidades. Este refuerzo supone añadir 200 nuevos dispositivos a la infraestructura ya existente, garantizando una cobertura más amplia en todo el territorio nacional.

    El contrato, que tiene una vigencia inicial de tres años con opción a prórroga, no solo contempla el alquiler de los dispositivos, sino también un soporte técnico integral. El objetivo es que el sistema de pago mediante móvil o tarjeta sea la opción preferente y que las incidencias técnicas no supongan una barrera para la transición hacia el «cashless» en las oficinas de expedición.

    El fin de los problemas logísticos del efectivo

    Para la dirección de la Policía Nacional, incentivar el uso de la tarjeta no es solo una cuestión de modernidad, sino de eficiencia operativa. El manejo de dinero en metálico por parte de los funcionarios conlleva una carga administrativa pesada: desde el arqueo de cajas hasta la custodia y el transporte de caudales. Al reducir el volumen de billetes y monedas en las comisarías, se minimizan los riesgos de seguridad y se agiliza la contabilidad interna.

    Actualmente, los costes de tramitación están fijados en 12 euros para el DNI y 30 euros para el pasaporte. Aunque ya existe la posibilidad de realizar el abono de forma telemática a través de la web oficial, la aceptación de este método por parte de los ciudadanos sigue siendo limitada, lo que hace que los TPV físicos en las oficinas sean la herramienta más eficaz para desplazar al efectivo.

    La resistencia del dinero físico: el factor humano

    A pesar de los esfuerzos por digitalizar los cobros, las estadísticas muestran una realidad persistente: cerca del 45% de los ciudadanos todavía opta por pagar en efectivo al acudir a su cita. Esta cifra evidencia una brecha entre la oferta tecnológica y los hábitos de una parte de la población que, ya sea por desconfianza o por costumbre, sigue prefiriendo el papel moneda.

    Este fenómeno no es exclusivo de la Policía Nacional. Datos recientes del sector financiero indican que, tras el bache de la pandemia, la retirada de dinero en cajeros ha vuelto a marcar cifras récord en España. Sin embargo, la tendencia institucional es clara y se alinea con las directrices del Banco Central Europeo (BCE), que ya trabaja en la implementación del futuro euro digital como alternativa soberana a los pagos electrónicos actuales.

    Presión migratoria y volumen de trámites

    La necesidad de una red de pagos robusta es más urgente que nunca debido al incremento en la carga de trabajo de las oficinas de documentación. La gestión de la Tarjeta de Identidad de Extranjero (TIE) ha experimentado un crecimiento exponencial, sumándose a los millones de DNI y pasaportes que se emiten anualmente. Se estima que el flujo económico derivado de estas tasas alcanza los 183 millones de euros al año, un volumen de capital que requiere sistemas de gestión extremadamente precisos y automatizados.

    • Eficiencia: Reducción de tiempos de espera al evitar el cambio de moneda.
    • Seguridad: Menor riesgo de pérdida o robo de fondos recaudados.
    • Trazabilidad: Control exhaustivo y directo de cada transacción realizada.

    Hacia un modelo de oficina 4.0

    En conclusión, la alianza entre la Policía y el Santander es un reflejo de la transformación que atraviesa el Estado. Aunque el dinero contante y sonante se resiste a desaparecer por completo de la cultura española, la instalación masiva de TPV prepara el terreno para un futuro donde la interacción entre el ciudadano y la administración sea 100% digital. El éxito de esta medida no solo dependerá de la cantidad de dispositivos instalados, sino de la capacidad de convencer al ciudadano de que el pago electrónico es el camino más rápido y seguro para cumplir con sus obligaciones administrativas.

  • BBVA gestionará las cuentas de Transportes por cero euros

    BBVA gestionará las cuentas de Transportes por cero euros

    La banca española está redefiniendo sus tácticas de captación, priorizando el acceso a perfiles de bajo riesgo sobre el cobro inmediato de servicios. El ejemplo más reciente es la maniobra de BBVA, que ha logrado desplazar a Bankinter en la gestión financiera del Ministerio de Transportes y Movilidad Sostenible. Lo ha hecho mediante una estrategia de oferta de derribo: cobrar cero euros por servicios que tradicionalmente suponen un desembolso significativo para las arcas públicas.

    El valor estratégico de los empleados públicos

    A simple vista, gestionar las nóminas y los anticipos de caja de un ministerio de forma gratuita parece un negocio deficitario. Sin embargo, el objetivo de la entidad presidida por Carlos Torres no es el margen directo del contrato, sino la base de datos que este conlleva. Al convertirse en el banco de referencia del ministerio, BBVA obtiene un acceso privilegiado a un colectivo de aproximadamente 4.000 empleados públicos.

    Este perfil de cliente es el más codiciado en el escenario económico actual por varias razones:

    • Estabilidad laboral extrema: Lo que reduce drásticamente las provisiones por impago en productos de crédito.
    • Capacidad de venta cruzada: Una vez que el funcionario opera con la entidad, es más sencillo ofrecerle hipotecas, seguros o planes de pensiones con condiciones preferentes.
    • Fidelización a largo plazo: Los empleados públicos tienden a mantener sus cuentas de nómina en la misma entidad si el servicio inicial es eficiente.

    Una licitación marcada por la anomalía económica

    El proceso de adjudicación no estuvo exento de complejidad técnica. Al presentar una oferta de cero euros, el sistema de contratación detectó una «anormalidad» económica, ya que el umbral de precio bajo se situaba en los 91.200 euros. Sus competidores directos, Bankinter y Santander, presentaron propuestas que ascendían a 165.000 y 139.000 euros respectivamente, ajustándose a la lógica de mercado convencional.

    Para validar su propuesta, BBVA tuvo que presentar una justificación jurídica y económica detallada. La entidad argumentó que su solvencia financiera y su avanzada infraestructura de banca electrónica le permiten absorber los costes operativos sin comprometer la calidad del servicio. Finalmente, la Subdirección General de Administración y Gestión Financiera aceptó estos argumentos, priorizando el ahorro para el Estado, que inicialmente había presupuestado más de 560.000 euros para esta partida.

    La consolidación de un modelo de expansión gratuito

    Esta no es una acción aislada en la hoja de ruta de BBVA. Hace apenas unos meses, la entidad aplicó una táctica idéntica con el Ministerio de Sanidad, demostrando que existe una voluntad sistémica de dominar el sector público a través de la gratuidad del servicio. A partir del próximo septiembre, la entidad no solo gestionará los pagos, sino que reforzará su presencia física instalando un cajero automático en la sede central de Transportes, facilitando así el contacto directo con su público objetivo.

    Impacto en el mercado bancario y competencia

    La decisión de BBVA de renunciar a los ingresos por gestión de cuentas pone bajo presión a entidades medianas como Sabadell o la propia Bankinter, que tradicionalmente han gestionado estos nichos de mercado. En un entorno donde la batalla por las nóminas y la captación de pasivo es feroz, el uso de contratos públicos como plataforma de marketing agresivo marca un nuevo estándar de competencia.

    En conclusión, el ahorro de medio millón de euros para el Ministerio de Transportes es la otra cara de una moneda donde el BBVA apuesta por la rentabilidad global de la relación con el cliente. Al eliminar las barreras de entrada mediante el coste cero, la entidad se asegura una posición dominante en el segmento de los trabajadores del Estado, un pilar fundamental para sostener su crecimiento en productos financieros de alto valor.

  • Justicia europea confirma multa récord a Google por Android

    Justicia europea confirma multa récord a Google por Android

    La batalla legal más emblemática de la última década entre la Unión Europea y las grandes tecnológicas ha llegado a su punto final. El Tribunal de Justicia de la UE (TJUE) ha desestimado de forma definitiva las pretensiones de Alphabet, confirmando una sanción de 4.125 millones de euros por haber utilizado el sistema operativo Android como una herramienta para blindar su dominio en las búsquedas online. Esta resolución no solo representa un golpe financiero sin precedentes, sino que valida la tesis de Bruselas sobre cómo el software móvil puede ser manipulado para asfixiar a la competencia.

    Un ecosistema diseñado para la exclusividad

    El núcleo de la sentencia reside en la arquitectura de acuerdos que Google impuso a los fabricantes de hardware. La justicia europea ha corroborado que la empresa no permitía el acceso a su tienda de aplicaciones, la Play Store, a menos que los fabricantes aceptaran preinstalar de serie el buscador Google Search y el navegador Chrome. Esta estrategia creaba una barrera de entrada casi insuperable para otros motores de búsqueda, aprovechando la inercia del usuario que rara vez modifica las opciones configuradas de fábrica.

    Además de la preinstalación, el fallo ratifica la ilegalidad de otras dos prácticas clave:

    • Veto a las versiones alternativas: Los fabricantes que deseaban incluir aplicaciones de Google tenían prohibido vender dispositivos con «forks» o versiones de Android no autorizadas por la compañía.
    • Pagos por exclusividad: Aunque este punto fue matizado en instancias previas, el tribunal mantiene que la estrategia global buscaba una infracción única y continua para evitar que motores de búsqueda rivales ganaran tracción.

    El peso de la sentencia frente a los gigantes tecnológicos

    A pesar de que Google contó con el respaldo de empresas como Opera o fabricantes como HMD durante el proceso, los argumentos de los reguladores europeos y de competidores más pequeños como Qwant o Seznam terminaron prevaleciendo. La sentencia del TJUE subraya que no es necesario demostrar que Google expulsó a todos sus rivales para confirmar el abuso; basta con acreditar que sus tácticas tenían la capacidad de restringir la competencia y limitar las opciones de los consumidores.

    La reducción técnica de la multa original —que inicialmente ascendía a 4.343 millones— a los actuales 4.125 millones se debe a discrepancias formales sobre los acuerdos de reparto de ingresos publicitarios. Sin embargo, el TJUE ha validado que el Tribunal General actuó correctamente al analizar el contexto económico completo, reafirmando que la posición dominante de Google en el mercado de búsquedas generales fue utilizada de forma abusiva para proteger su cuota de mercado en el sector móvil.

    Implicaciones para el futuro del mercado digital

    Este veredicto marca un precedente crítico en un momento en que Europa intensifica su vigilancia a través de la Ley de Mercados Digitales (DMA). La ratificación de la multa envía un mensaje inequívoco: el control de un sistema operativo no otorga el derecho a imponer servicios secundarios de manera coercitiva. Para el usuario final, esto refuerza el derecho a un entorno digital más abierto donde la elección del navegador o del motor de búsqueda no venga predeterminada por acuerdos contractuales opacos entre gigantes de la industria.

    Con esta resolución, se cierra un capítulo iniciado en 2015, consolidando la autoridad de la Comisión Europea para intervenir en modelos de negocio que, bajo la apariencia de gratuidad u optimización técnica, esconden mecanismos de monopolio digital. El caso Android queda así como la referencia absoluta para cualquier futuro litigio sobre la interoperabilidad y la competencia en el sector de la telefonía inteligente.

  • ING toma el control de Singular Bank y prescindirá de Marín

    ING toma el control de Singular Bank y prescindirá de Marín

    La hoja de ruta de ING: Una conquista por fases de Singular Bank

    El sector financiero español asiste a un movimiento táctico de alta precisión ejecutado por ING. El banco de origen holandés ha diseñado una entrada estratégica en Singular Bank, adquiriendo inicialmente una participación del 40%. Esta operación, lejos de ser una simple inversión financiera, representa el primer paso de un plan denominado path to control, una transición gradual que culminará con la absorción total de la firma de gestión de altos patrimonios.

    A diferencia de otras adquisiciones relámpago, ING ha optado por una estructura societaria compleja. Para alcanzar el porcentaje restante hasta liquidar la posición de Warburg Pincus (que ostenta más del 93%), el banco naranja se apoya de forma temporal en un consorcio de inversores latinoamericanos. Este esquema permite a la entidad cumplir con los plazos regulatorios y financieros mientras prepara el terreno para la integración definitiva bajo su propia estructura corporativa.

    El fin de la era Marín y la disolución de la marca Singular

    Uno de los puntos más críticos de esta transición es el futuro de Javier Marín. El que fuera consejero delegado del Banco Santander y actual arquitecto de Singular Bank tiene los días contados al frente de la entidad. El acuerdo estipula que, una vez que ING asuma el control mayoritario, se prescindirá de su liderazgo. Esta salida responde a una reestructuración profunda que busca unificar criterios bajo la visión de ING Private Banking.

    No solo el liderazgo está en entredicho; la propia identidad visual de la entidad tiene fecha de caducidad. Todo apunta a que la marca Singular desaparecerá para quedar diluida dentro del segmento de banca privada que ING ha impulsado recientemente en España, centralizando sus operaciones en su sede de la plaza de Colón en Madrid. El objetivo es claro: captar una base de clientes de alto valor desde el primer minuto, evitando los largos procesos de crecimiento orgánico.

    Discordancia estratégica: ¿Nuevas compras o austeridad expansiva?

    Existe una brecha evidente entre el discurso interno que se traslada a los banqueros y la realidad corporativa de ING. Mientras que desde la dirección actual de Singular se ha intentado calmar a la plantilla —temerosa de una fuga de carteras— sugiriendo que el proyecto continuará sumando nuevas entidades, las fuentes cercanas al banco holandés son tajantes: no habrá más adquisiciones.

    • Integración vertical: El foco de ING está en absorber lo comprado, no en expandirse mediante más fusiones externas.
    • Rentabilidad bajo lupa: Con un beneficio proyectado de apenas un millón de euros este año, el reto es transformar a Singular en una unidad altamente productiva.
    • Fidelización de activos: El gran desafío será retener a los banqueros estrella y sus carteras de clientes durante el periodo de cambio de control.

    El desafío de la rentabilidad en la banca privada

    Para muchos analistas del sector, la operación ha despertado interrogantes debido a los números actuales de Singular Bank. Tras haber incurrido en pérdidas en ejercicios anteriores, la valoración de la entidad (estimada en unos 200 millones de euros por el 100%) parece ambiciosa si se tiene en cuenta su limitado margen de beneficio actual. Sin embargo, para ING, el valor real no reside en el balance presente, sino en la infraestructura de clientes premium y en el equipo humano que ya fue cribado tras la compra de la banca privada de UBS.

    En definitiva, estamos ante un proceso de consolidación donde el pragmatismo de ING se impone sobre el proyecto personalista de Marín. La entidad naranja busca escalar posiciones en un mercado de altos patrimonios cada vez más competitivo en España, utilizando a Singular como el trampolín definitivo para establecer su hegemonía en el segmento de banca privada.

  • El ahorro cae en la Comunidad Valenciana y Baleares

    El ahorro cae en la Comunidad Valenciana y Baleares

    El panorama financiero de los hogares españoles muestra hoy una preocupante fragmentación geográfica. Mientras que el conjunto del país logra mantener una tendencia ascendente en sus reservas bancarias, regiones clave como la Comunidad Valenciana y las Islas Baleares nadan a contracorriente. Los datos más recientes reflejan dos trimestres consecutivos de descensos en los saldos de depósitos, una señal de alarma que sugiere que el colchón económico de familias y empresas en estas zonas está empezando a desinflarse bajo la presión del coste de vida.

    Divergencia financiera: El retroceso del ahorro en el arco mediterráneo e insular

    La erosión del capital disponible no ha sido uniforme, pero su impacto en el Levante y el archipiélago balear es innegable. En la Comunidad Valenciana, el volumen total de depósitos y cuentas se redujo en aproximadamente 1.496 millones de euros entre finales de 2025 y el primer tramo de 2026. Esta cifra sitúa el saldo regional en los 147.923 millones, confirmando una dificultad creciente para preservar el excedente de capital.

    Sin embargo, el escenario es sensiblemente más crítico en las Islas Baleares. En el archipiélago, el ahorro se ha resentido con una caída de 2.635 millones de euros en apenas seis meses. Este retroceso representa un recorte del 7% en la liquidez disponible de los agentes económicos de la región, lo que sitúa sus reservas totales en el entorno de los 35.928 millones de euros. Esta pérdida de músculo financiero apunta directamente a una menor capacidad para afrontar gastos imprevistos o futuras inversiones en el ámbito privado.

    El contrapeso de Madrid y la tendencia agregada en España

    A pesar de estas sombras regionales, el dato nacional ofrece una lectura engañosamente positiva. El sistema bancario español gestionaba hasta marzo de 2026 un total de 1,45 billones de euros, tras un incremento global de 45.000 millones. Gran parte de este crecimiento se explica por el «efecto imán» de Madrid, donde el ahorro creció en 20.000 millones de euros impulsado, en gran medida, por el dinamismo demográfico y la concentración de rentas altas.

    No obstante, la realidad fuera de la capital es heterogénea. Además de Valencia y Baleares, otras comunidades han mostrado signos de debilidad en su capacidad de ahorro:

    • Regiones del norte y centro: Asturias, Cantabria, Castilla y León y La Rioja han registrado descensos moderados en sus depósitos.
    • Sur y este: Murcia y Castilla-La Mancha también reflejan una merma en el dinero custodiado por las entidades financieras.
    • Zonas forales: Navarra y el País Vasco han experimentado una estabilización a la baja, lejos del crecimiento madrileño.

    Factores de erosión: Inflación, geopolítica y política monetaria

    La incapacidad para retener el ahorro no es un fenómeno aislado, sino el resultado de una tormenta perfecta de variables macroeconómicas. La inflación persistente, exacerbada por la inestabilidad derivada del conflicto bélico en Oriente Próximo, ha obligado a los hogares a destinar una mayor proporción de sus ingresos al consumo básico y suministros energéticos.

    Asimismo, la hoja de ruta del Banco Central Europeo (BCE) juega un papel determinante. Con los tipos de interés situados en el 2,25%, el encarecimiento de la financiación ha golpeado directamente a quienes mantienen hipotecas de tipo variable. Aunque este producto financiero está en retroceso (representando solo un 7% de las nuevas firmas), sigue pesando en el presupuesto de muchas familias que deben detraer capital de sus cuentas para cumplir con sus obligaciones crediticias.

    La irrupción de la banca digital como nicho de rentabilidad

    Frente a la banca tradicional, las entidades online están ganando terreno como refugio para el ahorrador que busca rentabilidad inmediata. Este segmento ya gestiona más de 104.535 millones de euros, alcanzando una cuota de mercado del 6%. La competencia por el pasivo se ha recrudecido, con ofertas que superan el 3% de interés para atraer la liquidez que se fuga de las sucursales convencionales.

    En conclusión, el ahorro en España vive una etapa de transición marcada por la desigualdad territorial. Mientras que el total nacional resiste, el desgaste en el arco mediterráneo sugiere que la capacidad de resistencia de las familias frente al IPC está llegando a su límite. La evolución de los depósitos en los próximos meses dependerá críticamente de la estabilización de los precios y de si el BCE decide pausar su ofensiva sobre el precio del dinero.

  • Tedae renueva su directiva ante el aumento del gasto militar

    Tedae renueva su directiva ante el aumento del gasto militar

    La industria de la defensa y la tecnología en España atraviesa un punto de inflexión sin precedentes, marcado por una reconfiguración geopolítica global que exige una mayor autonomía estratégica. En este contexto de transformación, la Asociación Española de Empresas Tecnológicas de Defensa, Seguridad, Aeronáutica y Espacio (Tedae) ha oficializado un cambio de mando trascendental, posicionando a Alberto Gutiérrez al frente de una patronal que debe gestionar un volumen de inversión militar al alza en todo el continente europeo.

    Un giro estratégico en la gobernanza industrial

    El relevo de Ricardo Martí Fluxá por Alberto Gutiérrez no es un simple cambio de nombres, sino el inicio de una etapa orientada a la consolidación institucional. La asamblea general de la organización no solo ha servido para formalizar este traspaso, sino también para dar luz verde a una nueva estructura de gobierno. La creación de un Consejo de Dirección unificado busca agilizar la toma de decisiones y potenciar la capacidad de influencia de la patronal en las esferas de decisión política.

    Este nuevo órgano directivo está compuesto por catorce líderes de corporaciones punteras como Airbus, Indra, Navantia e ITP Aero, entre otras. La intención detrás de esta reestructuración es adaptar el funcionamiento de la asociación a la escala actual de un sector que ya no es secundario, sino un pilar fundamental para la seguridad y el desarrollo tecnológico nacional.

    Del compromiso político a la ejecución real de capacidades

    Uno de los puntos más críticos abordados durante el relevo ha sido la necesidad de materializar el apoyo político en realidades industriales tangibles. Aunque el incremento del gasto en defensa es una realidad palpable en los presupuestos, el reto inmediato reside en convertir esos compromisos en contratos que fortalezcan el tejido empresarial y generen capacidades operativas reales para las Fuerzas Armadas.

    Alberto Gutiérrez ha destacado que el sector ha logrado una visibilidad pública inédita, lo que obliga a las empresas a ser más eficientes y transparentes. La soberanía tecnológica de Europa depende, en gran medida, de que países como España mantengan una base industrial sólida, capaz de competir en mercados internacionales y de liderar proyectos de innovación disruptiva.

    Defensa como motor de innovación y retorno económico

    La visión de la industria de defensa ha evolucionado para entenderse como un dinamizador de la economía civil. Durante la asamblea, se subrayó que la inversión en este ámbito trasciende lo militar, actuando como un generador de empleo de alta cualificación y competitividad industrial. El retorno de cada euro invertido se traduce en avances que terminan aplicándose en sectores tan diversos como la aeronáutica comercial o la seguridad digital.

    • Fortalecimiento de los Programas Especiales de Modernización como marco de estabilidad financiera.
    • Maximización del impacto tecnológico en el tejido industrial civil.
    • Fomento de la colaboración público-privada para garantizar la planificación a largo plazo.
    • Promoción de la cultura de defensa para acercar el valor del sector a la sociedad civil.

    Hacia una interlocución única en un mercado global

    Con más de 130 empresas bajo su paraguas, Tedae aspira a consolidarse como el interlocutor indiscutible ante las administraciones públicas y organismos internacionales. La coyuntura actual, definida por los compromisos con la OTAN y los nuevos fondos de defensa europeos, sitúa a la industria española en una fase de expansión que requiere una coordinación milimétrica.

    En conclusión, el nuevo liderazgo de Gutiérrez se enfrenta al desafío de navegar un escenario de crecimiento acelerado, donde la eficiencia operativa y la unidad de acción serán determinantes para que España mantenga su relevancia en el mapa tecnológico global. La estabilidad que aportan los planes de modernización gubernamentales ofrece el escenario ideal para que la industria no solo crezca en tamaño, sino en excelencia y liderazgo internacional.

  • BBVA vende un 3% de Telefónica y reduce su participación

    BBVA vende un 3% de Telefónica y reduce su participación

    El fin de una era: BBVA reduce su peso en Telefónica al mínimo histórico

    El mapa de las grandes participaciones empresariales en España continúa transformándose. En un movimiento estratégico que subraya su salida del núcleo duro de la operadora, el BBVA ha ejecutado la venta de un 3% del capital de Telefónica. Tras esta operación, la entidad financiera ha visto reducida su presencia a un testimonial 1,96%, consolidando una tendencia de desinversión que se ha acelerado tras su salida definitiva del consejo de administración de la multinacional de telecomunicaciones.

    Rentabilidad y estrategia: Los motivos del repliegue financiero

    La decisión de desinvertir no responde a una urgencia de liquidez, sino a una estricta optimización de activos. Históricamente, el banco mantenía esta participación bajo la etiqueta de «disponible para la venta», tratándola como una inversión financiera más que como una alianza estratégica industrial. El momento elegido para la transacción, tras haber percibido el último dividendo de junio, sugiere una voluntad de maximizar el retorno antes de que el recorte en la remuneración de Telefónica penalice el atractivo de la acción.

    Se estima que el valor de mercado de este paquete del 3% ronda los 600 millones de euros, una cifra que refuerza el balance del banco en un contexto donde cada punto de capital es vital para sus planes de expansión o remuneración a sus propios accionistas. La pérdida de peso político dentro de la operadora ha sido el catalizador final para que la entidad presidida por Carlos Torres empiece a soltar lastre de forma definitiva.

    Del acercamiento al Gobierno a la realidad del mercado

    Resulta revelador analizar este movimiento en comparación con la táctica empleada hace un año. En plena ofensiva por el Banco Sabadell, el BBVA optó por incrementar levemente su presencia en Telefónica, un gesto que el mercado interpretó como una rama de olivo extendida hacia el Ejecutivo central. El objetivo era suavizar las reticencias gubernamentales ante la operación de compra del banco catalán, demostrando compromiso con una empresa considerada «estratégica» para el Estado.

    Sin embargo, una vez que la relación institucional ha cambiado de fase y el banco ha abandonado los órganos de gobierno de la teleco, la prioridad vuelve a ser la eficiencia del capital. Los analistas prevén que los siguientes pasos del banco sigan esta misma dirección:

    • Salida total progresiva: Es probable que el 1,96% restante se liquide en los próximos trimestres mediante ventas ordenadas en el mercado.
    • Reenfoque de recursos: Priorizar el capital en el negocio bancario core y en la digitalización frente a las participaciones industriales.
    • Independencia corporativa: Ruptura de los lazos cruzados tradicionales que caracterizaron a la banca española durante décadas.

    Perspectivas para el accionista: ¿Qué implica este movimiento?

    Para el mercado, la salida de un accionista de referencia como BBVA supone un cambio en el equilibrio de fuerzas dentro de Telefónica, donde el capital público a través de la SEPI y otros actores internacionales han ganado protagonismo. Para el banco, supone limpiar su balance de exposiciones a sectores que, como las telecomunicaciones, se enfrentan a una alta competitividad y a una reducción de márgenes que afecta directamente al rendimiento por dividendo.

    En conclusión, el repliegue del BBVA confirma que las grandes entidades financieras están abandonando definitivamente su papel de «vigilantes» de las grandes cotizadas españolas para centrarse en la generación de valor directo para sus inversores, eliminando cualquier rastro de participaciones corporativas que no sean estrictamente rentables en el nuevo escenario macroeconómico.

  • Bancos en España preparan bajas para el 10% de su plantilla

    Bancos en España preparan bajas para el 10% de su plantilla

    El sistema financiero en España atraviesa una fase de metamorfosis profunda que va más allá de los simples ajustes contables. De aquí a finales de 2027, se estima que las principales entidades bancarias del país ejecutarán un relevo generacional que afectará a unos 16.000 profesionales, lo que representa aproximadamente el 10% del músculo laboral actual del sector. Este movimiento no busca únicamente reducir el número de nóminas, sino transformar el perfil del empleado bancario para adaptarlo a un entorno cada vez más digital y menos dependiente de la presencialidad física.

    Un cambio de guardia: El objetivo de los 50 años

    A diferencia de procesos anteriores, donde el foco se ponía exclusivamente en los mayores de 55 años, la tendencia actual empujada por las centrales sindicales busca ampliar el abanico de las salidas voluntarias. La intención es que empleados que ya han cumplido los 50 años puedan acogerse a estos planes de bajas incentivadas. Actualmente, los trabajadores de más de 55 años suponen un 9,2% del total, pero si se suma el tramo comprendido entre los 50 y los 55, la cifra se eleva considerablemente, evidenciando lo que los sindicatos denominan una «plantilla envejecida».

    Este proceso de transición ordenada pretende evitar el trauma de los despidos colectivos traumáticos, sustituyéndolos por un flujo de salidas pactadas que permita la entrada de talento joven. El objetivo es doble: por un lado, reducir los costes operativos que suponen los trienios y la antigüedad de los veteranos y, por otro, incorporar perfiles nativos digitales con salarios de entrada más competitivos.

    Las estrategias de Santander, BBVA y Sabadell

    Cada entidad está diseñando su propio traje a medida para esta reestructuración. El Banco Santander encabeza las previsiones con un horizonte de jubilaciones anticipadas que podría alcanzar a 2.000 trabajadores, lo que supone casi un 9,5% de su personal en territorio nacional. Aunque las cifras no son cerradas, la hoja de ruta es clara hacia la eficiencia operativa.

    • BBVA: Ha movilizado una partida de 125 millones de euros para financiar bajas incentivadas no solo en España, sino en diversas geografías donde tiene presencia.
    • Banco Sabadell: Ha proyectado una inversión de 90 millones de euros para 2026, con el objetivo de ahorrar unos 40 millones anuales tras ajustar su estructura.
    • Otras entidades: Nombres como Ibercaja o Unicaja ya han iniciado sus propios programas de rejuvenecimiento, marcando el camino para el resto de competidores.

    El horizonte 2035: La amenaza real de la Inteligencia Artificial

    Si bien los ajustes actuales se presentan como una renovación necesaria, el futuro a medio plazo plantea desafíos mucho más agresivos. La irrupción de la Inteligencia Artificial (IA) se perfila como el gran catalizador de los próximos recortes. Según diversos informes de análisis financiero, el sector podría prescindir de hasta 40.000 puestos de trabajo adicionales antes de 2035 debido a la automatización de procesos complejos.

    Este escenario sugiere que la reducción neta de las plantillas podría alcanzar el 25% en la próxima década. La tecnología ya no solo sustituye tareas administrativas básicas, sino que empieza a integrarse en la gestión de riesgos, la atención al cliente personalizada y el análisis de mercados, áreas que hasta ahora requerían una alta especialización humana.

    El factor humano: Estrés y presión comercial en las sucursales

    Mientras se negocian las salidas de miles de personas, los que permanecen en sus puestos denuncian una situación de vulnerabilidad emocional. La competitividad por colocar productos financieros como hipotecas, seguros y fondos de inversión ha elevado la presión comercial a niveles críticos. Estudios recientes del sector indican que más del 90% de los empleados bancarios ha sufrido episodios de bloqueo emocional o estrés severo.

    Siete de cada diez trabajadores manifiestan vivir bajo una presión «desmedida» de forma constante. Esta realidad ha provocado una ola de protestas y manifestaciones que exigen no solo mejores condiciones salariales, sino un entorno laboral que no agote la salud mental de las plantillas. Los sindicatos insisten en que para que el sector tenga futuro, la renovación debe ir acompañada de un cambio en la cultura de objetivos comerciales, buscando un equilibrio entre la rentabilidad y el bienestar del empleado.

    Conclusión: Un modelo de negocio en busca de equilibrio

    La banca española se encuentra en una encrucijada. El plan de bajas para el 10% de su personal es el síntoma de una industria que necesita aligerar peso para sobrevivir a la era de la digitalización total. Sin embargo, el éxito de esta estrategia dependerá de su capacidad para gestionar el talento que se queda, mitigando los efectos de la IA y garantizando que la salida de los veteranos no suponga una pérdida irreparable de conocimiento institucional.