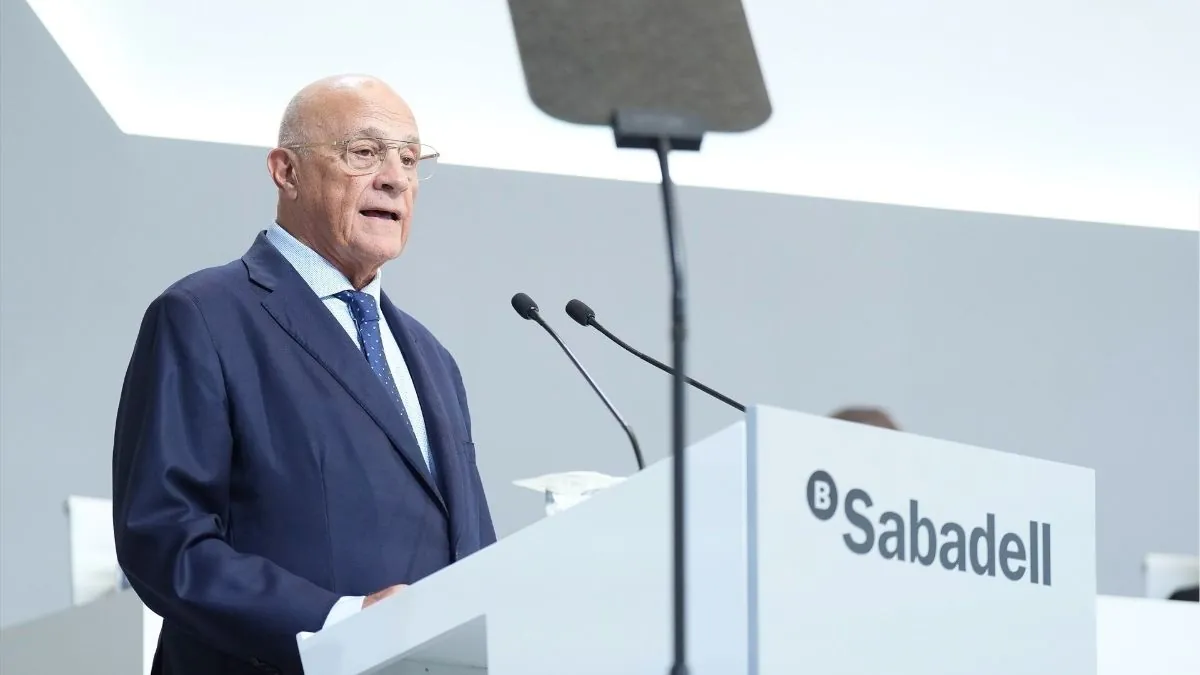
El panorama financiero de Josep Oliu ha experimentado una transformación radical tras el turbulento periodo de intentos de absorción corporativa. El presidente del Sabadell no solo ha conseguido blindar la autonomía de la institución financiera que lidera, sino que ha visto cómo su estructura patrimonial personal, gestionada a través de la sociedad Torrellimona, alcanzaba hitos de rentabilidad históricos durante el ejercicio 2025.
Un crecimiento exponencial en la rentabilidad de Torrellimona
La sociedad de cartera que el banquero catalán comparte con su esposa ha reflejado un dinamismo inusual en sus últimos registros contables. Según los datos analizados, el vehículo de inversión logró elevar sus ganancias netas hasta los 1,12 millones de euros, lo que supone triplicar los resultados del ejercicio previo. Este incremento superior al 200% es el resultado directo de una estrategia de resistencia institucional que ha terminado favoreciendo al valor de la acción.
Este fenómeno de aceleración financiera no es un evento aislado. Ya en 2024, en pleno asedio mediante la oferta pública de adquisición (opa) por parte de BBVA, la patrimonial había registrado un repunte contable significativo. La solidez actual se fundamenta en dos pilares críticos: la revalorización de los instrumentos financieros y el flujo constante de ingresos derivados de los dividendos de la entidad bancaria, que han actuado como un motor de liquidez para el holding familiar.
El dividendo extraordinario y la victoria en los mercados
La proyección para el corto plazo sugiere que la tendencia alcista está lejos de agotarse. La reciente venta de la filial británica TSB al Grupo Santander permitió al Sabadell ejecutar un megadividendo de 2.500 millones de euros, una maniobra que fue determinante para asegurar la lealtad del accionariado frente a ofertas externas. Para Oliu, que controla un 0,16% del banco de forma combinada (directa e indirectamente), este movimiento se traduce en unos ingresos brutos estimados en torno a los 4 millones de euros.
La confianza de los inversores se ha manifestado con fuerza en el parqué. A pesar de los temores iniciales sobre una posible fuga de capitales tras el pago de dividendos, la cotización ha mostrado una resiliencia notable:
- La acción ha escalado desde los 2,94 euros hasta situarse en el entorno de los 3,72 euros.
- Se registra una revalorización cercana al 20% en un periodo de consolidación post-opa.
- La salida de consejeros disidentes, como el mexicano David Martínez, ha simplificado la gobernanza interna del grupo.
Diversificación inmobiliaria: El peso estratégico del ladrillo
Más allá de los títulos bancarios, el patrimonio de Oliu mantiene una exposición estratégica al sector inmobiliario a través de filiales como Port Avinyon. Esta firma ha sabido capitalizar el auge del mercado inmobiliario, especialmente en zonas de Cataluña como Mataró. Durante el último ciclo evaluado, el valor de sus activos en suelo y edificaciones experimentó un salto cualitativo, alcanzando los 11,5 millones de euros.
El desglose de estas posesiones revela un incremento sustancial en la valoración de viviendas y locales comerciales, que pasaron de representar 2,5 millones a superar los 7 millones de euros. No obstante, la gestión de este patrimonio inmobiliario no ha estado exenta de ajustes, con resultados contables negativos puntuales en sus filiales menores, como Rectoria Godmar, que operan bajo una lógica de mantenimiento de activos a largo plazo más que de rentabilidad inmediata.
Balance de activos y gestión del apalancamiento
Al cierre del último periodo, el músculo financiero de Torrellimona es evidente, con unos activos totales que escalan hasta los 45,8 millones de euros. Este crecimiento interanual del 11,1% descansa principalmente sobre las inversiones financieras a largo plazo, que han pasado de 11,7 a 17 millones de euros gracias al excelente desempeño del Sabadell en la bolsa española.
Sin embargo, la expansión patrimonial ha venido acompañada de un incremento en el pasivo. Las obligaciones financieras de la patrimonial con entidades bancarias se han elevado desde los 2 millones hasta los 7,3 millones de euros. Este aumento del apalancamiento sugiere una estrategia activa de reinversión o una optimización de la estructura de capital para aprovechar el momento dulce que atraviesa la entidad principal del grupo bajo la gestión operativa de Marc Armengol.
En definitiva, la situación de Josep Oliu en 2025 simboliza el éxito de una estrategia de resistencia que ha transformado una amenaza corporativa en una oportunidad de fortalecimiento patrimonial sin precedentes en la última década.