Estrategia de retribución: Un dividendo de 325 millones para cerrar el ejercicio
El consejo de administración de Banco Sabadell ha reafirmado su compromiso con la creación de valor para sus inversores al anunciar un nuevo pago en efectivo. La entidad distribuirá 325 millones de euros el próximo 29 de diciembre, lo que equivale a una retribución de 7 céntimos por acción. Este movimiento no es aislado, ya que se complementa con la ejecución de su plan de recompra de acciones, del cual todavía restan por invertir 57 millones de euros de un total de 331 millones autorizados el pasado verano.
Esta política de remuneración se apoya en la solidez del balance actual. La ratio de solvencia CET1 se situó en el 13,12% al cierre del tercer trimestre, una cifra que, aunque muestra una ligera reducción respecto al ejercicio previo, garantiza la capacidad de la entidad para generar capital de manera orgánica y sostener los pagos futuros en un entorno de tipos de interés cambiantes.
Análisis de resultados: Beneficios bajo la lupa tras la salida de TSB
En términos de rentabilidad neta, la entidad financiera alcanzó los 1.376 millones de euros entre enero y septiembre. Si bien la cifra global representa un leve descenso del 1% comparado con el año anterior, es necesario diseccionar los datos para entender la evolución real del negocio. La exclusión de TSB tras su venta estratégica al Santander y la ausencia de resultados extraordinarios sitúan el beneficio recurrente en 1.096 millones de euros, una caída interanual del 5,3% que se vio amortiguada por un excelente desempeño en el tercer trimestre.
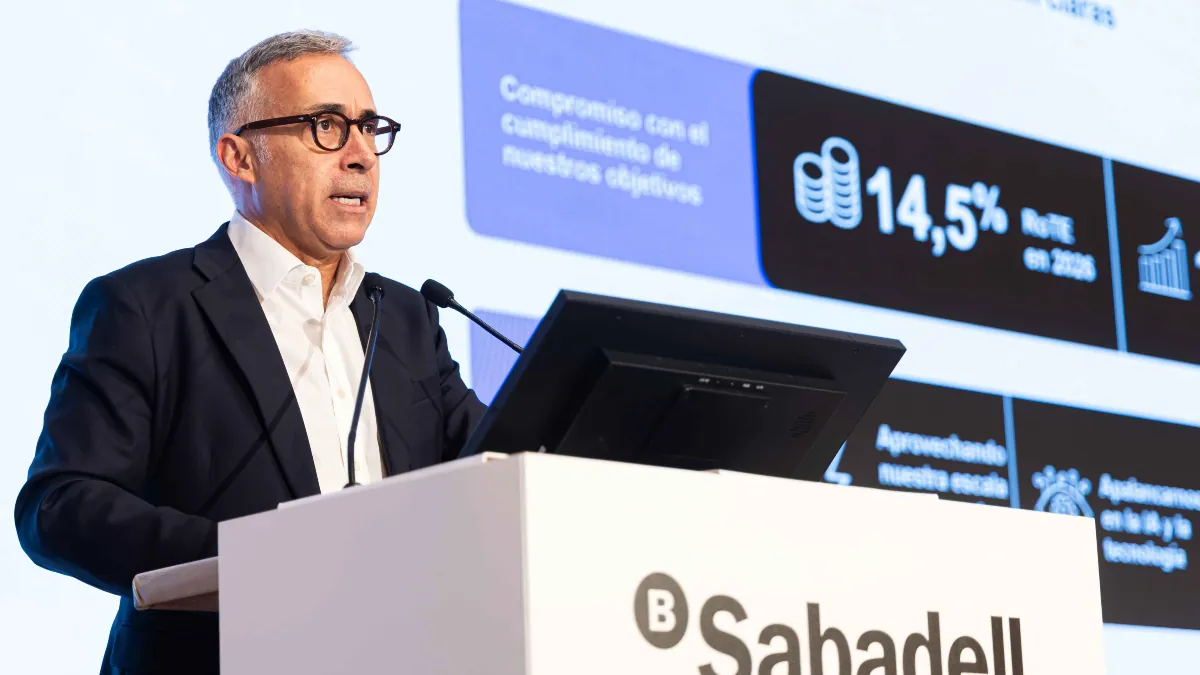
A pesar de estos ajustes estructurales, la dirección del banco, liderada por Marc Armengol, destaca que la tendencia es positiva. La rentabilidad sobre el capital tangible (RoTE) escaló hasta el 14,2%, acercándose al objetivo fijado para finales de 2026. La previsión de la entidad es alcanzar un RoTE del 16% en 2027, impulsada por una gestión disciplinada y la mejora constante de los márgenes de explotación.
Eficiencia operativa y control de costes no recurrentes
Uno de los pilares de la transformación actual de Banco Sabadell reside en su estructura de costes. Durante los primeros nueve meses, los gastos totales ascendieron a 1.797 millones de euros. Este incremento del 9,1% está justificado por una inversión necesaria en eficiencia: el plan de prejubilaciones ejecutado en España. Esta medida, que supuso un desembolso extraordinario de 88 millones, está diseñada para generar ahorros estructurales de hasta 40 millones de euros anuales a partir de 2027.
En cuanto a la calidad de los activos, el banco ha logrado reducir su ratio de morosidad de forma significativa, situándola en un saludable 2,4%. Este saneamiento de la cartera es fruto de una reducción de activos dudosos valorada en casi 480 millones de euros durante el último año, reforzando la tesis de que la entidad está mejor preparada que nunca para afrontar posibles ciclos económicos adversos.
Crecimiento en el negocio bancario: Hipotecas y PYMES al frente
El dinamismo comercial ha sido el verdadero motor de los ingresos. El margen de intereses y las comisiones sumaron 3.677 millones de euros. Destaca especialmente el segmento de gestión de activos, potenciado por la alianza estratégica con Amundi, que ha elevado las comisiones un 2,1% interanual. Además, el banco proyecta que este crecimiento se acelere en el último tramo del año, con una previsión de aumento del 4% en la generación de comisiones netas.
En el ámbito del crédito, el Sabadell ha mostrado músculo en todas sus líneas de negocio:
- Inversión crediticia total: Creció un 4% hasta superar los 124.900 millones de euros.
- Segmento PYMES: Un pilar histórico que se incrementó un 3% interanual.
- Hipotecas: La nueva producción subió un 5% en el último trimestre, reflejando una recuperación del mercado residencial.
- Consumo: Experimentó un crecimiento a doble dígito con un aumento del 12,7% en el saldo vivo.
Perspectivas futuras: Hacia la consolidación del nuevo modelo
La conclusión de este periodo de nueve meses deja a Banco Sabadell en una posición de fortaleza operativa. La entidad no solo ha logrado gestionar la transición tras la venta de activos internacionales, sino que ha reforzado su cuota de mercado en España a través de un crecimiento equilibrado entre recursos de clientes (fondos de inversión y depósitos) y concesión de crédito. Con una hoja de ruta clara enfocada en la digitalización y la rentabilidad, el banco se encamina a cerrar un ejercicio 2024 marcado por la estabilidad y la generosidad hacia su accionariado.